
2019年水稻插秧机销量下降是因为周期性影响
水稻插秧机行业的发展主要受水稻生产周期、宏观经济周期、相关产业政策周期和粮食价格波动的影响,因而具有一定的周期性。然而,由于近年来政府对水稻插秧机行业的支持力度逐渐增强,产业政策对水稻插秧机消费起到正向刺激作用。同时,虽然水稻插秧机出口市场受国际经济周期影响较大,但由于出口市场规模占我国水稻插秧机市场总规模的比例很小,因此国内水稻插秧机市场需求受宏观经济周期的影响相对较弱。综上,国内水稻插秧机行业发展周期主要受水稻生产周期和粮食价格波动的影响。
2019年度,受全国粮食面积种植面积下降、粮食价格下行等因素影响,农业机械行业处于下行周期,水稻插秧机的市场需求较2018年度有所下降;2020年度,全国粮食种植面积及粮食价格均有所上升,水稻插秧机市场出现反弹,销量也随之上升。
政策补贴持续利好鼓舞水稻插秧机市场
农业农村部办公厅财政部办公厅发布的《2021-2023年全国通用类农业机械中央财政资金最高补贴额一览表》提到:
各省份可从《一览表》中选择本省份农业生产急需的档次进行补贴,原则上要采用《一览表》相关档次的基本配置和参数要求。在此基础上,各省份可通过增加基本配置和参数要求的方式优化档次,但不得以其他方式对档次进行调整。
各省份可围绕粮食生产薄弱环节、丘陵山区特色农业生产急需机具和高端、复式、智能农机产品以及确保农业生产数据安全的农机产品的推广应用,选择不超过10个品目的产品提高补贴额,其补贴额可高于《一览表》相关档次的最高补贴额,但增长幅度控制在20%以内。上述品目之外的其他通用类机具品目,其所属档次的补贴额不得高于《一览表》相应档次的最高补贴额。
2020年久保田仍是水稻插秧机领域霸主
2020年受疫情的影响,水稻插秧机行业出现了短暂承压之后势能突然释放的发展特征,全年表现尚好。插秧机市场竞争加剧,各个品牌经营业绩冷热不均。市场调查显示,久保田、洋马、久富等几个品牌的市场表现较好,销量出现不同程度的增长,久保田、洋马均出现断货现象。此前有业内人士分析,国产插秧机已然崛起,插秧机行业也将发生巨变。尽管国产企业奋力追赶,但在用户的心目中,久保田仍然是插秧机领域的霸主。
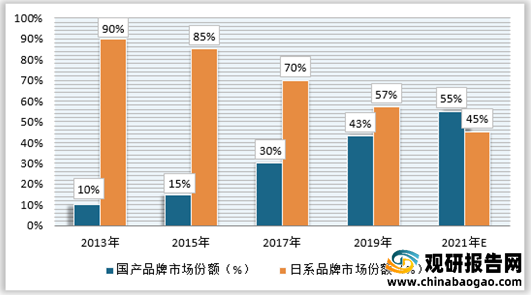
高速插秧机国产品牌市场份额已经逐步追上日系品牌市场份额
目前整体看,国内插秧机行业的竞争相对良性,久保田和洋马在产品、技术、品质上引领行业发展,并且走的是高举高端的价格路线,为行业留下了足够大的利润空间。
但从发展的趋势上看,国产品牌进取心更强,而久保田和洋马长期处于守势,随着时间的变化,国产品牌和日系品牌的整体竞争实力发生了潜移默化的变化,2020年国产品牌的销量整体上已经与日系三大品牌平起平坐了,当然销售额上仍然落后于日系品牌,但这也是一种历史性的变化。
目前国产品牌的炮火都聚焦在高速插秧机上,2021年他们将炮口方向一致对着日系品牌,且已经做好了“饱和攻击”的一切准备,据从几个主要的插秧机配套厂家了解到的信息,沃得2021年的高速插秧机的备货计划是7000台,国产其他品牌加起来超过了10000台,国产品牌高插备货总共超过了20000台,这么大的产能全部投入到市场上去,将会对久保田和洋马的高速插秧机形成巨大的冲击和市场的稀释。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
水稻插秧机行业的发展主要受水稻生产周期、宏观经济周期、相关产业政策周期和粮食价格波动的影响,因而具有一定的周期性。然而,由于近年来政府对水稻插秧机行业的支持力度逐渐增强,产业政策对水稻插秧机消费起到正向刺激作用。同时,虽然水稻插秧机出口市场受国际经济周期影响较大,但由于出口市场规模占我国水稻插秧机市场总规模的比例很小,因此国内水稻插秧机市场需求受宏观经济周期的影响相对较弱。综上,国内水稻插秧机行业发展周期主要受水稻生产周期和粮食价格波动的影响。
2019年度,受全国粮食面积种植面积下降、粮食价格下行等因素影响,农业机械行业处于下行周期,水稻插秧机的市场需求较2018年度有所下降;2020年度,全国粮食种植面积及粮食价格均有所上升,水稻插秧机市场出现反弹,销量也随之上升。
2018年-2020年全国水稻插秧机销量(台)
| 年份 |
销量(台) |
| 2020年 |
75300 |
| 2019年 |
61000 |
| 2018年 |
66800 |
资料来源:农业工程机械协会,观研天下数据中心整理
政策补贴持续利好鼓舞水稻插秧机市场
农业农村部办公厅财政部办公厅发布的《2021-2023年全国通用类农业机械中央财政资金最高补贴额一览表》提到:
各省份可从《一览表》中选择本省份农业生产急需的档次进行补贴,原则上要采用《一览表》相关档次的基本配置和参数要求。在此基础上,各省份可通过增加基本配置和参数要求的方式优化档次,但不得以其他方式对档次进行调整。
各省份可围绕粮食生产薄弱环节、丘陵山区特色农业生产急需机具和高端、复式、智能农机产品以及确保农业生产数据安全的农机产品的推广应用,选择不超过10个品目的产品提高补贴额,其补贴额可高于《一览表》相关档次的最高补贴额,但增长幅度控制在20%以内。上述品目之外的其他通用类机具品目,其所属档次的补贴额不得高于《一览表》相应档次的最高补贴额。
各类水稻插秧机补贴额
| 档次编号 |
档次名称 |
基本配置和参数 |
中央财政最高补贴额(元) |
| 6.1 |
4行手扶步进式水稻插秧机 |
手扶步进式;4行 |
4500 |
| 6.2 |
6行及以上手扶步进式水稻插秧机 |
手扶步进式;6行及以上 |
5700 |
| 6.3 |
6行及以上独轮乘坐式水稻插秧机 |
独轮乘坐式;6行及以上 |
4500 |
| 6.4 |
4—5行四轮乘坐式水稻插秧机 |
四轮乘坐式;4、5行 |
15800 |
| 6.5 |
6—7行四轮乘坐式水稻插秧机 |
四轮乘坐式;6、7行 |
30000 |
| 6.6 |
8行及以上四轮乘坐式水稻插秧机 |
四轮乘坐式;8行及以上 |
37400 |
资料来源:农业农村部,观研天下数据中心整理
2020年久保田仍是水稻插秧机领域霸主
2020年受疫情的影响,水稻插秧机行业出现了短暂承压之后势能突然释放的发展特征,全年表现尚好。插秧机市场竞争加剧,各个品牌经营业绩冷热不均。市场调查显示,久保田、洋马、久富等几个品牌的市场表现较好,销量出现不同程度的增长,久保田、洋马均出现断货现象。此前有业内人士分析,国产插秧机已然崛起,插秧机行业也将发生巨变。尽管国产企业奋力追赶,但在用户的心目中,久保田仍然是插秧机领域的霸主。
2020年水稻插秧机品牌排名
| 排名 |
品牌 |
| 1 |
久保田 |
| 2 |
洋马农机 |
| 3 |
沃得农机 |
| 4 |
东风井关 |
| 5 |
苏州久富 |
| 6 |
浙江星莱和 |
| 7 |
中联重科 |
| 8 |
江苏东洋 |
| 9 |
常州常发 |
| 10 |
南通富来威 |
资料来源:农业工程机械协会,观研天下数据中心整理
高速插秧机国产品牌市场份额已经逐步追上日系品牌市场份额
目前整体看,国内插秧机行业的竞争相对良性,久保田和洋马在产品、技术、品质上引领行业发展,并且走的是高举高端的价格路线,为行业留下了足够大的利润空间。
但从发展的趋势上看,国产品牌进取心更强,而久保田和洋马长期处于守势,随着时间的变化,国产品牌和日系品牌的整体竞争实力发生了潜移默化的变化,2020年国产品牌的销量整体上已经与日系三大品牌平起平坐了,当然销售额上仍然落后于日系品牌,但这也是一种历史性的变化。
目前国产品牌的炮火都聚焦在高速插秧机上,2021年他们将炮口方向一致对着日系品牌,且已经做好了“饱和攻击”的一切准备,据从几个主要的插秧机配套厂家了解到的信息,沃得2021年的高速插秧机的备货计划是7000台,国产其他品牌加起来超过了10000台,国产品牌高插备货总共超过了20000台,这么大的产能全部投入到市场上去,将会对久保田和洋马的高速插秧机形成巨大的冲击和市场的稀释。
预计2021年将成为国内水稻插秧机行业的分水岭,60家国产品牌整体上从手扶插秧机和高速插秧机销量上超过日系品牌,尤其是高插,将实现第一次量上的超越,之后行业的竞争格局会发生颠倒,国产品牌将快速地从跟随者变成引领者,水稻联合收获机行业的格局将在水稻插秧机行业重演,这是历史发生的必然,不在2021年,也会在不久的将来发生。
2013-2021年我国水稻插秧机国产和日系品牌市场份额占比(%)
资料来源:农业工程机械协会,观研天下数据中心整理(CJ)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


