
一、行业发展特点分析
国内拖拉机行业经过近二十年的高速发展,尤其是2004年之后的“黄金十年”,享受政策红利最大的农机产品就是拖拉机。随着农机化从中级阶段向高级阶段迈进,国内拖拉机社会保有量激增。在耕地面积不可能再增加、农业生产规模化遇到瓶颈的大背景下,这一轮拖拉机行业的增长,已经接近尾声。今年数量的增长只是由于大中拖结构调整所致,明年有可能中拖销售比例还会提高,也就是说大中拖行业产销量有可能还会增加,这会给只看数字的人以一种虚假繁荣的景象,但是总功率需求肯定会继续减少。
在2015年,李克强总理提出中国经济步入“三期叠加”,拖拉机行业当前也面临着的增长速度换档期、结构调整阵痛期、前期刺激政策消化期三期叠加的困境。
增长速度换档期。拖拉机行业的发展速度从高歌猛进式进入了波澜不惊,就像一辆高速行业的列车忽然从高速减速到了中低速,速度的下降将带来一系列问题,原来速发展隐藏的一系列矛盾都将集中暴露出来。
结构调整阵痛期。长期以来,国内的拖拉机行业主旋律是功率上延,近十五年的时间,整体看越大的马力越受欢迎,但近几年拖拉机行业的需求结构也在发生深刻变化:一是需求升级,具体表现是用户在换新机器时更愿意购买约翰迪尔、久保田等高端品牌;二是果园拖拉机、大棚王、山地拖拉机等特种用途的拖拉机增加;2019年之后,北方很多省份大幅度降低对180以及上大马力拖拉机的补贴,中轮拖需求开始回归。以上的需求变化对未来行业发展会产生深远的影响。
二、中国拖拉机行业供应情况分析
国内的农机产业,也是最先从拖拉机开启的,1958年国家经济最困难的时期,以举国之力筹建了东方红拖拉机厂,60年的时候,农机每一次产业升级,引领者也是拖拉机。
从体量上看,国产拖拉机年产值约500亿元,间接产值约800亿元,约占农机工业总产值的20%,另外,很多拖拉机企业都是多元化经营,联合收获机、插秧机、青贮收获机、旋耕机、打捆机等依赖于拖拉机的产能带动、技术溢出和管理幅射等而建立起来的,拖拉机是农机之引擎实至名归。
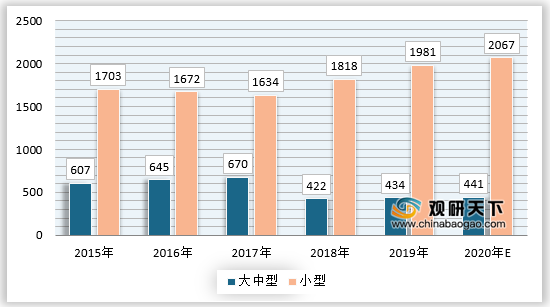
当前我国拖拉机市场是典型的存量市场,旧有的拖拉机保有量巨大,据统计2019年,我国农用大中型拖拉机数量约为434万台,小型拖拉机数量约为1981万台。
2020年拖拉机行业的淘汰赛道即将打开。为了生存,企业将上演最后的疯狂,低价倾销、降价甩卖的现象将更加普遍。大企业的日子会更加难过,但这将是暂时的。综合实力才是帮助企业度过行业凛冬的物资基础,能留下来的将是真正代表着未来的国产拖拉机品牌,但由于企业太多,这个过程将持续很长时间。
三、中国拖拉机行业需求情况分析
拖拉机行业是农机产业之引擎,影响其发展的因素非常多,种植规模、补贴政策、用户需求等,不足以囊括其全貌,所以对该行业做出预测和判断非常困难,并且也不能用产销量来判断行业的荣枯。
直观地看2019年大中型拖拉机行业在增加,但这完全是个假象。实际上如果用当年销售出去的中大型拖拉机总功率算,情况恰恰相反。因为大功率的大拖销售下降了10%,约4000台,尤其是180马力以上的下降更严重,而中拖增加了7.6%,约2万台。

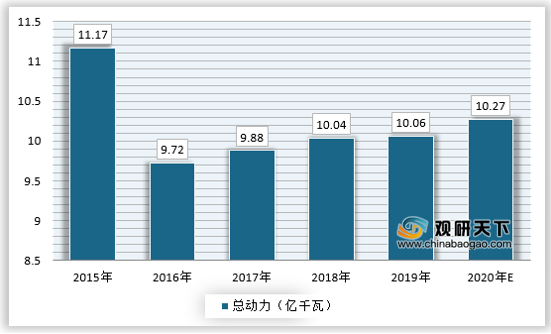
根据国家统计局统计,中国农业机械总动力仅在2016年出现过下降,主要是因为小型农机具保有量减少导致。随即呈现增长态势,2019年中国农业机械总动力约为10.06亿千瓦,同比2018年增长0.2%。根据国务院2018年12月份发布的《国务院关于加快推进农业机械化和农机装备产业转型升级的指导意见》,到2025年,全国农机总动力将达到11亿千瓦左右。
相关行业分析报告参考《2020年中国拖拉机行业前景分析报告-市场运营现状与发展动向预测》。
国内拖拉机行业经过近二十年的高速发展,尤其是2004年之后的“黄金十年”,享受政策红利最大的农机产品就是拖拉机。随着农机化从中级阶段向高级阶段迈进,国内拖拉机社会保有量激增。在耕地面积不可能再增加、农业生产规模化遇到瓶颈的大背景下,这一轮拖拉机行业的增长,已经接近尾声。今年数量的增长只是由于大中拖结构调整所致,明年有可能中拖销售比例还会提高,也就是说大中拖行业产销量有可能还会增加,这会给只看数字的人以一种虚假繁荣的景象,但是总功率需求肯定会继续减少。
在2015年,李克强总理提出中国经济步入“三期叠加”,拖拉机行业当前也面临着的增长速度换档期、结构调整阵痛期、前期刺激政策消化期三期叠加的困境。
增长速度换档期。拖拉机行业的发展速度从高歌猛进式进入了波澜不惊,就像一辆高速行业的列车忽然从高速减速到了中低速,速度的下降将带来一系列问题,原来速发展隐藏的一系列矛盾都将集中暴露出来。
结构调整阵痛期。长期以来,国内的拖拉机行业主旋律是功率上延,近十五年的时间,整体看越大的马力越受欢迎,但近几年拖拉机行业的需求结构也在发生深刻变化:一是需求升级,具体表现是用户在换新机器时更愿意购买约翰迪尔、久保田等高端品牌;二是果园拖拉机、大棚王、山地拖拉机等特种用途的拖拉机增加;2019年之后,北方很多省份大幅度降低对180以及上大马力拖拉机的补贴,中轮拖需求开始回归。以上的需求变化对未来行业发展会产生深远的影响。
二、中国拖拉机行业供应情况分析
国内的农机产业,也是最先从拖拉机开启的,1958年国家经济最困难的时期,以举国之力筹建了东方红拖拉机厂,60年的时候,农机每一次产业升级,引领者也是拖拉机。
从体量上看,国产拖拉机年产值约500亿元,间接产值约800亿元,约占农机工业总产值的20%,另外,很多拖拉机企业都是多元化经营,联合收获机、插秧机、青贮收获机、旋耕机、打捆机等依赖于拖拉机的产能带动、技术溢出和管理幅射等而建立起来的,拖拉机是农机之引擎实至名归。
当前我国拖拉机市场是典型的存量市场,旧有的拖拉机保有量巨大,据统计2019年,我国农用大中型拖拉机数量约为434万台,小型拖拉机数量约为1981万台。
2015-2020年我国农用拖拉机保有量走势
资料来源:国家统计局,观研天下数据中心整理
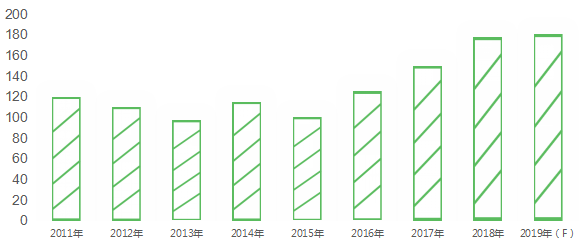
2020年拖拉机行业的淘汰赛道即将打开。为了生存,企业将上演最后的疯狂,低价倾销、降价甩卖的现象将更加普遍。大企业的日子会更加难过,但这将是暂时的。综合实力才是帮助企业度过行业凛冬的物资基础,能留下来的将是真正代表着未来的国产拖拉机品牌,但由于企业太多,这个过程将持续很长时间。
国内拖拉机企业数量变化趋势
资料来源:农机工业网
三、中国拖拉机行业需求情况分析
拖拉机行业是农机产业之引擎,影响其发展的因素非常多,种植规模、补贴政策、用户需求等,不足以囊括其全貌,所以对该行业做出预测和判断非常困难,并且也不能用产销量来判断行业的荣枯。
直观地看2019年大中型拖拉机行业在增加,但这完全是个假象。实际上如果用当年销售出去的中大型拖拉机总功率算,情况恰恰相反。因为大功率的大拖销售下降了10%,约4000台,尤其是180马力以上的下降更严重,而中拖增加了7.6%,约2万台。
国内大中型拖拉机历年销量变化趋势
资料来源:国家统计局,观研天下数据中心整理
根据国家统计局统计,中国农业机械总动力仅在2016年出现过下降,主要是因为小型农机具保有量减少导致。随即呈现增长态势,2019年中国农业机械总动力约为10.06亿千瓦,同比2018年增长0.2%。根据国务院2018年12月份发布的《国务院关于加快推进农业机械化和农机装备产业转型升级的指导意见》,到2025年,全国农机总动力将达到11亿千瓦左右。
2015-2020年中国农业机械总动力
资料来源:国家统计局,观研天下数据中心整理(YM)
相关行业分析报告参考《2020年中国拖拉机行业前景分析报告-市场运营现状与发展动向预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


