
在工业机器人产业化的过程中,世界形成了三种不同的发展模式,即日本模式、欧洲模式和美国模式。
参考观研天下发布《2018年中国工业机器人行业分析报告-市场供需现状与发展动向研究》
日本模式是机器人制造厂商以开发新型机器人和批量生产优质产品为主要目标,并由其子公司或社会上的工程公司来设计制造各行业所需要的机器人成套系统,并完成交钥匙工程。欧洲模式是机器人的生产和用户所需要的系统设计制造,全部由机器人制造厂商自己完成。
美国模式则是采购与成套设计相结合。美国国内基本上不生产普通的工业机器人,企业需要时机器人通常由工程公司进口,再自行设计、制造配套的外围设备,完成交钥匙工程。
目前中国工业机器人产业化的模式与美国接近,即本身生产的机器人较少,众多企业集中于机器人系统集成这一块。目前大概有95%的公司在做系统集成,主要原因是利润率比较高,收取方案费和服务费。
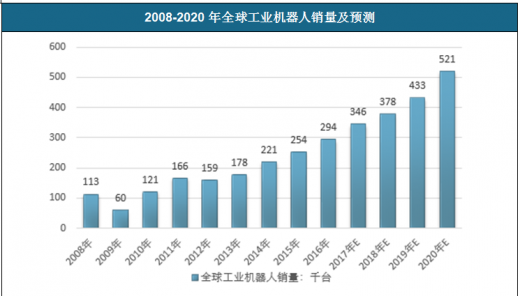
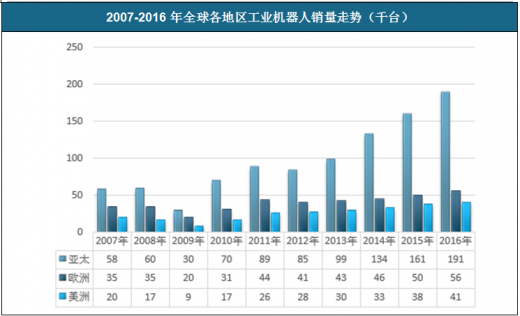
2016年,全球工业机器人销量为294312台,较2015年增长16%。其中亚太地区销量为19.1万台,欧洲5.6万台,美洲4.1万台。
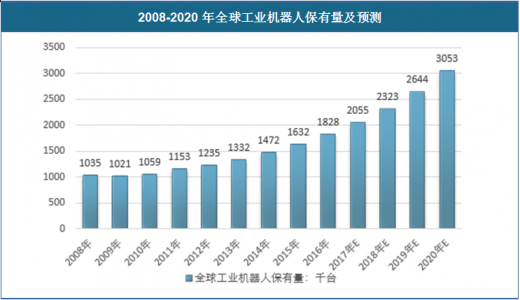
2008年全球工业机器人保有量为103.5万台,2016年增长至182.8万台,预计2020年达到305.3万台。
在经济全球化的背景下,我国产业结构和经济发展方式的矛盾日益凸显,产业结构调整已是刻不容缓,也成为加快转变经济发展方式的重要组成部分。国务院和各部委陆续出台战略规划和支持政策,加大力度发展战略性新型产业,提高我国经济核心竞争力。2013 年底,工信部发布《关于推进工业机器人产业发展的指导意见》,对我国工业机器人产业发展进行了战略层面的规划指导。该文件指出,工业机器人代表着未来智能装备的发展方向。推进工业机器人的应用和发展,对带动相关学科发展和技术创新能力提升,促进产业结构调整、发展方式转变和工业转型升级具有重要意义。该文件已明确加大对于我国本土工业机器人的培育和扶持力度,这将极大地推动国产机器人产业进入爆发式发展。
| 时间 |
政策、 规划名 |
主要内容 |
目的 |
发布机构 |
| 2012 年月24 日 |
《服务机器人科技发展“十二五”专题规划》 |
一个目标:培育发展服务机器人新兴产业,促进智能制造装备技术发展;三项突破:突破工艺技术、核心部件技术和通用集成平台技术;四大任务: 重点发展公共安全机器人、医疗康复机器人、仿生机器人平台和模块化核心部件等。 |
应对公共安全事件,适应老龄化社会,把服务机器人产业培育成我国未来战略性新兴产业 |
科技部 |
| 2012 年月25 日 |
《智能制造科技发展“十二五”专项规划》 |
工业机器人,攻克工业机器人本体、精密减速器、伺服驱动器和电机、控制器等核心部件的共性技术,自主研发工业机器人工程化产品,实现工业机器人及其核心部件的技术突破和产业化 |
重点研究工业机器人,提升制造过程智能化水平,促进制造业快速发展 |
科技部 |
| 2012 年月9 日 |
《“十二五”国家战略性新兴产业发展规划》 |
重点支持工业机器人等关键技术开发、产业化和应用示范,建立健全智能制造装备产业体系,国内市场占有率达到50% ,形成一批具有国际竞争力的产业集聚区和企业集团 |
发布智能制造装备产业发展路线图;工业机器要实现突破并达到国际先进水平; |
国务院 |
| 2012 年月13 日 |
《2012 年智能制造装备发展项目拟支持单位名单》 |
对64 个智能制造装备发展项目进行财政支持(包括22 个工业机器人或柔性自动化车间) |
扶持工业机器人和自动化车间单位 |
财政部 |
| |
工信部关于推进工业机器人产业发展的指导意见 |
到2020 年,形成较为完善的工业机器人产业体系,培育3-5 家具有国际竞争力的龙头企业和8-10个配套产业集群;工业机器人行业和企业的技术创新能力和国际竞争能力明显增强,高端产品市场占有率提高到45% 以上,机器人密度达到100以上,基本满足国防建设、国民经济和社会发展需要。 |
开发满足用户需求的工业机器人系统集成技术、主机设计技术及关键零部件制造技术,在重要工业制造领域推进工业机器人的规模化示范应用 |
工信部 |
国务院发布《“十二五”国家战略性新兴产业发展规划》以来,国内外企业就纷纷瞄准了中国市场,加快开展机器人研发和制造业务。在相关政策的扶持下,上海、昆山、唐山、重庆、青岛等地方政府纷纷出台相应政策创立机器人产业园,引进机器人研发和制造企业,争相打造当地机器人产业。目前已经完成规划,初步投入使用的机器人产业园有上海、天津、重庆、沈抚新城等。此外,还有常州、徐州、唐山等多地的机器人产业园计划投入使用。
| 地点 |
已吸引企业 |
产值规模 |
发展目标 |
| 上海 |
ABB、发那科、库卡、安川、新松、上海沃迪等 |
2012 年达60-70 亿,2015 年达200 亿,占全国50%份额 |
壮大发展机器人本体研发制造,突破精密减速器、伺服电机及驱动器、控制系统等三大核心功能部件,拓展机器人系统集成应用 |
| 天津 |
比亚迪自动化生产线 |
2015 年产能5000 个 |
工业机器人、警用机器人、安全机器人、矿山机器人、水下机器人、医用微创机器人的研发及产业化 |
| 重庆 |
收齐吸纳53 家企业 |
2020 年机器人产业规模1500亿 |
聚焦服务机器人,打造世界机器人之都 |
| 昆山 |
华恒、吉阳、柯昆、徕斯、澳昆、高晟等 |
2012 年销售41 亿元 |
形成工业机器人和智能机器人两大类产品完整产业链,建成省级研发机构和工程技术中心20 家,年产值200 亿元。 |
| 哈尔滨 |
KUKA 合资项目、富士康机器人项目、安川机器人项目、哈尔滨工业大学高性能残疾人假手项目等 |
2015 年达到百亿产值 |
聚焦机器人本体、精密减速器、伺服驱动器和电机、控制器等机器人核心部件、机器人系统集成等重点方向, 力争使机器人产业园成为我国北方最大的产业机器人基地 |
| 青岛 |
新松机器人,安川电机、海尔集团、橡胶谷公司 |
3 年内吸引30 家机器人公司 |
聚焦工业机器人,建立北方最大机器人产业基地 |
| 沈抚新城 |
金地绿利机器人产业园、香港纽克瑞森集团、佳士科技、思尔特 |
2017 年实现机器人递增产业产值1000 亿元 |
建立面向能源、工程机械和装备制造等行业的特种机器人和机器人化装备为特色的国家级机器人产业基地 |

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


