
参考中国报告网发布《2016-2022年中国机械停车设备行业运营现状及十三五发展机会分析报告》
1、行业竞争概况
机械式立体停车设备制造业在国内尚处于发展阶段,参与竞争的厂商实力参差不齐,呈现集中度较低、竞争较为分散的竞争格局。以发行人为代表的厂商,将技术优势从产品研发设计延伸至综合服务,实行差异化竞争策略,树立了自身的品牌价值。
与国内行业现状相比,发达国家机械式停车设备的生产市场已基本饱和,行业已经发展到成熟阶段,竞争格局较为稳定。以日本的新明和、石川岛播磨、德国的 Palis 为代表的国际知名设备供应厂商,技术水平高,产品质量稳定,但因产品价格和运输成本高等原因,难以打入中国市场。
2、行业内的主要企业和主要企业的市场份额
据行业协会《2016 年度机械式停车设备行业统计数据报告》,2016 年销售二十强企业如下(按企业名称首字母排序)
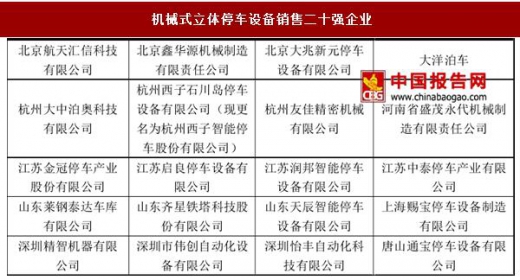
以上二十家企业的国内销售额计 879,223.31 万元,占上报企业销售总额的65.94%,其安装泊位数 468,270个,占国内新增泊位的 64.27%。
3、进入行业的主要壁垒
(1)资质壁垒
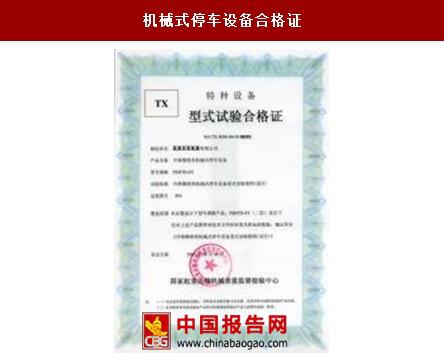
机械式停车设备作为特种设备,由国家质检总局对机械式停车设备实行制造、使用、安装、维修许可证制度。对于新进入企业而言,必须先取得相关资质方可从事机械式停车设备的生产、销售、安装和维修保养等业务,上述许可证的取得需要企业在注册资金、人员配置、生产配置、技术文件和质量管理体系等方面满足一定的要求,该行业目前存在资质壁垒。
(2)技术和人才壁垒
机械式停车设备涉及工程、机械设计与制造、机电一体化技术、自动化等多个专业领域。随着市场对产品安全、质量、节能和智能化水平等方面的要求不断提升,技术亦不断取得突破,行业的升级正在加速进行。因此需要企业把握产业发展趋势,不断研发新技术、突破新瓶颈、推出新产品以适应市场。只有拥有能够适应市场需求的研发技术和人才、具有较强的自主创新能力、在行业中积累了丰富经验的主流企业,才可能在日趋激烈的市场竞争中生存下去,而对于低端企业和新进入者而言,则具有较高的技术和人才壁垒。
(3)营销服务网络壁垒
营销服务网络是企业经营的基础。由于我国地域广阔且差异化较大,新进入者在短期内无法建立遍及全国的销售网络。与此同时,销售终端维护和设备售后服务也是企业实现业务发展、规模扩张和持续盈利的重要因素,需建立高效的营销管理机制,派遣有经验的专业人才去维护销售终端和做好设备售后服务,并配合现代化的信息管理系统将终端信息及时准确地在管理信息系统中进行更新,而新进入行业的生产制造企业缺乏相应的能力与经验。
(4)资金壁垒
停车设备制造行业属于资金密集型行业,需要投入大量资金用于生产制造、技术研发、市场开拓、人才队伍建设、品牌建设、知识产权保护、销售服务网络建设等方面。此外,受客户项目投资金额大和建设周期长、审批环节多、审计时间长等综合因素的影响,停车设备制造行业普遍存在应收账款金额大、回收周期长的特点,需要公司垫付较大规模的营运资金,对行业新进入者提出了较高的资金要求。
1、行业竞争概况
机械式立体停车设备制造业在国内尚处于发展阶段,参与竞争的厂商实力参差不齐,呈现集中度较低、竞争较为分散的竞争格局。以发行人为代表的厂商,将技术优势从产品研发设计延伸至综合服务,实行差异化竞争策略,树立了自身的品牌价值。
与国内行业现状相比,发达国家机械式停车设备的生产市场已基本饱和,行业已经发展到成熟阶段,竞争格局较为稳定。以日本的新明和、石川岛播磨、德国的 Palis 为代表的国际知名设备供应厂商,技术水平高,产品质量稳定,但因产品价格和运输成本高等原因,难以打入中国市场。
2、行业内的主要企业和主要企业的市场份额
据行业协会《2016 年度机械式停车设备行业统计数据报告》,2016 年销售二十强企业如下(按企业名称首字母排序)
机械式立体停车设备销售二十强企业
资料来源:中国报告网整理
以上二十家企业的国内销售额计 879,223.31 万元,占上报企业销售总额的65.94%,其安装泊位数 468,270个,占国内新增泊位的 64.27%。
3、进入行业的主要壁垒
(1)资质壁垒
机械式停车设备作为特种设备,由国家质检总局对机械式停车设备实行制造、使用、安装、维修许可证制度。对于新进入企业而言,必须先取得相关资质方可从事机械式停车设备的生产、销售、安装和维修保养等业务,上述许可证的取得需要企业在注册资金、人员配置、生产配置、技术文件和质量管理体系等方面满足一定的要求,该行业目前存在资质壁垒。
机械式停车设备合格证
资料来源:中国报告网整理
(2)技术和人才壁垒
机械式停车设备涉及工程、机械设计与制造、机电一体化技术、自动化等多个专业领域。随着市场对产品安全、质量、节能和智能化水平等方面的要求不断提升,技术亦不断取得突破,行业的升级正在加速进行。因此需要企业把握产业发展趋势,不断研发新技术、突破新瓶颈、推出新产品以适应市场。只有拥有能够适应市场需求的研发技术和人才、具有较强的自主创新能力、在行业中积累了丰富经验的主流企业,才可能在日趋激烈的市场竞争中生存下去,而对于低端企业和新进入者而言,则具有较高的技术和人才壁垒。
(3)营销服务网络壁垒
营销服务网络是企业经营的基础。由于我国地域广阔且差异化较大,新进入者在短期内无法建立遍及全国的销售网络。与此同时,销售终端维护和设备售后服务也是企业实现业务发展、规模扩张和持续盈利的重要因素,需建立高效的营销管理机制,派遣有经验的专业人才去维护销售终端和做好设备售后服务,并配合现代化的信息管理系统将终端信息及时准确地在管理信息系统中进行更新,而新进入行业的生产制造企业缺乏相应的能力与经验。
(4)资金壁垒
停车设备制造行业属于资金密集型行业,需要投入大量资金用于生产制造、技术研发、市场开拓、人才队伍建设、品牌建设、知识产权保护、销售服务网络建设等方面。此外,受客户项目投资金额大和建设周期长、审批环节多、审计时间长等综合因素的影响,停车设备制造行业普遍存在应收账款金额大、回收周期长的特点,需要公司垫付较大规模的营运资金,对行业新进入者提出了较高的资金要求。
资料来源:国家统计局,中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





