
参考中国报告网发布《2016-2022年中国机械停车设备行业运营现状及十三五发展机会分析报告》
国内机械式停车设备行业整体规模
我国机械式停车设备行业起步于 80 年代,随着汽车产业进入快速发展时期,带动了机械停车设备行业的快速增长。
2016 年,国内新增车库项目 2,215 个,同比增长 6.54%;新增泊位 728,643 个,同比增长 18.02%,增速较上年提高 12.8 个百分点;国内销售总额(包括汽车专用升降机)1,333,386.84 万元,同比增长 20.21%,增速较上年提高 17.3 个百分点。
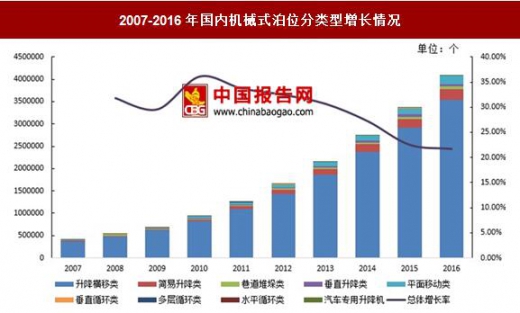
2007 年,我国机械式泊位总量为 403,931 个,2016 年为 4,089,757 个,过去十年间,我国机械式停车泊位的规模始终保持较快增长速度,复合增长率约为28%。
出口情况从近几年停车设备的出口规模来看,我国机械式停车设备出口销售额逐年增加,2016 年达到 58,231.45 万元,同比增长 11.76%,由于欧洲、美国、日本等海外市场接近饱和以及我国停车设备生产商在国际上竞争力不足,研发和营销能力都要弱于国际同行,以致我国整体出口规模较小,在总销售额中所占比重不足5%,无法有效拓展国际市场。
从出口地区来看,2016 年我国机械式停车设备共出口 38 个国家和地区,出口项目 107 个,出口泊位总数 22,995 个,其中亚洲为 11,369 个,占比为 49%,是国内停车设备出口的 主要市场;美洲为 5,435 个,占比为 24%;大洋洲为 3,953 个,占比为 17%;欧洲为 1,399 个,占比为 6%;非洲为 839 个,占比为 4%。
1、行业的经营模式
①基本经营模式——“产品销售+售后服务”
该模式根据产品特征和客户需求,一方面是接受客户订单后进行产品设计、组织生产、安装调试、产品验收,完成产品销售;另一方面是为客户提供人员培训、维修保养、零件供应等服务。该模式下,企业定位于设备供应商和产品售后服务商,目前机械式立体停车设备制造企业大多采用这种模式。
②综合经营模式——“产品销售+综合服务”
有别于基本经营模式,“产品销售+综合服务”模式提供了全产业链的综合服务,是行业具备竞争实力企业的未来发展方向。在此模式下,企业不仅是设备供应商和产品售后服务商,还要向客户提供技术咨询、规划审批、土建施工、设备装潢、售后服务、远程控制、智能管理等一系列综合服务,从而由单一的设备销售与售后服务商提升为综合服务提供商。同时,可通过 PPP 模式或自建模式参与停车场的投资、管理、运营等获得延伸服务的增值收益。公司目前已参股成立了北京大洋、河北大洋、山东光大、黑龙江大洋、青岛基耀、剑河大洋等停车投资运营公司,在为客户提供综合服务的基础上,积极开展停车投资、运营、管理等停车设备销售后市场的延伸服务,逐步形成产品销售、投资运营为一体的经营模式。
2、行业技术水平及特点
我国机械式停车设备制造业在近三十年的发展历程中,积累了一定的生产经验和技术基础,但行业内大部分企业尚处于仿制阶段,研发设计能力不强;行业内少数处于领先地位的企业掌握了一批核心技术,利用此类技术生产的产品引领着国内行业发展方向,有效提升了行业技术水平。同时,企业拥有发明专利的多少已成为本行业掌握核心技术的重要标志。本行业的技术发展主要有以下几个特点:
①技术含量低的产品占市场份额较大
在机械式停车设备的分类中,升降横移类停车设备,特别是低层升降横移类停车设备技术含量相对较低,因其具备成本低、场地适应性强、停车数量多等优点,得到了广泛应用,市场占有率超过 80%。2016 年末,取得停车设备制造许可证的企业 500 余家,绝大部分具备升降横移类停车设备的生产资质,其生产的此类设备同质化程度较高,设备缺点为:一是提升速度慢、运行效率低;二是必须将车辆开入宽度不到 2.5 米的存取位置,车库人性化程度较差。
②智能化高端产品逐步发力
随着人们对停车设备要求的不断提高,“高质、高效、高智能”的停车设备已成为行业发展方向。近年来,有竞争实力的少数企业加大了产品研发的自主创新力度和投入,一方面对升降横移类停车设备的技术进行升级,提高了设备提升速度和智能化水平,具备了“高层、高速、高智能”的特点。另一方面,加大对平面移动类、巷道堆垛类、垂直升降类等高智能化停车设备的研发投入,出现了诸多自动化程度、运行效率和性价比更高的智能化高端产品,代表了当今国际先进水平。我国高端自动化机械式停车技术经过不断的创新实践,已经开始走出一条自我创新、良性发展的道路,未来发展势头向好。
国内需求分布集中
2016 年,我国新增机械式泊位 72.86 万个,建设量排名前 10 的省(自治区、直辖市)的新建泊位数占新增泊位总数的 70.46%,江浙两省增量占比 27.16%,呈现出了高度的集中性。
截至2016 年底,国内机械式停车泊位数超过408 万个,其中江苏省拥有 54.76 万个,占比 13.39%,排名前五位省(自治区、直辖市)共计 186.95 万个,占比45.72%,排名前十位省(自治区、直辖市)拥有泊位数 315.05 万个,占比 77.05%,呈现出较高的集中度。
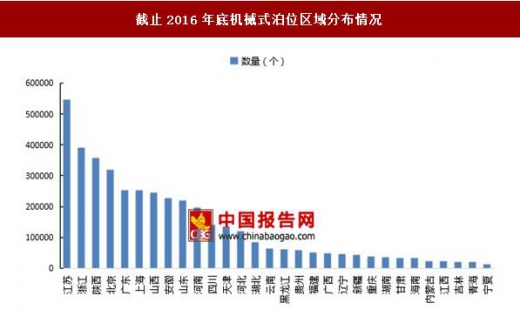
从 2016 年新增泊位省(自治区、直辖市)的分布情况以及截至 2016 年各省(自治区、直辖市)的分布情况可知,我国国内需求主要集中在东南沿海地区。这些地区用地紧张,经济发达,汽车保有量巨大,对停车泊位需求旺盛。
国内机械式停车设备行业整体规模
我国机械式停车设备行业起步于 80 年代,随着汽车产业进入快速发展时期,带动了机械停车设备行业的快速增长。
2016 年,国内新增车库项目 2,215 个,同比增长 6.54%;新增泊位 728,643 个,同比增长 18.02%,增速较上年提高 12.8 个百分点;国内销售总额(包括汽车专用升降机)1,333,386.84 万元,同比增长 20.21%,增速较上年提高 17.3 个百分点。
2007 年,我国机械式泊位总量为 403,931 个,2016 年为 4,089,757 个,过去十年间,我国机械式停车泊位的规模始终保持较快增长速度,复合增长率约为28%。
2007-2016年国内机械式泊位分类型增长情况
数据来源:国家统计局
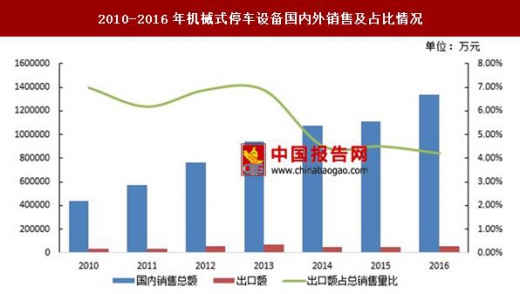
出口情况从近几年停车设备的出口规模来看,我国机械式停车设备出口销售额逐年增加,2016 年达到 58,231.45 万元,同比增长 11.76%,由于欧洲、美国、日本等海外市场接近饱和以及我国停车设备生产商在国际上竞争力不足,研发和营销能力都要弱于国际同行,以致我国整体出口规模较小,在总销售额中所占比重不足5%,无法有效拓展国际市场。
2010-2016年机械式停车设备国内外销售及占比情况
数据来源:国家统计局
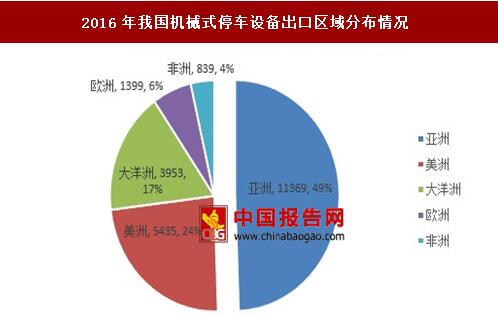
从出口地区来看,2016 年我国机械式停车设备共出口 38 个国家和地区,出口项目 107 个,出口泊位总数 22,995 个,其中亚洲为 11,369 个,占比为 49%,是国内停车设备出口的 主要市场;美洲为 5,435 个,占比为 24%;大洋洲为 3,953 个,占比为 17%;欧洲为 1,399 个,占比为 6%;非洲为 839 个,占比为 4%。
2016年我国机械式停车设备出口区域分布情况
数据来源:国家统计局
机械式停车设备行业特征 1、行业的经营模式
①基本经营模式——“产品销售+售后服务”
该模式根据产品特征和客户需求,一方面是接受客户订单后进行产品设计、组织生产、安装调试、产品验收,完成产品销售;另一方面是为客户提供人员培训、维修保养、零件供应等服务。该模式下,企业定位于设备供应商和产品售后服务商,目前机械式立体停车设备制造企业大多采用这种模式。
②综合经营模式——“产品销售+综合服务”
有别于基本经营模式,“产品销售+综合服务”模式提供了全产业链的综合服务,是行业具备竞争实力企业的未来发展方向。在此模式下,企业不仅是设备供应商和产品售后服务商,还要向客户提供技术咨询、规划审批、土建施工、设备装潢、售后服务、远程控制、智能管理等一系列综合服务,从而由单一的设备销售与售后服务商提升为综合服务提供商。同时,可通过 PPP 模式或自建模式参与停车场的投资、管理、运营等获得延伸服务的增值收益。公司目前已参股成立了北京大洋、河北大洋、山东光大、黑龙江大洋、青岛基耀、剑河大洋等停车投资运营公司,在为客户提供综合服务的基础上,积极开展停车投资、运营、管理等停车设备销售后市场的延伸服务,逐步形成产品销售、投资运营为一体的经营模式。
2、行业技术水平及特点
我国机械式停车设备制造业在近三十年的发展历程中,积累了一定的生产经验和技术基础,但行业内大部分企业尚处于仿制阶段,研发设计能力不强;行业内少数处于领先地位的企业掌握了一批核心技术,利用此类技术生产的产品引领着国内行业发展方向,有效提升了行业技术水平。同时,企业拥有发明专利的多少已成为本行业掌握核心技术的重要标志。本行业的技术发展主要有以下几个特点:
①技术含量低的产品占市场份额较大
在机械式停车设备的分类中,升降横移类停车设备,特别是低层升降横移类停车设备技术含量相对较低,因其具备成本低、场地适应性强、停车数量多等优点,得到了广泛应用,市场占有率超过 80%。2016 年末,取得停车设备制造许可证的企业 500 余家,绝大部分具备升降横移类停车设备的生产资质,其生产的此类设备同质化程度较高,设备缺点为:一是提升速度慢、运行效率低;二是必须将车辆开入宽度不到 2.5 米的存取位置,车库人性化程度较差。
②智能化高端产品逐步发力
随着人们对停车设备要求的不断提高,“高质、高效、高智能”的停车设备已成为行业发展方向。近年来,有竞争实力的少数企业加大了产品研发的自主创新力度和投入,一方面对升降横移类停车设备的技术进行升级,提高了设备提升速度和智能化水平,具备了“高层、高速、高智能”的特点。另一方面,加大对平面移动类、巷道堆垛类、垂直升降类等高智能化停车设备的研发投入,出现了诸多自动化程度、运行效率和性价比更高的智能化高端产品,代表了当今国际先进水平。我国高端自动化机械式停车技术经过不断的创新实践,已经开始走出一条自我创新、良性发展的道路,未来发展势头向好。
国内需求分布集中
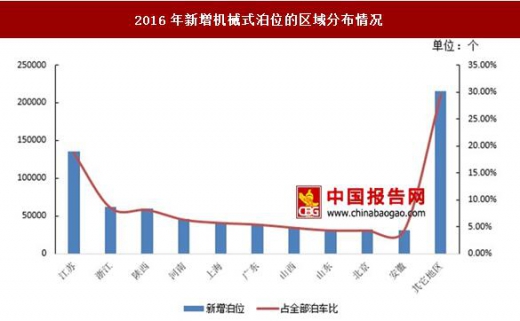
2016 年,我国新增机械式泊位 72.86 万个,建设量排名前 10 的省(自治区、直辖市)的新建泊位数占新增泊位总数的 70.46%,江浙两省增量占比 27.16%,呈现出了高度的集中性。
2016年新增机械式泊位的区域分布情况
数据来源:国家统计局
截至2016 年底,国内机械式停车泊位数超过408 万个,其中江苏省拥有 54.76 万个,占比 13.39%,排名前五位省(自治区、直辖市)共计 186.95 万个,占比45.72%,排名前十位省(自治区、直辖市)拥有泊位数 315.05 万个,占比 77.05%,呈现出较高的集中度。
截止2016年底机械式泊位区域分布情况
数据来源:国家统计局
从 2016 年新增泊位省(自治区、直辖市)的分布情况以及截至 2016 年各省(自治区、直辖市)的分布情况可知,我国国内需求主要集中在东南沿海地区。这些地区用地紧张,经济发达,汽车保有量巨大,对停车泊位需求旺盛。
资料来源:国家统计局,中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





