
中型拖拉机产量持续扩大在2020年超过小型拖拉机产量成为第一
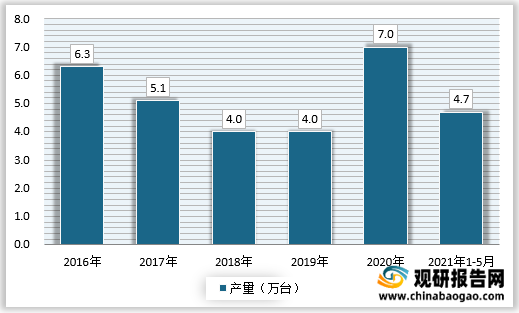
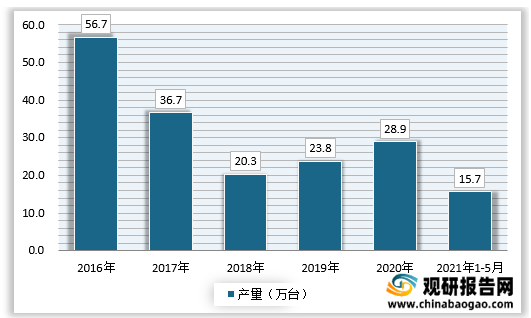
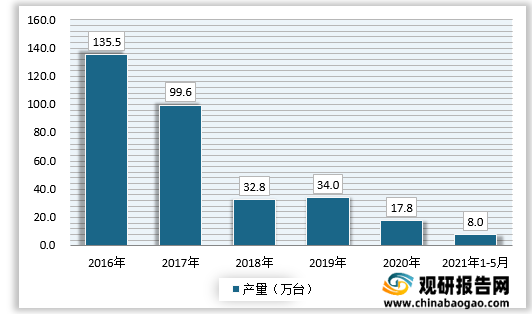
据国家统计局统计,2020年拖拉机总产量53.76万台,大型拖拉机(大于100马力)累计产量7.0万台,中型拖拉机(25-100马力)累计产量28.9万台,小型拖拉机(小于25马力)累计产量17.8万台。2021年1-5月,大型拖拉机累计产量达4.7万台同比增长60.5%,中型拖拉机产量达15.7万台同比增长28%,小型拖拉机产量达8.0万台同比增长29%。
我国大中型拖拉机市场品牌格局中,东方红、雷沃、东风位居前三
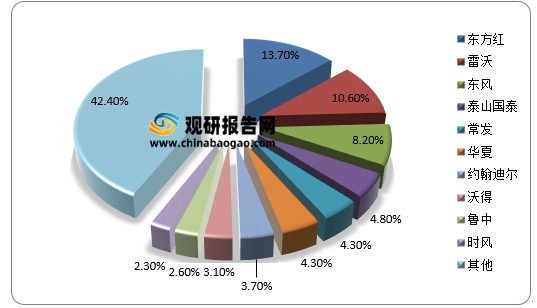
数据显示,2020年,我国大中型拖拉机市场竞争格局中,东方红、雷沃、东风位居前三,市场份额占比分别为13.7%、10.6%、8.2%,cr3为32.5%。泰山国泰、常发、华夏、约翰迪尔、沃得、鲁中、时风市场份额占比较小,分别为4.8%、4.3%、4.3%、3.7%、3.1%、2.6%、2.3%。
小型拖拉机逐步被替代,头部企业陆续推出大中型拖拉机
面对日趋激烈的国际市场竞争,各大公司拖拉机的品种、规格、型号日益增多,变型产品大量涌现,以满足不同地区、不同农场规模、不同作物类型以及不同经济条件等的不同需求。如法国雷诺公司的轮式拖拉机有8个系列约50种规格型号。
麦赛福格森公司的轮式拖拉机有6个系列近50个基本型号,并各有两轮及四轮驱动;意大利兰迪尼公司有17个系列79种型号,还不包括两轮及四轮驱动及变速装置变化等各种变型的轮式和履带式拖拉机。
各大公司的轮式拖拉机的最大功率已经接近和超过200千瓦。如麦赛福格森公司8200系列轮式拖拉机的最大功率为191千瓦,德国芬特公司的轮式拖拉机功率为199千瓦;道普公司的轮式拖拉机的功率为235千瓦。在发展大功率拖拉机的同时,中小型拖拉机仍一定的市场。
2020年,第一拖拉机股份有限公司及时推出市场急需产品东方红LH/LN1804/2104系列拖拉机,同时针对中轮拖功率上延的市场需求趋势丰富中轮拖产品组合,东方红ME704/ME804拖拉机、MF904/1004拖拉机等新机型产品获得较好市场认可度。第一拖拉机股份有限公司大中型拖拉机产品销量5.36万台,同比增长28.04%。其中,100马力以上拖拉机累计销售1.81万台,同比增长46.06%。大中型拖拉机累计销量增幅超过行业增幅,市场占有率处于行业领先地位。
2020年,雷沃重工实现营业收入140亿元,累计销售农业机械8万台。据潍柴动力方面介绍,此前潍柴与雷沃重工的配套发动机仅有每年1-2万台,公司预期完成重组后,每年能为潍柴动力增加10万台农业装备、工程机械发动机销量。雷沃重工目前的拖拉机型号马力均在25马力以上,也就是说雷沃重工生产的拖拉机均为中大型拖拉机。(CJ)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
据国家统计局统计,2020年拖拉机总产量53.76万台,大型拖拉机(大于100马力)累计产量7.0万台,中型拖拉机(25-100马力)累计产量28.9万台,小型拖拉机(小于25马力)累计产量17.8万台。2021年1-5月,大型拖拉机累计产量达4.7万台同比增长60.5%,中型拖拉机产量达15.7万台同比增长28%,小型拖拉机产量达8.0万台同比增长29%。
2016-2021年1-5月大型拖拉机产量(万台)
资料来源:国家统计局、观研天下数据中心整理
2016-2021年1-5月中型拖拉机产量(万台)
资料来源:国家统计局、观研天下数据中心整理
2016-2021年1-5月小型拖拉机产量(万台)
资料来源:国家统计局、观研天下数据中心整理
数据显示,2020年,我国大中型拖拉机市场竞争格局中,东方红、雷沃、东风位居前三,市场份额占比分别为13.7%、10.6%、8.2%,cr3为32.5%。泰山国泰、常发、华夏、约翰迪尔、沃得、鲁中、时风市场份额占比较小,分别为4.8%、4.3%、4.3%、3.7%、3.1%、2.6%、2.3%。
2020年我国大中型拖拉机市场品牌格局
资料来源:国家统计局、观研天下数据中心整理
小型拖拉机逐步被替代,头部企业陆续推出大中型拖拉机
面对日趋激烈的国际市场竞争,各大公司拖拉机的品种、规格、型号日益增多,变型产品大量涌现,以满足不同地区、不同农场规模、不同作物类型以及不同经济条件等的不同需求。如法国雷诺公司的轮式拖拉机有8个系列约50种规格型号。
麦赛福格森公司的轮式拖拉机有6个系列近50个基本型号,并各有两轮及四轮驱动;意大利兰迪尼公司有17个系列79种型号,还不包括两轮及四轮驱动及变速装置变化等各种变型的轮式和履带式拖拉机。
各大公司的轮式拖拉机的最大功率已经接近和超过200千瓦。如麦赛福格森公司8200系列轮式拖拉机的最大功率为191千瓦,德国芬特公司的轮式拖拉机功率为199千瓦;道普公司的轮式拖拉机的功率为235千瓦。在发展大功率拖拉机的同时,中小型拖拉机仍一定的市场。
2020年,第一拖拉机股份有限公司及时推出市场急需产品东方红LH/LN1804/2104系列拖拉机,同时针对中轮拖功率上延的市场需求趋势丰富中轮拖产品组合,东方红ME704/ME804拖拉机、MF904/1004拖拉机等新机型产品获得较好市场认可度。第一拖拉机股份有限公司大中型拖拉机产品销量5.36万台,同比增长28.04%。其中,100马力以上拖拉机累计销售1.81万台,同比增长46.06%。大中型拖拉机累计销量增幅超过行业增幅,市场占有率处于行业领先地位。
2020年,雷沃重工实现营业收入140亿元,累计销售农业机械8万台。据潍柴动力方面介绍,此前潍柴与雷沃重工的配套发动机仅有每年1-2万台,公司预期完成重组后,每年能为潍柴动力增加10万台农业装备、工程机械发动机销量。雷沃重工目前的拖拉机型号马力均在25马力以上,也就是说雷沃重工生产的拖拉机均为中大型拖拉机。(CJ)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


