
参考中国报告网发布《2017-2022年中国医疗器械行业市场发展现状及十三五投资规划研究报告》
1、医疗器械定义
医疗器械是指直接或间接用于人体的仪器、设备、器具、体外诊断试剂及校准物、材料及其他类似或者相关的物品,包括所需要的软件,主要用于医疗诊断、监护和治疗。
医疗器械产品品种繁多,按照终端客户和产品特性,可大致进行如下分类:
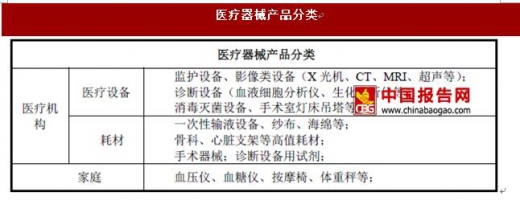
从上表可见,医疗器械的特点是产品间差异极大,既包括止血海绵、一次性注射器这类较简单的产品,也包括医用磁共振成像设备(MRI)这类复杂的大型设备;基础领域涉及电子技术、计算机技术、传感器技术、信号处理技术、生物化学、临床医学、精密机械、光学、自动控制、流体力学等众多方面。因此医疗器械的发展受相应国家基础工业发展水平影响很大,美国、欧洲、日本等地由于发达的工业基础和多年的技术积累,长期处于世界的领先位置。
2、市场情况
全球医疗器械行业是多学科交叉、知识密集、资金密集型高技术产业,综合了各种高新技术成果,是将传统工业与生物医学工程、电子信息技术和现代医学影像技术等高新技术相结合,具有高壁垒、集中度高的特点,是一个国家制造业和高科技发展水平的标准之一。
(1) 受益于需求端驱动,全球医疗器械行业持续稳定增长
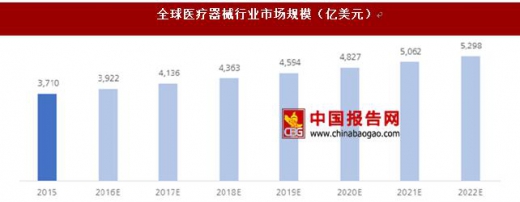
医疗器械的发展与医疗健康行业整体发展强相关,医疗健康行业发展受经济周期影响相对较小,行业稳定性较高。随着全球人口自然增长,人口老龄化程度提高,医疗健康行业的需求将持续提升;此外,发展中国家经济增长提高了消费能力,全球范围内长期来看医疗器械市场将持续保持增长的趋势。根据统计,2015年全球医疗器械销售规模为3,710亿美元,预计2022年将超过5,200亿美元,期间年均增长率将保持在5.20%。
(2) 全球各地区医疗器械发展阶段各异
从区域来看,欧美日等发达国家和地区的医疗器械产业发展时间早,对医疗器械产品的技术水平和质量要求较高,市场需求以新产品的升级换代为主,市场规模庞大,增长稳定。而以中国为代表的新兴市场是全球最具潜力的医疗器械市场,产品普及需求与升级换代需求并存,近年来的增长速度较快。
美国是医疗器械最主要的市场和制造国,约占据全球45%的市场。美国医疗器械行业拥有强大的研发实力,技术水平世界领先。
欧洲是全球医疗器械第二大市场和制造地区,欧洲占全球医疗器械市场的约30%。德国和法国是欧洲医疗器械的主要制造国。法国是仅次于德国的欧洲第二大医疗器械生产国,也是欧洲主要医疗器械出口国。
日本是继美国、欧洲的又一大医疗器械制造地,基于其工业发展基础,日本在医疗器械行业的优势主要在医学影像领域。
中国将成为全球医疗器械的重要生产基地。我国市场规模逐渐上升,尤其在多种中低端医疗器械产品方面,产量居世界第一。我国医疗器械市场在高端产品市场中,大部分份额由外资企业占领。
(3) 医疗器械部分子领域发展迅猛
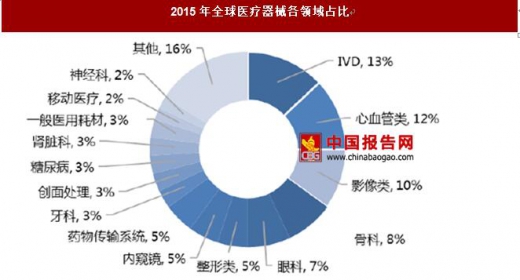
从具体领域来看, 2015年前15大医疗器械种类销售额达3,137亿美元,市场份额为84.5%,预计2022年可达4,468亿美元。其中,前三类医疗器械类别是体外诊断、心脏病学和影像诊断,当前全球市场规模均在350亿美元以上,预计至2022年均在500亿美元以上,最大的体外诊断类将超过700亿美元。
(4)我国医疗器械市场增长迅速
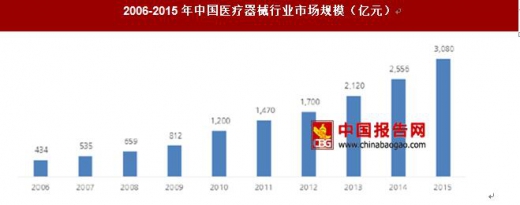
我国是人口大国,医疗器械行业属于国家重点支持的战略新兴产业,发展前景广阔。伴随着经济的快速发展,我国医疗器械行业增长迅速,市场销售规模由2006年的434亿元增长到2015年的3,080亿元7。中国医疗器械行业正处于快速发展期。
与国际市场相比,中国医疗器械市场还有巨大的成长空间。在全球医疗器械市场,医疗器械市场规模已经与同期药品市场规模相当,而中国医疗器械市场仅为同期药品市场的14%8,未来还将有广阔的成长空间。随着经济发展,城镇化、人口老龄化、医疗器械国产化的不断加深,医疗保险覆盖率的提高,以及慢性病发病率的不断提升,医疗企业需求将不断释放,从而推动医疗器械市场迅速扩容。
随着全球制造业产能转移以及国内装备制造能力的提升,中国已经成为医疗器械的重要出口国,医疗器械出口规模逐年提升。根据中国海关统计数据,2015年,医疗器械出口额已经达到384.89亿美元,近5年复合增长率达到11.18%。随着中国医疗器械企业技术提升和规模壮大,高技术、高附加值产品的出口还将逐渐扩大,中国医疗器械企业将在全球医疗器械贸易中承担更为重要的作用。
1、医疗器械定义
医疗器械是指直接或间接用于人体的仪器、设备、器具、体外诊断试剂及校准物、材料及其他类似或者相关的物品,包括所需要的软件,主要用于医疗诊断、监护和治疗。
医疗器械产品品种繁多,按照终端客户和产品特性,可大致进行如下分类:
资料来源:公开资料整理
从上表可见,医疗器械的特点是产品间差异极大,既包括止血海绵、一次性注射器这类较简单的产品,也包括医用磁共振成像设备(MRI)这类复杂的大型设备;基础领域涉及电子技术、计算机技术、传感器技术、信号处理技术、生物化学、临床医学、精密机械、光学、自动控制、流体力学等众多方面。因此医疗器械的发展受相应国家基础工业发展水平影响很大,美国、欧洲、日本等地由于发达的工业基础和多年的技术积累,长期处于世界的领先位置。
2、市场情况
全球医疗器械行业是多学科交叉、知识密集、资金密集型高技术产业,综合了各种高新技术成果,是将传统工业与生物医学工程、电子信息技术和现代医学影像技术等高新技术相结合,具有高壁垒、集中度高的特点,是一个国家制造业和高科技发展水平的标准之一。
(1) 受益于需求端驱动,全球医疗器械行业持续稳定增长
医疗器械的发展与医疗健康行业整体发展强相关,医疗健康行业发展受经济周期影响相对较小,行业稳定性较高。随着全球人口自然增长,人口老龄化程度提高,医疗健康行业的需求将持续提升;此外,发展中国家经济增长提高了消费能力,全球范围内长期来看医疗器械市场将持续保持增长的趋势。根据统计,2015年全球医疗器械销售规模为3,710亿美元,预计2022年将超过5,200亿美元,期间年均增长率将保持在5.20%。
数据来源:观研天下数据中心整理
(2) 全球各地区医疗器械发展阶段各异
从区域来看,欧美日等发达国家和地区的医疗器械产业发展时间早,对医疗器械产品的技术水平和质量要求较高,市场需求以新产品的升级换代为主,市场规模庞大,增长稳定。而以中国为代表的新兴市场是全球最具潜力的医疗器械市场,产品普及需求与升级换代需求并存,近年来的增长速度较快。
美国是医疗器械最主要的市场和制造国,约占据全球45%的市场。美国医疗器械行业拥有强大的研发实力,技术水平世界领先。
欧洲是全球医疗器械第二大市场和制造地区,欧洲占全球医疗器械市场的约30%。德国和法国是欧洲医疗器械的主要制造国。法国是仅次于德国的欧洲第二大医疗器械生产国,也是欧洲主要医疗器械出口国。
日本是继美国、欧洲的又一大医疗器械制造地,基于其工业发展基础,日本在医疗器械行业的优势主要在医学影像领域。
中国将成为全球医疗器械的重要生产基地。我国市场规模逐渐上升,尤其在多种中低端医疗器械产品方面,产量居世界第一。我国医疗器械市场在高端产品市场中,大部分份额由外资企业占领。
(3) 医疗器械部分子领域发展迅猛
从具体领域来看, 2015年前15大医疗器械种类销售额达3,137亿美元,市场份额为84.5%,预计2022年可达4,468亿美元。其中,前三类医疗器械类别是体外诊断、心脏病学和影像诊断,当前全球市场规模均在350亿美元以上,预计至2022年均在500亿美元以上,最大的体外诊断类将超过700亿美元。
数据来源:观研天下数据中心整理
(4)我国医疗器械市场增长迅速
我国是人口大国,医疗器械行业属于国家重点支持的战略新兴产业,发展前景广阔。伴随着经济的快速发展,我国医疗器械行业增长迅速,市场销售规模由2006年的434亿元增长到2015年的3,080亿元7。中国医疗器械行业正处于快速发展期。
数据来源:观研天下数据中心整理
与国际市场相比,中国医疗器械市场还有巨大的成长空间。在全球医疗器械市场,医疗器械市场规模已经与同期药品市场规模相当,而中国医疗器械市场仅为同期药品市场的14%8,未来还将有广阔的成长空间。随着经济发展,城镇化、人口老龄化、医疗器械国产化的不断加深,医疗保险覆盖率的提高,以及慢性病发病率的不断提升,医疗企业需求将不断释放,从而推动医疗器械市场迅速扩容。
随着全球制造业产能转移以及国内装备制造能力的提升,中国已经成为医疗器械的重要出口国,医疗器械出口规模逐年提升。根据中国海关统计数据,2015年,医疗器械出口额已经达到384.89亿美元,近5年复合增长率达到11.18%。随着中国医疗器械企业技术提升和规模壮大,高技术、高附加值产品的出口还将逐渐扩大,中国医疗器械企业将在全球医疗器械贸易中承担更为重要的作用。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








