
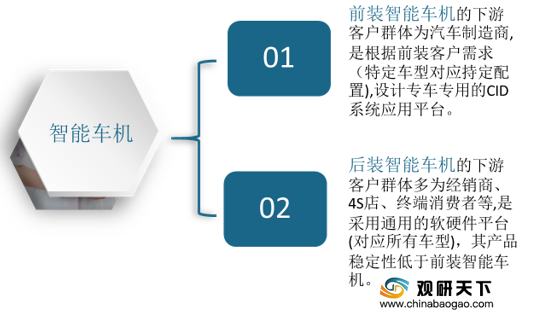
智能车机是车载信息娱乐设备的简称,是采用无线通信、卫星导航、移动网络等技术,为用户提供信息娱乐、汽车卫星导航定位、安防监控等服务的汽车终端产品。发展至今,智能车机已从第一代“老式车载卡带、收音机式”车机更新至第四代拥有语音声控、远程操控、万物互联等功能的智能车机。按照客户类型的不同,智能车机可分为前装智能车机与后装智能车机。
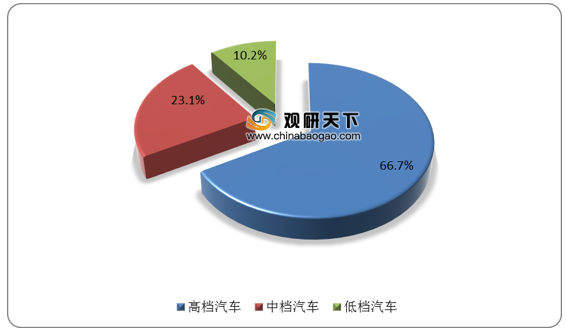
由于智能车机价格高昂,前装智能车机主要应用汽车类型为高档汽车,销量占比高达66.7%,中、低档汽车类型销量占比分别为23.1%与10.3%。
2015-2019年,我国汽车产销量均不断增长。根据数据显示,我国汽车产量由2015年的2483.8万辆增长至2019年的2572.1万辆,销量由2015年的1.3亿辆增长至2019年的2.1亿辆。汽车产销量稳定增长,我国汽车后市场潜力巨大,带动我国智能车机行业市场规模呈增长态势。
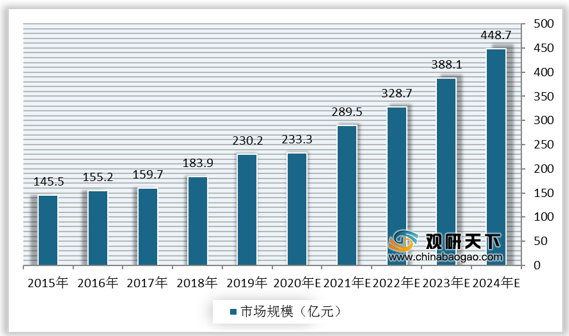
根据数据显示,我国智能车机行业市场规模由2015年的145.5亿元增长至2019年的230.2亿元,预计2024年将达到448.7亿元。
从细分市场来看,2018-2019年我国智能车机行业中娱乐系统市场规模增长速度大于信息系统市场规模增长速度。根据数据显示,2018年,我国智能车机行业娱乐系统市场规模增速为20.1%,信息系统市场规模增速为11.6%;2019年,我国智能车机行业娱乐系统市场规模增速为45%,信息系统市场规模增速为10.1%。

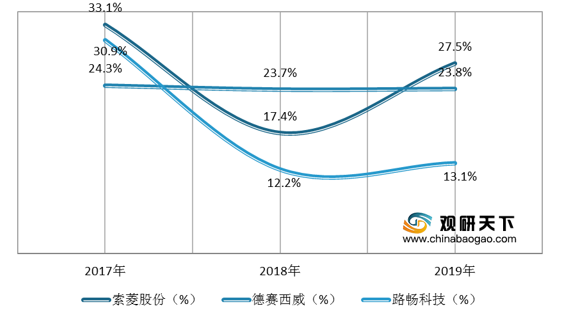
从行业竞争格局来看,我国智能车机行业市场参与者众多,市场集中度一般,目前尚未出现处于绝对垄断地位的企业。龙头企业如索菱股份、德赛西威、路畅科技等凭借优秀的产品硬件、软件与技术创新等方面处于领先水平,合计市场占有率约为50%。从行业龙头毛利率来看,我国智能车机行业整体利润水平较为可观。
智能车机分类
数据来源:公开资料整理
由于智能车机价格高昂,前装智能车机主要应用汽车类型为高档汽车,销量占比高达66.7%,中、低档汽车类型销量占比分别为23.1%与10.3%。
前装智能车机主要应用汽车类型占比情况
数据来源:公开资料整理
2015-2019年,我国汽车产销量均不断增长。根据数据显示,我国汽车产量由2015年的2483.8万辆增长至2019年的2572.1万辆,销量由2015年的1.3亿辆增长至2019年的2.1亿辆。汽车产销量稳定增长,我国汽车后市场潜力巨大,带动我国智能车机行业市场规模呈增长态势。
根据数据显示,我国智能车机行业市场规模由2015年的145.5亿元增长至2019年的230.2亿元,预计2024年将达到448.7亿元。
2015-2024年我国智能车机行业市场规模及预测
数据来源:公开资料整理
从细分市场来看,2018-2019年我国智能车机行业中娱乐系统市场规模增长速度大于信息系统市场规模增长速度。根据数据显示,2018年,我国智能车机行业娱乐系统市场规模增速为20.1%,信息系统市场规模增速为11.6%;2019年,我国智能车机行业娱乐系统市场规模增速为45%,信息系统市场规模增速为10.1%。
2015-2019年我国智能车机行业细分领域市场规模及增速
数据来源:公开资料整理
从行业竞争格局来看,我国智能车机行业市场参与者众多,市场集中度一般,目前尚未出现处于绝对垄断地位的企业。龙头企业如索菱股份、德赛西威、路畅科技等凭借优秀的产品硬件、软件与技术创新等方面处于领先水平,合计市场占有率约为50%。从行业龙头毛利率来看,我国智能车机行业整体利润水平较为可观。
2017-2019年我国智能车机行业龙头企业毛利率
数据来源:公开资料整理(zlj)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国智能车机市场分析报告-市场规模现状与发展规划趋势》
《2020年中国车机市场分析报告-行业运营态势与发展前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
《2021年中国智能车机市场分析报告-市场规模现状与发展规划趋势》
《2020年中国车机市场分析报告-行业运营态势与发展前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


