
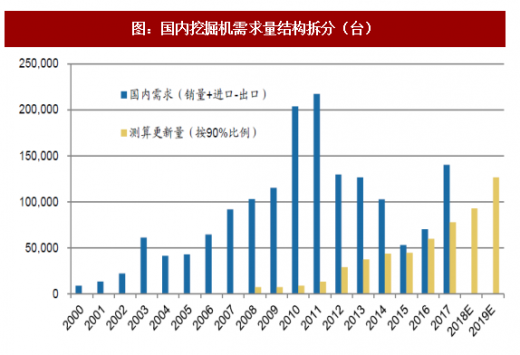
更新需求是未来的需求托底力量。本轮需求格局与2009-2011年不同的是,存量需求逻辑大于增量需求逻辑,更新需求目前正在成为影响挖掘机需求的重要力量,我们认为更新需求是来自于设备自身使用寿命周期,同时叠加外部经济需求周期给予释放。通常而言,挖掘机平均使用寿命在10000-15000小时左右,按照平均每年1600小时的使用效率来估算,使用寿命约为8-10年,上一轮国内挖掘机需求增速较快的时间窗口是2007-2011年。通过我们的更新需求模型测算,2016年国内需求中,更新需求的比例已经远超过70%,正在成为影响中期挖机需求的托底力量。
此前,市场普遍担忧一个问题:更新需求与增量需求面临不确定性,如果外部需求不好,机主可以选择不更新在推迟更新。我们认为这个问题忽略了几个非常关键的事实:(1)设备的生命周期,设备的工作承受力是有极限的,老旧设备维修成本远高于新机,过去国内的机主主要分为几类,单位自用类型和个人用户,前者主要是以生产工具为保有目的,后者以赚钱盈利工具为目的保有,所以设备的生命周期决定了其工作效率,也决定了其维修成本和盈利能力;(2)新旧设备的赚钱能力差异,在一个需求变好市场环境下,新机的盈利能力远超于旧设备;(3)需求总量实际上是增长的,2011年国内基建+地产的固定资产总投资规模约为14.3万亿,而2016年地产+基建固定资产投资总规模是28.73万亿元,相对于2011年提升了一倍,但挖掘机保有量仅增长25%。
参考观研天下发布《2018年中国工程机械行业分析报告-市场运营态势与发展趋势预测》
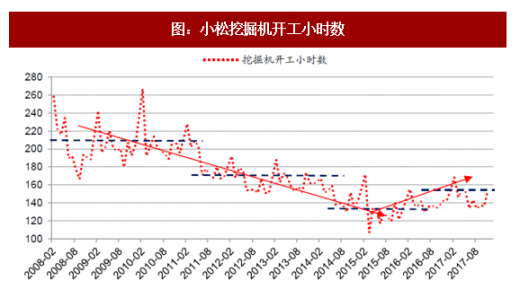
销量需求实质性好转,开工数据同步回暖。工程机械行业需求本质上是周期性波动的,2016年7月以来,以挖掘机为代表的工程机械产品需求持续复苏,以挖机为例,根据工程机械工业协会挖机分会的数据显示,2017年挖掘机全年国内销量水平达到了14万台,同比增速达到100%。开机小时数方面,2017年全年开工小时数大多数月份均实现了正增长,全年开工小时数增长了5%的水平。2018年开年以来,1-2月份小松开工小时数合计达到164.1小时,同比微幅下滑2.5%(考虑到去年同期2月份已经是旺季开工季,我们认为这个基本与去年持平的开工小时数已经表明开工较强)。
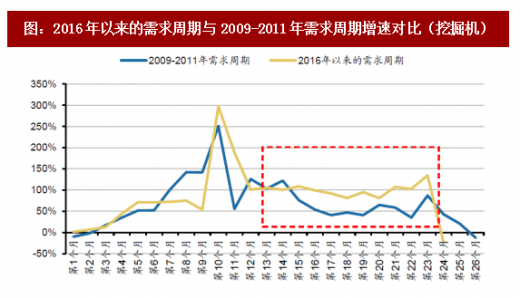
需求强度和可持续性可与2009-2011年的周期比肩。衡量两轮周期需求强度,我们可以从销量增幅的高度和绝对销量高度两个维度来看综合考量。以2009-2011年的需求周期为例,从2009年6月开始,挖掘机销量开始正增长,而本轮需求也是从2016年5-6月开始增速转正,到目前为止,已经持续了接近24个月。从销量的弹性高度来看,2011年的销量是17.5万台,2017年的销量是14万台,虽然总量不及上一轮需求周期,但从增速来看,2017年下半年的需求增速水平远超2011年下半年需求增速水平,同时2017年12月份挖掘机销量还创下了历史最高单月销量纪录,所以从总需求强度的维度来看,本轮需求可以与2009-2011年的需求周期比肩。其次,关于可持续性,我们认为本轮需求的可持续性会比前者更长,核心理由包括:(1)增量需求之外,巨大的更新需求形成中长期的托底力量;(2)新增的领域,从挖掘机和混凝土泵车而言,巨大的农村市场,催生了6吨以下的微挖和30米以内的短臂架泵车的需求。
此前,市场普遍担忧一个问题:更新需求与增量需求面临不确定性,如果外部需求不好,机主可以选择不更新在推迟更新。我们认为这个问题忽略了几个非常关键的事实:(1)设备的生命周期,设备的工作承受力是有极限的,老旧设备维修成本远高于新机,过去国内的机主主要分为几类,单位自用类型和个人用户,前者主要是以生产工具为保有目的,后者以赚钱盈利工具为目的保有,所以设备的生命周期决定了其工作效率,也决定了其维修成本和盈利能力;(2)新旧设备的赚钱能力差异,在一个需求变好市场环境下,新机的盈利能力远超于旧设备;(3)需求总量实际上是增长的,2011年国内基建+地产的固定资产总投资规模约为14.3万亿,而2016年地产+基建固定资产投资总规模是28.73万亿元,相对于2011年提升了一倍,但挖掘机保有量仅增长25%。
参考观研天下发布《2018年中国工程机械行业分析报告-市场运营态势与发展趋势预测》
图:国内挖掘机需求量结构拆分(台)
资料来源:公开资料整理
销量需求实质性好转,开工数据同步回暖。工程机械行业需求本质上是周期性波动的,2016年7月以来,以挖掘机为代表的工程机械产品需求持续复苏,以挖机为例,根据工程机械工业协会挖机分会的数据显示,2017年挖掘机全年国内销量水平达到了14万台,同比增速达到100%。开机小时数方面,2017年全年开工小时数大多数月份均实现了正增长,全年开工小时数增长了5%的水平。2018年开年以来,1-2月份小松开工小时数合计达到164.1小时,同比微幅下滑2.5%(考虑到去年同期2月份已经是旺季开工季,我们认为这个基本与去年持平的开工小时数已经表明开工较强)。
图:小松挖掘机开工小时数
资料来源:公开资料整理
需求强度和可持续性可与2009-2011年的周期比肩。衡量两轮周期需求强度,我们可以从销量增幅的高度和绝对销量高度两个维度来看综合考量。以2009-2011年的需求周期为例,从2009年6月开始,挖掘机销量开始正增长,而本轮需求也是从2016年5-6月开始增速转正,到目前为止,已经持续了接近24个月。从销量的弹性高度来看,2011年的销量是17.5万台,2017年的销量是14万台,虽然总量不及上一轮需求周期,但从增速来看,2017年下半年的需求增速水平远超2011年下半年需求增速水平,同时2017年12月份挖掘机销量还创下了历史最高单月销量纪录,所以从总需求强度的维度来看,本轮需求可以与2009-2011年的需求周期比肩。其次,关于可持续性,我们认为本轮需求的可持续性会比前者更长,核心理由包括:(1)增量需求之外,巨大的更新需求形成中长期的托底力量;(2)新增的领域,从挖掘机和混凝土泵车而言,巨大的农村市场,催生了6吨以下的微挖和30米以内的短臂架泵车的需求。
图:2016年以来的需求周期与2009-2011年需求周期增速对比(挖掘机)
资料来源:公开资料整理
资料来源:观研天下整理,转载请注明出处(GYWW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。



