
2017年前三季度,工程机械上游原材料钢、铁及其他有色金属价格触底反弹,各原材料价格均有不同程度的提升,工程机械行业成本控制压力不断加大;零部件供应上,我国工程机械呈现出基础零部件产能过剩,核心零部件产能不足的结构性失衡;我国工程机械核心零部件多源于海外进口,近年来大功率柴油发动机和液压元件价格有所下降。钢、铁以及其他有色金属是工程机械制造企业的主要生产原料。一般来说,直接钢材占到工程机械产品成本的 13%~15%;若再加上液压件、发动机、外购件等配件用钢,全部钢材约占到工程机械产品成本的 30%以上。因此钢、铁价格的涨跌直接影响到工程机械制造企业的生产成本,进而关乎工程机械制造企业的盈利能力。
一、钢铁
2016 年,随着我国房地产行业和基础设施行业的不同程度回暖,钢铁行业下游需求上涨,我国钢铁行业开始恢复增长。2016 年,全国粗钢产量 8.08 亿吨,同比增长 6.80%,扭转了 2015 年以来的负增长态势。2017 年以来,国家继续实施严格的去产能政策,全面打击地条钢行动导致钢材市场的供不应求,行业效益攀升刺激钢铁企业扩产,粗钢和钢材产量显著增长。2017 年 1~9 月,全国粗钢产量达 6.39 亿元,同比增长 6.30%,增速提高 5.9 个百分点。

工程机械制造主要是用的中厚钢(10~20 毫米)。从价格上看,2010 年以来,受钢铁行业产能过剩、景气度转弱影响,我国钢材价格呈现出波动下调态势,尤其是 2015 年底,钢材价格创历史新低,20mm 中厚板价格仅为 1,951 元/吨。2016 年钢材价格触底反弹,截至 2016 年 12 月 31 日,20mm 中厚板价格为 3,616 元/吨,同比大幅增长 85.34%。进入 2017 年,20mm 中厚板现货价格持续走高,截至 2017 年 9 月底,20mm 中厚钢价格已从年初的 3,616 元/吨上涨至 4,125 元/吨,对成本造成一定压力。但考虑到工程机械上市公司采购原材料通常采用长协价,采购价格波动较小,且采购周期通常为半年或者一年。我们认为用半年至一年的中厚板均价作为成本价的参考指标较为合理。2017 年中厚板平均价格相较于 2016 年平均价增长了 30%左右。
对于工程机械龙头企业而言,其在产业链中定价能力较强,具有很好的成本转移能力,一般通过以下几种方式对应成本的上涨:(1)集中采购,降低成本;(2)借助产品更新换代提升价格;(3)产业链均摊涨价压力。
参考观研天下发布《2018年中国工程机械行业分析报告-市场深度分析与发展趋势预测》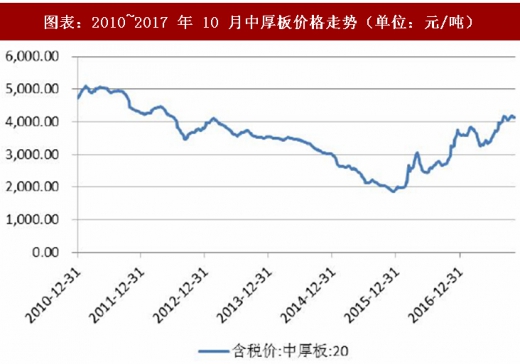
二、有色金属
有色金属方面,经历了之前产能过剩、低端无效供给、价格的断崖式下跌后,2016 年有色金属行业回暖,有色产品价格逐渐回升,去产能初见成效,全国十种有色金属产量累计 5,283 万吨,同比增长 2.5%,增速同比回落 3.3 个百分点。其中,铜材产量 2,096 万吨,增长 6%,提高 1.2 个百分点;电解铝产量 3,187 万吨,增长 1.3%,回落 7.1 个百分点,氧化铝产量 6,091 万吨,增长 3.4%,回落 6.2 个百分点。主要有色金属价格继续上涨,12 月份,上海期货交易所铜、电解铝、铅、锌价格分别为 46,203 元/吨、14,082 元/吨、19,804 元/吨和 22,063 元/吨,同比上涨 32.7%、38.3%、57.1% 和 74.3%。2017 年 1~9 月,全国十种有色金属产量累计 4,072.93 万吨,同比增长 4.1%。其中铜材产量为 1,542.9 万吨,同比增长 5%,电解铝产量累计 2,466.1 万吨,同比增长 5%。价格方面,有色金属经过 2016 年的触底反弹后,2017 年上半年,铜、铝、锌呈现先涨后跌态势,在下半年美联储宣布加息后,出现一波快速反弹上涨,截至 2017 年 9 月底,铜、铝、锌价格分别为 50,500 元/吨、16,251 元/吨和 26,123 元/吨,同比上涨 33.88%、24.31%和 44.77%,有色金属阶价格阶段性的上涨一定程度上提高了工程机械企业的生产成本。
三、核心零部件
目前,我国工程机械配套件行业企业虽然数量众多但力量薄弱,而且产品种类繁杂,与主机相比产值较低,呈现出基础零部件产能过剩,核心零部件产能不足的结构性失衡现状。工程机械关键零部件是工程机械产品发展的基础、支撑和制约瓶颈,当工程机械发展到一定阶段后,行业高技术的研究主要聚集在发动机、液压、传动和控制技术等关键零部件上。目前,国内工程机械涉及高技术、高附加值的关键配套部件主要依靠进口,基础零部件能力过剩和核心零部件结构性短缺反差强烈,从而严重制约了中国工程机械向高端技术产品的发展。
具体来看,2012 年以来的行业低谷期使得工程机械核心零部件进口数量与金额持续缩减。其中,2013~2016年,柴油180HP以上发动机进口金额年均复合减少14.05%,进口数量年均复合减少2.81%。
2016 年,柴油 180HP 以上发动机进口金额为 7,443.07 万美元,进口数量为 4,236 台。2017 年 1~9 月,工程机械行业的回暖也带动了柴油发动机进口量的迅速回升,前三季度累计实现进口数量 10,109 台,较上年同期增长 138.64%;实现进口金额 8,812.07 万美元,较上年同期增长 18.39%。产品价格方面,受行业竞争激烈影响,近年来柴油 180HP 及以上发动机进口均价出现明显下滑,截至 2017 年 9 月底,柴油 180HP 及以上发动机进口均价仅为 8,717.05 台/美元。目前,国内工程机械主要使用的柴油机海外供应商有康明斯、道依茨、珀金斯(已被卡特彼勒收购)等。

液压件是指动力元件、控制元件、执行元件、辅助元件等一切用于液压系统的元件。其中,液压泵、液压马达和液压阀等是其重要部件。工程机械为高端液压件的主要客户,近年来我国液压件进口数量保持稳定,其中主要原因是由于高端液压件市场被进口部件垄断。根据我国液压件进口数量和金额可以得到我国液压件进口的均价,2012 年以来,受全球市场景气度低迷影响,液压件进口均价持续下滑,2015 年达到最低价格 287 美元,2016 年略有反弹,但整体变化不大。目前国内挖掘机使用的高端液压件基本依赖博世力士乐、川崎重工等国外厂商,存在着巨大的进口替代需求。

一、钢铁
2016 年,随着我国房地产行业和基础设施行业的不同程度回暖,钢铁行业下游需求上涨,我国钢铁行业开始恢复增长。2016 年,全国粗钢产量 8.08 亿吨,同比增长 6.80%,扭转了 2015 年以来的负增长态势。2017 年以来,国家继续实施严格的去产能政策,全面打击地条钢行动导致钢材市场的供不应求,行业效益攀升刺激钢铁企业扩产,粗钢和钢材产量显著增长。2017 年 1~9 月,全国粗钢产量达 6.39 亿元,同比增长 6.30%,增速提高 5.9 个百分点。

图表:2010~2017 年 10 月粗钢产量情况(单位:亿吨、%)
工程机械制造主要是用的中厚钢(10~20 毫米)。从价格上看,2010 年以来,受钢铁行业产能过剩、景气度转弱影响,我国钢材价格呈现出波动下调态势,尤其是 2015 年底,钢材价格创历史新低,20mm 中厚板价格仅为 1,951 元/吨。2016 年钢材价格触底反弹,截至 2016 年 12 月 31 日,20mm 中厚板价格为 3,616 元/吨,同比大幅增长 85.34%。进入 2017 年,20mm 中厚板现货价格持续走高,截至 2017 年 9 月底,20mm 中厚钢价格已从年初的 3,616 元/吨上涨至 4,125 元/吨,对成本造成一定压力。但考虑到工程机械上市公司采购原材料通常采用长协价,采购价格波动较小,且采购周期通常为半年或者一年。我们认为用半年至一年的中厚板均价作为成本价的参考指标较为合理。2017 年中厚板平均价格相较于 2016 年平均价增长了 30%左右。
对于工程机械龙头企业而言,其在产业链中定价能力较强,具有很好的成本转移能力,一般通过以下几种方式对应成本的上涨:(1)集中采购,降低成本;(2)借助产品更新换代提升价格;(3)产业链均摊涨价压力。
参考观研天下发布《2018年中国工程机械行业分析报告-市场深度分析与发展趋势预测》
图表:2010~2017 年 10 月中厚板价格走势(单位:元/吨)
二、有色金属
有色金属方面,经历了之前产能过剩、低端无效供给、价格的断崖式下跌后,2016 年有色金属行业回暖,有色产品价格逐渐回升,去产能初见成效,全国十种有色金属产量累计 5,283 万吨,同比增长 2.5%,增速同比回落 3.3 个百分点。其中,铜材产量 2,096 万吨,增长 6%,提高 1.2 个百分点;电解铝产量 3,187 万吨,增长 1.3%,回落 7.1 个百分点,氧化铝产量 6,091 万吨,增长 3.4%,回落 6.2 个百分点。主要有色金属价格继续上涨,12 月份,上海期货交易所铜、电解铝、铅、锌价格分别为 46,203 元/吨、14,082 元/吨、19,804 元/吨和 22,063 元/吨,同比上涨 32.7%、38.3%、57.1% 和 74.3%。2017 年 1~9 月,全国十种有色金属产量累计 4,072.93 万吨,同比增长 4.1%。其中铜材产量为 1,542.9 万吨,同比增长 5%,电解铝产量累计 2,466.1 万吨,同比增长 5%。价格方面,有色金属经过 2016 年的触底反弹后,2017 年上半年,铜、铝、锌呈现先涨后跌态势,在下半年美联储宣布加息后,出现一波快速反弹上涨,截至 2017 年 9 月底,铜、铝、锌价格分别为 50,500 元/吨、16,251 元/吨和 26,123 元/吨,同比上涨 33.88%、24.31%和 44.77%,有色金属阶价格阶段性的上涨一定程度上提高了工程机械企业的生产成本。
三、核心零部件
目前,我国工程机械配套件行业企业虽然数量众多但力量薄弱,而且产品种类繁杂,与主机相比产值较低,呈现出基础零部件产能过剩,核心零部件产能不足的结构性失衡现状。工程机械关键零部件是工程机械产品发展的基础、支撑和制约瓶颈,当工程机械发展到一定阶段后,行业高技术的研究主要聚集在发动机、液压、传动和控制技术等关键零部件上。目前,国内工程机械涉及高技术、高附加值的关键配套部件主要依靠进口,基础零部件能力过剩和核心零部件结构性短缺反差强烈,从而严重制约了中国工程机械向高端技术产品的发展。
具体来看,2012 年以来的行业低谷期使得工程机械核心零部件进口数量与金额持续缩减。其中,2013~2016年,柴油180HP以上发动机进口金额年均复合减少14.05%,进口数量年均复合减少2.81%。
2016 年,柴油 180HP 以上发动机进口金额为 7,443.07 万美元,进口数量为 4,236 台。2017 年 1~9 月,工程机械行业的回暖也带动了柴油发动机进口量的迅速回升,前三季度累计实现进口数量 10,109 台,较上年同期增长 138.64%;实现进口金额 8,812.07 万美元,较上年同期增长 18.39%。产品价格方面,受行业竞争激烈影响,近年来柴油 180HP 及以上发动机进口均价出现明显下滑,截至 2017 年 9 月底,柴油 180HP 及以上发动机进口均价仅为 8,717.05 台/美元。目前,国内工程机械主要使用的柴油机海外供应商有康明斯、道依茨、珀金斯(已被卡特彼勒收购)等。

图表:2013~2016 年柴油发动机进口数量及均价情况(单位:台、美元/台)
液压件是指动力元件、控制元件、执行元件、辅助元件等一切用于液压系统的元件。其中,液压泵、液压马达和液压阀等是其重要部件。工程机械为高端液压件的主要客户,近年来我国液压件进口数量保持稳定,其中主要原因是由于高端液压件市场被进口部件垄断。根据我国液压件进口数量和金额可以得到我国液压件进口的均价,2012 年以来,受全球市场景气度低迷影响,液压件进口均价持续下滑,2015 年达到最低价格 287 美元,2016 年略有反弹,但整体变化不大。目前国内挖掘机使用的高端液压件基本依赖博世力士乐、川崎重工等国外厂商,存在着巨大的进口替代需求。

图表:2012~2015 年液压件进口数量及金额情况(单位:件、万美元)
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








