
早在1994年,美国GPS、俄罗斯GLONASS就已各发射了20多颗卫星,完成全球组网,并占用了最适合卫星导航的黄金频段。我国与正在建设伽利略卫星导航系统的欧盟,推动国际电联从航空导航频段中最大限度地挤出一小段以供使用。2000年4月,北斗系统和伽利略系统同时申报。
参考观研天下发布《2017-2022年中国北斗卫星导航行业竞争现状及十三五投资策略研究报告》
按照国际电联规则,必须在7年内成功发射导航卫星,并成功发射和接收相应频率信号,才能获得该轨道位置和频率资源,否则将无法取得合法地位。
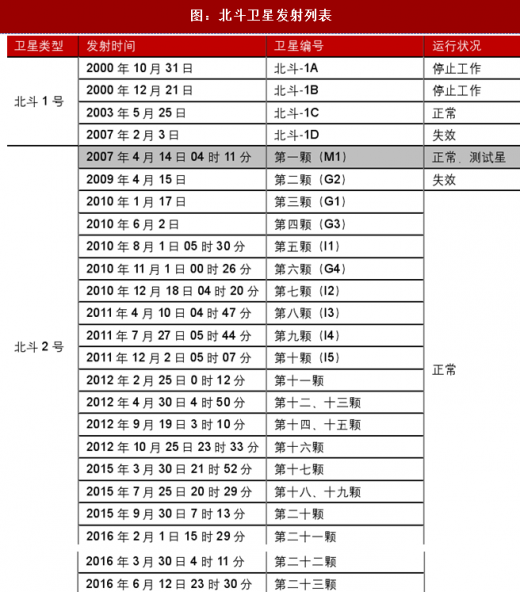
时间紧迫而任务艰巨。2005年欧盟发射了首颗伽利略导航卫星。此时我国虽已发射3颗北斗试验卫星,但仍不具备主动发射下行信号的能力,符合国际电联规则的北斗二号卫星仍在研制中,留给研发人员的时间比较紧迫。2007年4月14日4时11分,北斗二号卫星起飞,于4月17日20时传回信号。此时距离国际电联规定的“7年之限”只剩不到4小时。北斗与伽利略在使用频率上有竞争关系(有重叠),根据“谁先使用谁先得”的国际法原则,中国在2009年发射三颗"北斗"二代卫星,正式启用该频率,而欧盟连预定的三颗实验卫星都未射齐,失去对频率的所有权。
事实上,北斗与伽利略的竞争也充分说明了独立自主、早日发展的重要性。2003年,中国投资2.7亿美元参加欧洲伽利略全球导航卫星。但到2007年,由于欧洲政治人物亲美,中国突然被欧洲故意冷落,所有“伽利略”项目的重大决策都被排除之外,理由是安全和知识产权等问题。此事激发了中国独立自主建设导航系统的决心。2010年,中国正式宣布北斗二号导航系统频段采用与欧洲伽利略卫星一样的PRS频段,中国又用三年时间在2007年将北斗二号卫星研制成功,接连发射上天,抢占了伽利略计划使用的波段。地球卫星通信的频率资源是有限的,随着卫星业务需求增长,常规频段资源已逐渐减少,抢占频道资源已成必然。

在2016年国务院新闻办公室首次对外发布的北斗卫星导航系统白皮书中,正式公布了北斗导航定位系统的部分性能。目前,正在运行的北斗二号系统免费向亚太地区提供公开服务,主要功能和性能指标如下:
主要功能:定位、测速、单双向授时、短报文通信;
服务区域:中国及周边地区;
定位精度:平面10米,高程10米;
测速精度:优于0.2米/秒;
授时精度:单向50纳秒,双向20纳秒;
短报文通信:120个汉字/次。
北斗现在已经走在了欧洲伽利略的前面,北斗系统建设的“第二步”和“第三步”,恰好在2017年迎来“历史交棒”。“北斗三号”系统在“北斗二号”系统基础上,增加了性能更优、与其他系统信号兼容互操作程度更高、用户体验更优的服务信号,实现了更高精度的星载原子钟和星间链路技术,高精度时空信息服务能力将得到大幅提升。
据中国卫星导航系统管理办公室文章,北斗的系统建设时间表如下:
卫星发射:2017年发射6~8颗北斗三号中地球轨道(MEO)卫星;2018年发射10颗左右北斗三号MEO卫星和1颗北斗三号地球静止轨道(GEO)卫星;2019年~2020年,发射6颗北斗三号MEO卫星、3颗北斗三号倾斜地球同步轨道(IGSO)卫星和2颗北斗三号GEO卫星。注:2017年长征五号失利,从2018发射计划看,北斗卫星发射基本延后到2018年。
地基增强:2018年,完成北斗地基增强系统第二阶段建设,进行覆盖全国主要区域的米级、分米级定位精度,以及加密覆盖区厘米级和后处理毫米级修正数的试播发。
星基增强:2018年,发射首颗北斗星基增强系统GEO卫星,开展系统集成与测试;2019年,完善地面监测网建设;2020年,完成两颗GEO卫星发射,逐步形成覆盖我国及周边地区的星基增强初始服务能力。
参考观研天下发布《2017-2022年中国北斗卫星导航行业竞争现状及十三五投资策略研究报告》
按照国际电联规则,必须在7年内成功发射导航卫星,并成功发射和接收相应频率信号,才能获得该轨道位置和频率资源,否则将无法取得合法地位。
时间紧迫而任务艰巨。2005年欧盟发射了首颗伽利略导航卫星。此时我国虽已发射3颗北斗试验卫星,但仍不具备主动发射下行信号的能力,符合国际电联规则的北斗二号卫星仍在研制中,留给研发人员的时间比较紧迫。2007年4月14日4时11分,北斗二号卫星起飞,于4月17日20时传回信号。此时距离国际电联规定的“7年之限”只剩不到4小时。北斗与伽利略在使用频率上有竞争关系(有重叠),根据“谁先使用谁先得”的国际法原则,中国在2009年发射三颗"北斗"二代卫星,正式启用该频率,而欧盟连预定的三颗实验卫星都未射齐,失去对频率的所有权。
事实上,北斗与伽利略的竞争也充分说明了独立自主、早日发展的重要性。2003年,中国投资2.7亿美元参加欧洲伽利略全球导航卫星。但到2007年,由于欧洲政治人物亲美,中国突然被欧洲故意冷落,所有“伽利略”项目的重大决策都被排除之外,理由是安全和知识产权等问题。此事激发了中国独立自主建设导航系统的决心。2010年,中国正式宣布北斗二号导航系统频段采用与欧洲伽利略卫星一样的PRS频段,中国又用三年时间在2007年将北斗二号卫星研制成功,接连发射上天,抢占了伽利略计划使用的波段。地球卫星通信的频率资源是有限的,随着卫星业务需求增长,常规频段资源已逐渐减少,抢占频道资源已成必然。
图:北斗卫星发射列表

在2016年国务院新闻办公室首次对外发布的北斗卫星导航系统白皮书中,正式公布了北斗导航定位系统的部分性能。目前,正在运行的北斗二号系统免费向亚太地区提供公开服务,主要功能和性能指标如下:
主要功能:定位、测速、单双向授时、短报文通信;
服务区域:中国及周边地区;
定位精度:平面10米,高程10米;
测速精度:优于0.2米/秒;
授时精度:单向50纳秒,双向20纳秒;
短报文通信:120个汉字/次。
北斗现在已经走在了欧洲伽利略的前面,北斗系统建设的“第二步”和“第三步”,恰好在2017年迎来“历史交棒”。“北斗三号”系统在“北斗二号”系统基础上,增加了性能更优、与其他系统信号兼容互操作程度更高、用户体验更优的服务信号,实现了更高精度的星载原子钟和星间链路技术,高精度时空信息服务能力将得到大幅提升。
据中国卫星导航系统管理办公室文章,北斗的系统建设时间表如下:
卫星发射:2017年发射6~8颗北斗三号中地球轨道(MEO)卫星;2018年发射10颗左右北斗三号MEO卫星和1颗北斗三号地球静止轨道(GEO)卫星;2019年~2020年,发射6颗北斗三号MEO卫星、3颗北斗三号倾斜地球同步轨道(IGSO)卫星和2颗北斗三号GEO卫星。注:2017年长征五号失利,从2018发射计划看,北斗卫星发射基本延后到2018年。
地基增强:2018年,完成北斗地基增强系统第二阶段建设,进行覆盖全国主要区域的米级、分米级定位精度,以及加密覆盖区厘米级和后处理毫米级修正数的试播发。
星基增强:2018年,发射首颗北斗星基增强系统GEO卫星,开展系统集成与测试;2019年,完善地面监测网建设;2020年,完成两颗GEO卫星发射,逐步形成覆盖我国及周边地区的星基增强初始服务能力。
资料来源:观研天下整理,转载请注明出处(ZTT)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。



