
(1)钢铁
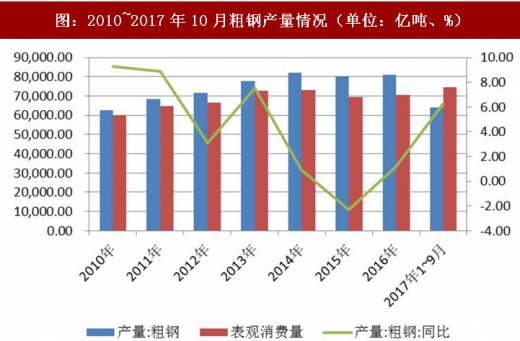
2016年,随着我国房地产行业和基础设施行业的不同程度回暖,钢铁行业下游需求上涨,我国钢铁行业开始恢复增长。2016年,全国粗钢产量8.08亿吨,同比增长6.80%,扭转了2015年以来的负增长态势。2017年以来,国家继续实施严格的去产能政策,全面打击地条钢行动导致钢材市场的供不应求,行业效益攀升刺激钢铁企业扩产,粗钢和钢材产量显著增长。2017年1~9月,全国粗钢产量达6.39亿元,同比增长6.30%,增速提高5.9个百分点。
参考观研天下发布《2018年中国工程机械行业分析报告-市场深度分析与发展趋势预测》
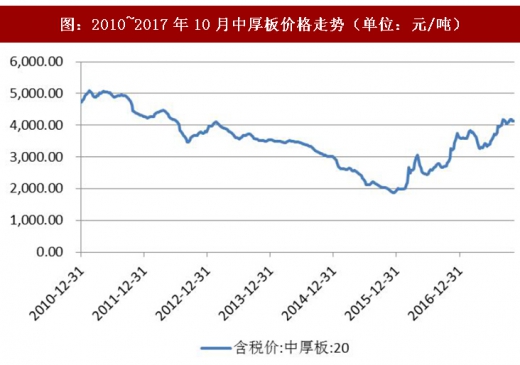
工程机械制造主要是用的中厚钢(10~20毫米)。从价格上看,2010年以来,受钢铁行业产能过剩、景气度转弱影响,我国钢材价格呈现出波动下调态势,尤其是2015年底,钢材价格创历史新低,20mm中厚板价格仅为1,951元/吨。2016年钢材价格触底反弹,截至2016年12月31日,20mm中厚板价格为3,616元/吨,同比大幅增长85.34%。进入2017年,20mm中厚板现货价格持续走高,截至2017年9月底,20mm中厚钢价格已从年初的3,616元/吨上涨至4,125元/吨,对成本造成一定压力。但考虑到工程机械上市公司采购原材料通常采用长协价,采购价格波动较小,且采购周期通常为半年或者一年。我们认为用半年至一年的中厚板均价作为成本价的参考指标较为合理。2017年中厚板平均价格相较于2016年平均价增长了30%左右。
对于工程机械龙头企业而言,其在产业链中定价能力较强,具有很好的成本转移能力,一般通过以下几种方式对应成本的上涨:(1)集中采购,降低成本;(2)借助产品更新换代提升价格;(3)产业链均摊涨价压力。
(2)有色金属有色
金属方面,经历了之前产能过剩、低端无效供给、价格的断崖式下跌后,2016年有色金属行业回暖,有色产品价格逐渐回升,去产能初见成效,全国十种有色金属产量累计5,283万吨,同比增长2.5%,增速同比回落3.3个百分点。其中,铜材产量2,096万吨,增长6%,提高1.2个百分点;电解铝产量3,187万吨,增长1.3%,回落7.1个百分点,氧化铝产量6,091万吨,增长3.4%,回落6.2个百分点。主要有色金属价格继续上涨,12月份,上海期货交易所铜、电解铝、铅、锌价格分别为46,203元/吨、14,082元/吨、19,804元/吨和22,063元/吨,同比上涨32.7%、38.3%、57.1%和74.3%。2017年1~9月,全国十种有色金属产量累计4,072.93万吨,同比增长4.1%。其中铜材产量为1,542.9万吨,同比增长5%,电解铝产量累计2,466.1万吨,同比增长5%。价格方面,有色金属经过2016年的触底反弹后,2017年上半年,铜、铝、锌呈现先涨后跌态势,在下半年美联储宣布加息后,出现一波快速反弹上涨,截至2017年9月底,铜、铝、锌价格分别为50,500元/吨、16,251元/吨和26,123元/吨,同比上涨33.88%、24.31%和44.77%,有色金属阶价格阶段性的上涨一定程度上提高了工程机械企业的生产成本。
2016年,随着我国房地产行业和基础设施行业的不同程度回暖,钢铁行业下游需求上涨,我国钢铁行业开始恢复增长。2016年,全国粗钢产量8.08亿吨,同比增长6.80%,扭转了2015年以来的负增长态势。2017年以来,国家继续实施严格的去产能政策,全面打击地条钢行动导致钢材市场的供不应求,行业效益攀升刺激钢铁企业扩产,粗钢和钢材产量显著增长。2017年1~9月,全国粗钢产量达6.39亿元,同比增长6.30%,增速提高5.9个百分点。
参考观研天下发布《2018年中国工程机械行业分析报告-市场深度分析与发展趋势预测》
图:2010~2017年10月粗钢产量情况(单位:亿吨、%)
资料来源:观研天下整理
对于工程机械龙头企业而言,其在产业链中定价能力较强,具有很好的成本转移能力,一般通过以下几种方式对应成本的上涨:(1)集中采购,降低成本;(2)借助产品更新换代提升价格;(3)产业链均摊涨价压力。
图:2010~2017年10月中厚板价格走势(单位:元/吨)
资料来源:观研天下整理
(2)有色金属有色
金属方面,经历了之前产能过剩、低端无效供给、价格的断崖式下跌后,2016年有色金属行业回暖,有色产品价格逐渐回升,去产能初见成效,全国十种有色金属产量累计5,283万吨,同比增长2.5%,增速同比回落3.3个百分点。其中,铜材产量2,096万吨,增长6%,提高1.2个百分点;电解铝产量3,187万吨,增长1.3%,回落7.1个百分点,氧化铝产量6,091万吨,增长3.4%,回落6.2个百分点。主要有色金属价格继续上涨,12月份,上海期货交易所铜、电解铝、铅、锌价格分别为46,203元/吨、14,082元/吨、19,804元/吨和22,063元/吨,同比上涨32.7%、38.3%、57.1%和74.3%。2017年1~9月,全国十种有色金属产量累计4,072.93万吨,同比增长4.1%。其中铜材产量为1,542.9万吨,同比增长5%,电解铝产量累计2,466.1万吨,同比增长5%。价格方面,有色金属经过2016年的触底反弹后,2017年上半年,铜、铝、锌呈现先涨后跌态势,在下半年美联储宣布加息后,出现一波快速反弹上涨,截至2017年9月底,铜、铝、锌价格分别为50,500元/吨、16,251元/吨和26,123元/吨,同比上涨33.88%、24.31%和44.77%,有色金属阶价格阶段性的上涨一定程度上提高了工程机械企业的生产成本。
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








