
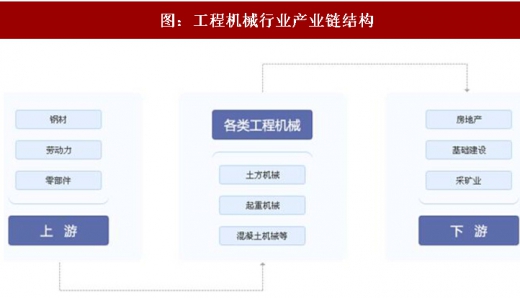
工程机械制造即通过钢材、劳动力、零部件的投入制造各类工程机械,行业范围广,门类多,技术含量高,与其他的产业关联度大,带动性强,产业链较长,对国民经济的影响较大,包括各类工程机械的制造过程、使用领域。建造后的工程机械主要用于房地产、基础设施建设、采矿业等领域。
参考观研天下发布《2018年中国工程机械行业分析报告-市场深度分析与发展趋势预测》
1、行业上游
2017年前三季度,工程机械上游原材料钢、铁及其他有色金属价格触底反弹,各原材料价格均有不同程度的提升,工程机械行业成本控制压力不断加大;零部件供应上,我国工程机械呈现出基础零部件产能过剩,核心零部件产能不足的结构性失衡;我国工程机械核心零部件多源于海外进口,近年来大功率柴油发动机和液压元件价格有所下降。
钢、铁以及其他有色金属是工程机械制造企业的主要生产原料。一般来说,直接钢材占到工程机械产品成本的13%~15%;若再加上液压件、发动机、外购件等配件用钢,全部钢材约占到工程机械产品成本的30%以上。因此钢、铁价格的涨跌直接影响到工程机械制造企业的生产成本,进而关乎工程机械制造企业的盈利能力。
2、行业下游
2017年前三季度,房地产开发投资、行业新开工面积同比增长,带动了工程机械行业的持续复苏;但是,随着房地产政策环境的趋紧,房地产投资快速增加的情况预计难以持续,其对工程机械需求的拉动效应将逐渐趋缓。PPP项目为基础设施建设行业带入新的活力,基建投资增速较快,预计我国基建投资在未来两年内仍将维持在相对较高水平,或将成为工程机械行业发展的重要支撑。
工程机械行业下游涉及房地产、基础设施建设、电力行业、煤炭、铁矿石、水泥等众多领域,其中拉动作用较为明显的有房地产和基础设施建设行业。
3、行业展望
经过多年发展,中国工程机械已基本形成了一个完整的体系,并已经具备自主创新、对产品进行升级换代的能力。2017年,我国工程机械行业筑底回暖,各产品销量同比实现大幅增长,出口方面得到恢复性增长,虽然主要原材料钢材价格提升,但行业依然进入回暖复苏时期;下游方面,原先支持我国工程机械行业增长的条件有所变化,房地产行业增速有所放缓,伴随着政策的收紧,未来对工程机械需求的拉动作用将有所下降,反之基础设施行业随着PPP入库项目的不断增多,体现出强劲市场需求,或将成为工程机械行业发展的重要支撑;行业集中度方面,我国工程机械行业集中度进一步提高,形成了以三一重工、中联重科、徐工机械、柳工股份等为代表的行业龙头企业,无论是在市场占有率,还是在核心零部件获取能力方面均具备较强的竞争优势;经营业绩方面,我国工程机械企业逐步进入修复阶段,开始行业性筑底,业内上市公司业绩逐步好转,我国工程机械企业业绩将逐渐正常化、健康化。
工程机械行业具有较强的周期性,与我国宏观经济、固定资产投资的波动密切相关,易受经济周期影响。未来1~2年,随着“一带一路”和“十三五”计划等国家战略的实施,基础设施投资将成为工程机械行业需求的重要支撑,我国工程机械行业有望稳定发展;行业竞争格局将更加清晰,龙头企业之间产品开始渗透,行业竞争将有所加剧,但竞争格局不会发生较大变化,大部分市场份额及行业利润被龙头企业占据,龙头企业抗周期能力将进一步增强;与此同时,更为严格的环保政策,较高的产品保有量带来的需求不足对企业提出了更高的挑战,我国工程机械企业开始向后市场延伸,将有利于行业长时期的可持续发展。预计2018年我国工程机械行业整体有望维持稳定发展态势,联合评级对工程机械行业的展望为“稳定”。
参考观研天下发布《2018年中国工程机械行业分析报告-市场深度分析与发展趋势预测》
图:工程机械行业产业链结构
资料来源:观研天下整理
1、行业上游
2017年前三季度,工程机械上游原材料钢、铁及其他有色金属价格触底反弹,各原材料价格均有不同程度的提升,工程机械行业成本控制压力不断加大;零部件供应上,我国工程机械呈现出基础零部件产能过剩,核心零部件产能不足的结构性失衡;我国工程机械核心零部件多源于海外进口,近年来大功率柴油发动机和液压元件价格有所下降。
钢、铁以及其他有色金属是工程机械制造企业的主要生产原料。一般来说,直接钢材占到工程机械产品成本的13%~15%;若再加上液压件、发动机、外购件等配件用钢,全部钢材约占到工程机械产品成本的30%以上。因此钢、铁价格的涨跌直接影响到工程机械制造企业的生产成本,进而关乎工程机械制造企业的盈利能力。
2、行业下游
2017年前三季度,房地产开发投资、行业新开工面积同比增长,带动了工程机械行业的持续复苏;但是,随着房地产政策环境的趋紧,房地产投资快速增加的情况预计难以持续,其对工程机械需求的拉动效应将逐渐趋缓。PPP项目为基础设施建设行业带入新的活力,基建投资增速较快,预计我国基建投资在未来两年内仍将维持在相对较高水平,或将成为工程机械行业发展的重要支撑。
工程机械行业下游涉及房地产、基础设施建设、电力行业、煤炭、铁矿石、水泥等众多领域,其中拉动作用较为明显的有房地产和基础设施建设行业。
3、行业展望
经过多年发展,中国工程机械已基本形成了一个完整的体系,并已经具备自主创新、对产品进行升级换代的能力。2017年,我国工程机械行业筑底回暖,各产品销量同比实现大幅增长,出口方面得到恢复性增长,虽然主要原材料钢材价格提升,但行业依然进入回暖复苏时期;下游方面,原先支持我国工程机械行业增长的条件有所变化,房地产行业增速有所放缓,伴随着政策的收紧,未来对工程机械需求的拉动作用将有所下降,反之基础设施行业随着PPP入库项目的不断增多,体现出强劲市场需求,或将成为工程机械行业发展的重要支撑;行业集中度方面,我国工程机械行业集中度进一步提高,形成了以三一重工、中联重科、徐工机械、柳工股份等为代表的行业龙头企业,无论是在市场占有率,还是在核心零部件获取能力方面均具备较强的竞争优势;经营业绩方面,我国工程机械企业逐步进入修复阶段,开始行业性筑底,业内上市公司业绩逐步好转,我国工程机械企业业绩将逐渐正常化、健康化。
工程机械行业具有较强的周期性,与我国宏观经济、固定资产投资的波动密切相关,易受经济周期影响。未来1~2年,随着“一带一路”和“十三五”计划等国家战略的实施,基础设施投资将成为工程机械行业需求的重要支撑,我国工程机械行业有望稳定发展;行业竞争格局将更加清晰,龙头企业之间产品开始渗透,行业竞争将有所加剧,但竞争格局不会发生较大变化,大部分市场份额及行业利润被龙头企业占据,龙头企业抗周期能力将进一步增强;与此同时,更为严格的环保政策,较高的产品保有量带来的需求不足对企业提出了更高的挑战,我国工程机械企业开始向后市场延伸,将有利于行业长时期的可持续发展。预计2018年我国工程机械行业整体有望维持稳定发展态势,联合评级对工程机械行业的展望为“稳定”。
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








