
一、行业所处的生命周期
根据行业生命周期理论,行业的生命周期指行业从出现到完全退出社会经济活动所经历的时间。行业的生命发展周期主要包括四个发展阶段:幼稚期、成长期、成熟期、衰退期。
其中行业发展处于成长期时,市场增长率很高,需求高速增长,技术渐趋定型,行业特点、行业竞争状况及用户特点已比较明朗,企业进入壁垒提高,产品品种及竞争者数量增多。
整体来说,节水灌溉行业整体处于成长期阶段,但其中细分产品具有很大的差异性,虽然大部分节水灌溉产品都处于成长阶段,但其中压力补偿式滴头以及计算机自动化控制等技术还处于幼稚期阶段,还有一些产品,如侧翼迷宫式滴灌带等产品已经进入成熟阶段。具体到公司的内镶贴片式滴灌带的细分行业,近年来增长较快,替代其他滴灌带产品的可能性大,所属行业的生命周期尚处于成长期阶段。
二、行业市场供求情况及影响因素
目前,我国节水灌溉技术主要包括低压管灌、喷微灌和渠道防渗灌溉等。近几年,随着国家政策的支持、国内节水灌溉技术水平的提高,喷微灌使用面积增长迅速。
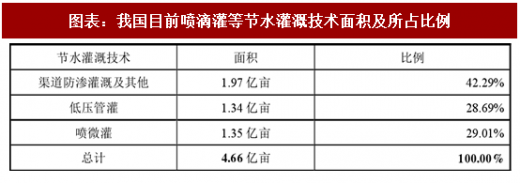
由此可见,采用喷微灌技术的耕地的面积占所有节水灌溉耕地面积的29.01%,仅占全国有效灌溉面积的 13.68%左右,而发达国家采用喷滴灌节水技术的比例达到 70%-80%,我国喷滴灌市场前景广大。同时,得益于喷微灌设备在农业生产中体现出高效节水作用,我国喷微灌面积逐年提高,从 2010 年的 0.77 亿亩增长到 2015 年的 1.35 亿亩,复合增长率达到 11.88%。
根据《全国农业可持续发展规划(2015-2030)》,到 2020 年以前发展高效节水灌溉面积(指喷微灌)2.88 亿亩。截至 2015 年末,我国高效节水灌溉面积为 1.35 亿亩,也即自 2016 年至 2020 年每年需新增约 3,000 万亩高效节水灌溉面积。根据目前市场现状,喷灌投资成本约为 1,000 元/亩,滴灌投资成本约为 1,300 元/亩,则未来几年每年喷滴灌设备市场容量约为 300-400 亿元。
参考观研天下发布《2017-2022年中国节水灌溉行业运营态势及投资方向研究报告》
目前,我国节水灌溉设备行业的整体竞争格局是:节水灌溉行业内的企业普遍规模较小,行业集中度不高。根据中国水利企业协会灌排设备企业分会发布的《中国灌溉企业年鉴(2015 年版)》统计,截至 2014 年底,全国登记入会的节水灌溉及相关企业共 274 家 ,其中营业额超过 5 亿元的企业数量仅为 3 家,分别是大禹节水、天业节水、沐禾节水。
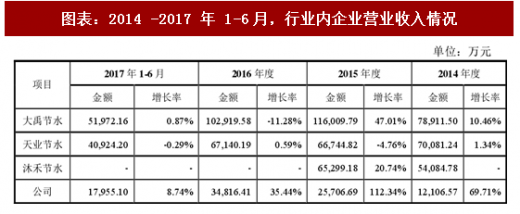
注:2017 年 1-6 月处增长率为相较于 2016 年 1-6 月的增长率。
目前国内节水灌溉市场中,大禹节水处于行业领先地位。其中,甘肃省作为公司的总部所在地,市场份额高达 60%-80%,内蒙 30%左右,新疆 20%,东北10%-20% 。而公司与大禹节水目前还存在较大差距。
近几年由于国家加大了对节水农业的支持力度和资金投入,节水灌溉行业前景看好,进入该行业的投资者逐步增多,使得行业的市场竞争趋于激烈。国际节水灌溉巨头由于价格上处于劣势,已逐步退出国内中低端节水灌溉市场的竞争,在高端节水灌溉设备市场形成一定的垄断优势,国内节水灌溉龙头企业在产品质量和技术上不断进步,已经能在中端产品领域赢得竞争并向高端产品市场发起挑战。
三、行业技术水平及技术特点
节水灌溉行业技术水平的发展源于人类对水资源利用效率提高的不断探索。上世纪 50 年代,喷灌技术在以色列开始使用。60 年代,滴灌技术开始投入使用并逐步推广。近年来,在喷滴灌技术应用程度较高的基础上,水肥一体化、压力灌溉技术、埋藏式灌溉技术、喷洒式灌溉技术、散布式灌溉技术和智能式喷灌系统等也逐步产业化并进行推广。
我国的喷滴灌技术等先进的节水灌溉技术是从国外引进、经过消化吸收并实现了创新。国内目前比较成熟的节水灌溉技术主要有渠道防渗、管灌、微灌(包括滴灌)、喷灌等,与各种节水灌溉技术相适宜的节水材料产品种类繁多,高、中、低档次的产品均有供应,产品的技术含量不断提高,如滴灌产品从第一代没有滴头的边缝式滴灌带发展到出水更均匀、节水效果更佳的内镶贴片滴头式滴灌带乃至压力补偿式滴灌带。国内厂家在中端喷滴灌产品上已经接近国际先进水平。此外,多家行业龙头企业也开展对水肥一体化、压力灌溉技术、埋藏式灌溉技术等的研发。
四、行业经营模式
1、节水灌溉行业的生产模式
由于节水灌溉设备需要根据不同地质条件进行定制,该行业通常采用根据订单组织生产的模式。企业根据获取的订单和合同要求来制定物料需求,再根据物料需求采购原材料, 后根据计划生产成品。
2、节水灌溉行业的销售模式
目前节水灌溉设备主要由政府统一以招投标的方式进行采购,并由政府无偿提供给农户或农业合作社等使用。因此,该行业中资质好、规模大的企业主要通过参与投标的方式获取订单或合同,部分中小企业以向大型企业销售产成品的方式参与市场竞争。
五、行业的周期性、区域性和季节性特征
节水灌溉行业的发展为国家政策所支持和鼓励,主要为农业、林业、生态环境治理等提供灌溉服务,而农业是基础性行业,农业的持续稳定健康发展关系到国家粮食安全,因此节水灌溉行业不存在明显的周期性。
节水灌溉行业的主要市场区域在北方市场,尤其是干旱缺水的西北地区,以及东北地区、华北地区等,西南地区也有一定的市场潜力,南方主要用于园林灌溉。
节水灌溉行业具有一定的季节性。由于北方地区冬季严寒无法从事节水工程施工,加之农作物种植的季节性特点等,一般每年的 12 月至次年的 3 月上旬为节水材料销售及节水工程施工的淡季。从 3 月中下旬开始,北方地区土地解冻,开始玉米、棉花、葡萄、蔬菜等农作物的种植,进入节水材料销售和节水工程施工的旺季。
根据行业生命周期理论,行业的生命周期指行业从出现到完全退出社会经济活动所经历的时间。行业的生命发展周期主要包括四个发展阶段:幼稚期、成长期、成熟期、衰退期。
其中行业发展处于成长期时,市场增长率很高,需求高速增长,技术渐趋定型,行业特点、行业竞争状况及用户特点已比较明朗,企业进入壁垒提高,产品品种及竞争者数量增多。
整体来说,节水灌溉行业整体处于成长期阶段,但其中细分产品具有很大的差异性,虽然大部分节水灌溉产品都处于成长阶段,但其中压力补偿式滴头以及计算机自动化控制等技术还处于幼稚期阶段,还有一些产品,如侧翼迷宫式滴灌带等产品已经进入成熟阶段。具体到公司的内镶贴片式滴灌带的细分行业,近年来增长较快,替代其他滴灌带产品的可能性大,所属行业的生命周期尚处于成长期阶段。
二、行业市场供求情况及影响因素
目前,我国节水灌溉技术主要包括低压管灌、喷微灌和渠道防渗灌溉等。近几年,随着国家政策的支持、国内节水灌溉技术水平的提高,喷微灌使用面积增长迅速。
图表:我国目前喷滴灌等节水灌溉技术面积及所占比例
由此可见,采用喷微灌技术的耕地的面积占所有节水灌溉耕地面积的29.01%,仅占全国有效灌溉面积的 13.68%左右,而发达国家采用喷滴灌节水技术的比例达到 70%-80%,我国喷滴灌市场前景广大。同时,得益于喷微灌设备在农业生产中体现出高效节水作用,我国喷微灌面积逐年提高,从 2010 年的 0.77 亿亩增长到 2015 年的 1.35 亿亩,复合增长率达到 11.88%。
根据《全国农业可持续发展规划(2015-2030)》,到 2020 年以前发展高效节水灌溉面积(指喷微灌)2.88 亿亩。截至 2015 年末,我国高效节水灌溉面积为 1.35 亿亩,也即自 2016 年至 2020 年每年需新增约 3,000 万亩高效节水灌溉面积。根据目前市场现状,喷灌投资成本约为 1,000 元/亩,滴灌投资成本约为 1,300 元/亩,则未来几年每年喷滴灌设备市场容量约为 300-400 亿元。
参考观研天下发布《2017-2022年中国节水灌溉行业运营态势及投资方向研究报告》
目前,我国节水灌溉设备行业的整体竞争格局是:节水灌溉行业内的企业普遍规模较小,行业集中度不高。根据中国水利企业协会灌排设备企业分会发布的《中国灌溉企业年鉴(2015 年版)》统计,截至 2014 年底,全国登记入会的节水灌溉及相关企业共 274 家 ,其中营业额超过 5 亿元的企业数量仅为 3 家,分别是大禹节水、天业节水、沐禾节水。
图表:2014 -2017 年 1-6月,行业内企业营业收入情况
注:2017 年 1-6 月处增长率为相较于 2016 年 1-6 月的增长率。
目前国内节水灌溉市场中,大禹节水处于行业领先地位。其中,甘肃省作为公司的总部所在地,市场份额高达 60%-80%,内蒙 30%左右,新疆 20%,东北10%-20% 。而公司与大禹节水目前还存在较大差距。
近几年由于国家加大了对节水农业的支持力度和资金投入,节水灌溉行业前景看好,进入该行业的投资者逐步增多,使得行业的市场竞争趋于激烈。国际节水灌溉巨头由于价格上处于劣势,已逐步退出国内中低端节水灌溉市场的竞争,在高端节水灌溉设备市场形成一定的垄断优势,国内节水灌溉龙头企业在产品质量和技术上不断进步,已经能在中端产品领域赢得竞争并向高端产品市场发起挑战。
三、行业技术水平及技术特点
节水灌溉行业技术水平的发展源于人类对水资源利用效率提高的不断探索。上世纪 50 年代,喷灌技术在以色列开始使用。60 年代,滴灌技术开始投入使用并逐步推广。近年来,在喷滴灌技术应用程度较高的基础上,水肥一体化、压力灌溉技术、埋藏式灌溉技术、喷洒式灌溉技术、散布式灌溉技术和智能式喷灌系统等也逐步产业化并进行推广。
我国的喷滴灌技术等先进的节水灌溉技术是从国外引进、经过消化吸收并实现了创新。国内目前比较成熟的节水灌溉技术主要有渠道防渗、管灌、微灌(包括滴灌)、喷灌等,与各种节水灌溉技术相适宜的节水材料产品种类繁多,高、中、低档次的产品均有供应,产品的技术含量不断提高,如滴灌产品从第一代没有滴头的边缝式滴灌带发展到出水更均匀、节水效果更佳的内镶贴片滴头式滴灌带乃至压力补偿式滴灌带。国内厂家在中端喷滴灌产品上已经接近国际先进水平。此外,多家行业龙头企业也开展对水肥一体化、压力灌溉技术、埋藏式灌溉技术等的研发。
四、行业经营模式
1、节水灌溉行业的生产模式
由于节水灌溉设备需要根据不同地质条件进行定制,该行业通常采用根据订单组织生产的模式。企业根据获取的订单和合同要求来制定物料需求,再根据物料需求采购原材料, 后根据计划生产成品。
2、节水灌溉行业的销售模式
目前节水灌溉设备主要由政府统一以招投标的方式进行采购,并由政府无偿提供给农户或农业合作社等使用。因此,该行业中资质好、规模大的企业主要通过参与投标的方式获取订单或合同,部分中小企业以向大型企业销售产成品的方式参与市场竞争。
五、行业的周期性、区域性和季节性特征
节水灌溉行业的发展为国家政策所支持和鼓励,主要为农业、林业、生态环境治理等提供灌溉服务,而农业是基础性行业,农业的持续稳定健康发展关系到国家粮食安全,因此节水灌溉行业不存在明显的周期性。
节水灌溉行业的主要市场区域在北方市场,尤其是干旱缺水的西北地区,以及东北地区、华北地区等,西南地区也有一定的市场潜力,南方主要用于园林灌溉。
节水灌溉行业具有一定的季节性。由于北方地区冬季严寒无法从事节水工程施工,加之农作物种植的季节性特点等,一般每年的 12 月至次年的 3 月上旬为节水材料销售及节水工程施工的淡季。从 3 月中下旬开始,北方地区土地解冻,开始玉米、棉花、葡萄、蔬菜等农作物的种植,进入节水材料销售和节水工程施工的旺季。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






