
中国游戏市场产生过街机、端游、页游、手游 4 个细分板块。从游戏市场的发展阶段来说,街机基本上已经消亡,而端游、页游、手游目前仍在玩家的闲暇时间中扮演着各自的角色,以下一一分析端游、页游、手游的发展历程。
客户端网络游戏(90 年代末-至今)。客户端网络游戏属于 PC 游戏的一类,PC 端上还有单机游戏以及通过网页游玩的网页游戏。但 PC 兴起之初单机游戏市场由于没有有效的版权保护,盗版问题使国内厂商盈利成为问题。因此厂商开始转向客户端网络游戏。
网页游戏(2007 年-至今)。网页游戏又称 Web 游戏,无端网游,简称页游,是基于 Web 浏览器的网络在线多人互动游戏,无需下载客户端。真正意义上的页游产生于 2007 年,最早期的页游是盛大《纵横天下》、猫扑网《猫游记》、上海维莱《部落战争》等游戏,这时期的页游大多是 SLG 模拟策略为主。2009 年开始页游逐步呈现出多样化的发展趋势,ARPG 类开始崭露头角,而到 2011 年新上市的游戏数量中 ARPG 游戏类型产品已经完全压倒性地超越了 SLG。也是在这一年,几乎无数的研发商一边倒的向 APRG 方向发展,经过几年的 flash 技术的沉淀和发展,页游迎来最辉煌的时期。
从运营模式来看,在页游发展的初期,运营模式与端游相似,主要是自产自销或是代理运营为主,这一时期页游市场百家争鸣,而 2008 年《热血三国》开启的联合运营的模式则使页游运营成为资本、用户、产品、人才等各方面综合实力的竞争,业内开始洗牌。2012 年 37wan 通过成功拿下页游大作《龙将》、《神曲》、《秦美人》,实现迅速扩张,奠定行业联运平台一哥的地位。随着手游的快速崛起,页游市场出现负增长,预计未来业内持续洗牌,但最后依然会留下少数几家页游大厂以及一群核心玩家,形成一个相对稳定的局面。
参考观研天下发布《2018-2023年中国网络游戏产业市场竞争现状调研与投资前景规划预测报告》
移动游戏(2003 年-至今)。国内移动游戏起步于 2003 年。在 2003 年至 2009 年间,国内尚处于功能机年代,其中又大致划分为初创年代电信运营商一统天下,2005 年第三方门户网站加入、允许第三方支付、进入 Freewap 时代,以及手机终端厂商三个时期。这一时期的手游产品大多是单机游戏,收费模式主要是付费解锁关卡或者部分内置道具收费,与玩家间的联动仅部分游戏可以通过蓝牙联机实现。
2009 年起,手机市场逐步迎来智能机时代,国内开始出现基于各类操作系统的智能机论坛,这些论坛成为玩家寻找游戏的入口,并提出了应用商店的概念。2012 年,国内手游行业终于迎来爆发期,市场规模的急剧扩大,使得大量资本开始涌入手游,更是有诸如《我叫 MT》、《王者之剑》、《时空猎人》、《刀塔传奇》等现象级产品不断涌现。而进入 2016 年,《皇室战争》、《王者荣耀》等实现玩家间即时对抗的游戏的诞生,标志着手游市场走向成熟。
客户端网络游戏(90 年代末-至今)。客户端网络游戏属于 PC 游戏的一类,PC 端上还有单机游戏以及通过网页游玩的网页游戏。但 PC 兴起之初单机游戏市场由于没有有效的版权保护,盗版问题使国内厂商盈利成为问题。因此厂商开始转向客户端网络游戏。
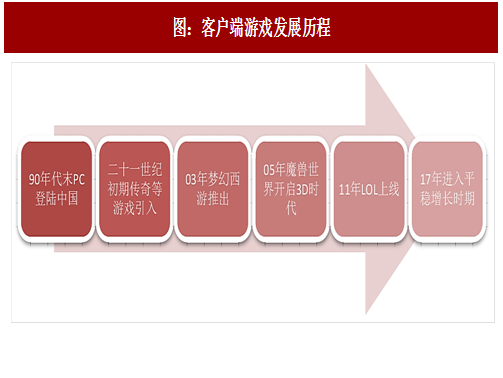
二十一世纪初期,中国端游进入了比较正式的发展阶段。《石器时代》、《魔力宝贝》、《传奇》、《千年》、《奇迹》的引进丰富了玩家的游戏体验。同时国产网游如《梦幻西游》、《大话西游》、《剑侠情缘》、《天骄》等产品的推出也让端游的发展走向了一个新的高度,但这一时期的端游均以 2D 为主。直到 2005 年,第九城市引进《魔兽世界》才正式宣告 3D 端游时代的来临。进入 2010 年,随着手游与页游的快速崛起,端游市场增速开始放缓,预计未来将进入平稳区间,增长更多源自于用户的 APRU 值、付费率以及电子竞技端的增长。
图:客户端游戏发展历程
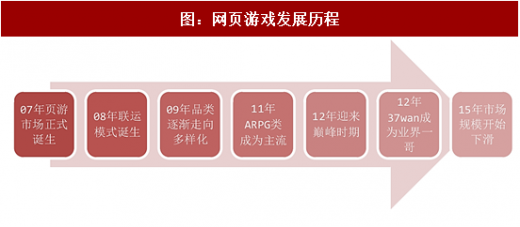
网页游戏(2007 年-至今)。网页游戏又称 Web 游戏,无端网游,简称页游,是基于 Web 浏览器的网络在线多人互动游戏,无需下载客户端。真正意义上的页游产生于 2007 年,最早期的页游是盛大《纵横天下》、猫扑网《猫游记》、上海维莱《部落战争》等游戏,这时期的页游大多是 SLG 模拟策略为主。2009 年开始页游逐步呈现出多样化的发展趋势,ARPG 类开始崭露头角,而到 2011 年新上市的游戏数量中 ARPG 游戏类型产品已经完全压倒性地超越了 SLG。也是在这一年,几乎无数的研发商一边倒的向 APRG 方向发展,经过几年的 flash 技术的沉淀和发展,页游迎来最辉煌的时期。
从运营模式来看,在页游发展的初期,运营模式与端游相似,主要是自产自销或是代理运营为主,这一时期页游市场百家争鸣,而 2008 年《热血三国》开启的联合运营的模式则使页游运营成为资本、用户、产品、人才等各方面综合实力的竞争,业内开始洗牌。2012 年 37wan 通过成功拿下页游大作《龙将》、《神曲》、《秦美人》,实现迅速扩张,奠定行业联运平台一哥的地位。随着手游的快速崛起,页游市场出现负增长,预计未来业内持续洗牌,但最后依然会留下少数几家页游大厂以及一群核心玩家,形成一个相对稳定的局面。
参考观研天下发布《2018-2023年中国网络游戏产业市场竞争现状调研与投资前景规划预测报告》
图:网页游戏发展历程
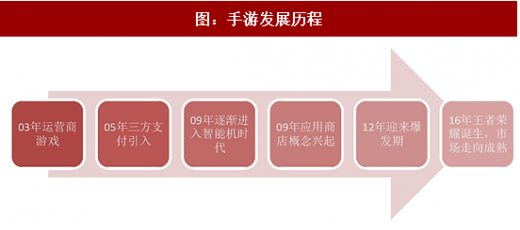
移动游戏(2003 年-至今)。国内移动游戏起步于 2003 年。在 2003 年至 2009 年间,国内尚处于功能机年代,其中又大致划分为初创年代电信运营商一统天下,2005 年第三方门户网站加入、允许第三方支付、进入 Freewap 时代,以及手机终端厂商三个时期。这一时期的手游产品大多是单机游戏,收费模式主要是付费解锁关卡或者部分内置道具收费,与玩家间的联动仅部分游戏可以通过蓝牙联机实现。
2009 年起,手机市场逐步迎来智能机时代,国内开始出现基于各类操作系统的智能机论坛,这些论坛成为玩家寻找游戏的入口,并提出了应用商店的概念。2012 年,国内手游行业终于迎来爆发期,市场规模的急剧扩大,使得大量资本开始涌入手游,更是有诸如《我叫 MT》、《王者之剑》、《时空猎人》、《刀塔传奇》等现象级产品不断涌现。而进入 2016 年,《皇室战争》、《王者荣耀》等实现玩家间即时对抗的游戏的诞生,标志着手游市场走向成熟。
图:手游发展历程
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。






