
2017年全球服务器市场概述
2017年,全球行业数字化转型已势不可当,以云计算、物联网、大数据、人工智能为代表的数字与智能技术已逐渐成为行业转型与变革的驱动力,围绕这些数字与智能技术,行业热点也在不断变换,ICT产业与传统产业的融合更加紧密,从过去以提高效率为主要特征的支撑系统,向驱动价值创造的生产系统转变,服务器作为IT基础架构平台,也在不断加速变革,使之成为支撑行业创新的重要基石。2017年,全球服务器出货量为902.6万台,同比增长3.19%;销售总收入为580.3亿美元,同比增长11.0%。
2015-2017年全球服务器市场规模
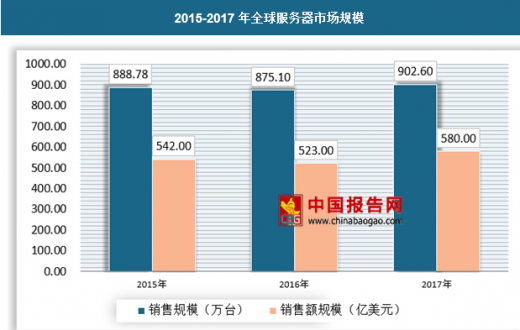
数据来源:赛迪顾问、观研天下数据中心整理
2017年,以AWS、MicrosoftAzure、GoogleCloud、AlibabaCloud为代表的大型公有云业务保持双位数增长,业务需求的快速增长推动服务商对超大规模数据中心的投资;而Google、Amzon等大型服务商近年来的IT基础架构部署基本都绕开OEM,直接向芯片、内存、硬盘厂商进行采购,依靠ODM进行生产,这种采购方式不仅简化了流程、降低了交付周期,而且这种根据自身业务需求设计的定制化服务器更能符合业务需求。不仅是大型公有云用户,近年包括电信运营商等行业用户,也开始推行定制化,直接推动了ODM业务增长。人工智能、大数据的应用需求的快速增长,也在不断促进ODM服务器的增长。
从全球地区发展来看,亚太地区继续保持着逐步增长,2017年增长14.9%,规模达到177.0亿美元,其中,中国市场增速达到15.8%。亚太和中国市场仍是全球服务器市场的亮点,云计算、大数据、人工智能的应用深化,催生了许多大规模乃至超大规模数据中心的建设,同样,混合云、私有云市场的兴起,以及行业“互联网+”“AI×”加速,传统行业IT架构变革步伐加快,也成为服务器市场增长的主要动力。
2017年主要国家和地区服务器市场规模

数据来源:赛迪顾问、观研天下数据中心整理
2017年,HPE以20.4%的市场销售额占比继续在全球服务器市场位列第一,HPE的市场份额中包括来自H3C中国合资公司(新华三)的收入。DellTechnologies以18.4%的市场销售额占比位居第二,规模达到106.9亿美元。IBM以8.79%的市场份额位列第三位置,2017年得益于大型主机的大幅增长,IBM服务器收入一改以往颓势,同比实现增长。2017年,Lenovo市场表现中规中矩,服务器业务仍然处于整合消化期,并且团队人员不稳定一直是它所面临的发展障碍,集团层面对这一业务也不够重视,市场排名较上年下降一位。但不可否认,Lenovo仍是服务器市场产品、技术竞争力领先的厂商,未来随着业务整合完成,外加其全球化的市场、渠道布局,其市场表现仍是值得期待的。
2017年全球服务器行业TOP5市场规模
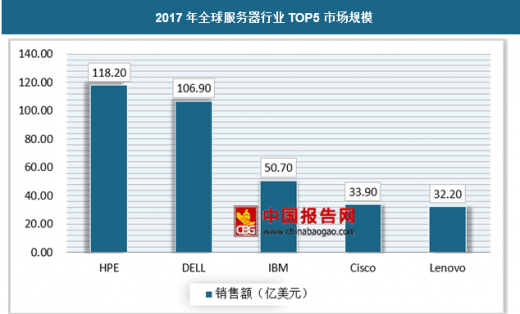
数据来源:赛迪顾问、观研天下数据中心整理
2017年中国服务器市场发展情况
市场规模
2017年,政府信息化、行业“互联网+”、数字化转型,以及大数据、人工智能时代下数据量与数据结构的深刻改变,加速对传统的IT架构进行变革,中国服务器市场也保持快速增长势头。国家正在大力推进“中国制造2025”、智慧政务、智能交通、智慧医疗、智能电网等行业信息化建设,从“互联网+”向“AI×”的不断演进,对利用云计算、大数据、AI等先进技术创新的产品和服务需求不断高涨,由此带动服务器产品市场不断繁荣。2017年,中国服务器市场销量达到280.81万台,销售额达到668.80亿元,分别比2016年增长15.6%和15.8%。
参考观研天下发布《2018年中国服务器行业分析报告-市场运营态势与投资前景研究》
2015-2017年我国服务器市场规模

数据来源:赛迪顾问、观研天下数据中心整理
市场结构
2017年,双路服务器仍是市场销售的主体,销量与销售额分别达到223.9万台和381.5亿元。随着云计算应用不断成熟,行业用户对于私有云的拥抱正在改变服务器市场结构,“多路+云计算”的方案在性能、能耗、管理性、扩展性、成本等方面出色的表现,驱动中高端服务器占比不断提高。
2017年我国服务器市场规模
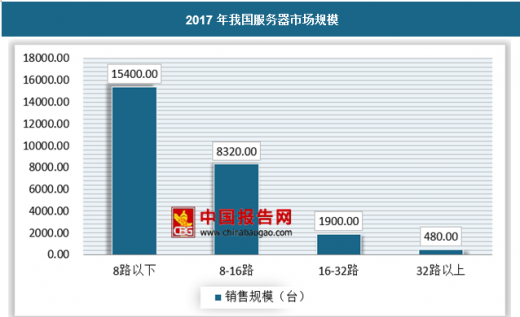
数据来源:赛迪顾问、观研天下数据中心整理
华北、华东、华南投资占比达到79.89%。在区域产品销售市场,华北、华东、华南市场仍占据2/3以上的市场份额,2017年随着传统行业互联网融合应用深化,更多互联网企业加速对北、上、广、深等一线城市业务布局,由此拉动服务器的采购需求。
2017年我国服务器区域市场规模分布
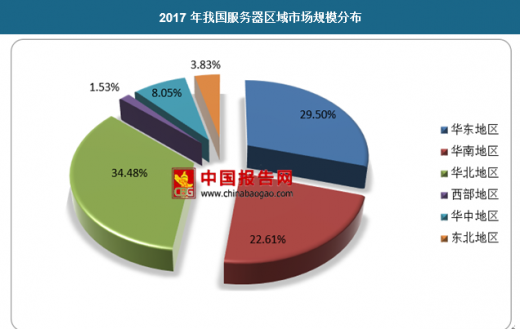
数据来源:赛迪顾问、观研天下数据中心整理
互联网、政府、电信投资占据大半江山。从行业结构分布来看,2017 年互联网仍是x86 服务器市场销售额最大、增速最高的行业市场,主要推动力来自BAT 等企业对超大规模数据中心的投资。此外,政府、电信、交通等行业市场的增速也普遍高于市场平均水平,拉动行业采购的主要动力是行业数字化转型,以及全面拥抱云计算、大数据。
2017年我国服务器市场行业销售量
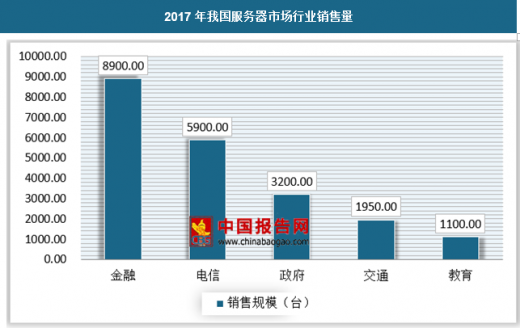
数据来源:赛迪顾问、观研天下数据中心整理(ZPP)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




