参考中国报告网发布《2017-2022年中国网络零售行业运营格局现状及投资价值评估报告》
中国跨境电商企业的真正竞争对手不是国内同行,而是全球各国的“沃尔玛”、“梅西百货”们(线下零售商),行业增长的动力是对国外线下零售商巨大存量市场的渗透。
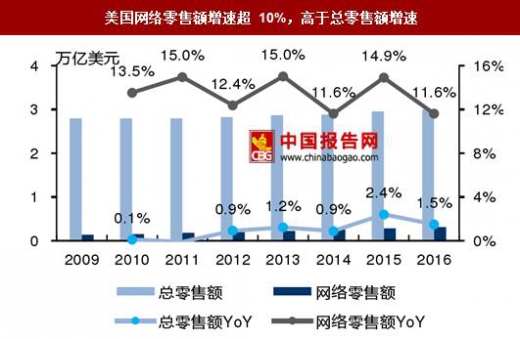
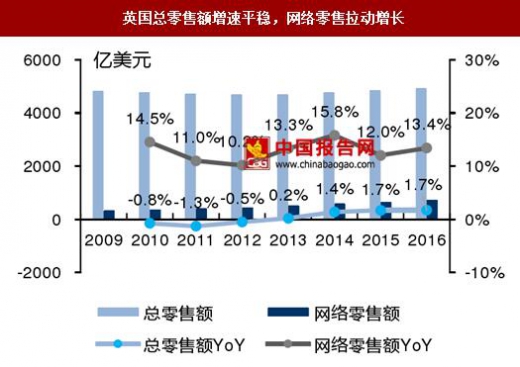
电商扩容正在全球演绎存量博弈从市场全局来看,据美国商务部普查局数据,16 年美国网购零售额增速达 11.6%,高达同期社会零售总额增速 1.5%的 8 倍。16 年英国零售市场整体同样低迷,但线上消费仍然保持 13.4%增长速度。其他主要发达国家也基本保持了同样趋势,2016 年法国线上零售额与总体零售额增速分别为 10.4%、1.4%;德国线上零售额与总体零售额增速分别为 11.8%、2.3%;日本线上零售额与总体零售额增速分别为8.4%、0.8%,线上零售大步前进成为大势所趋。
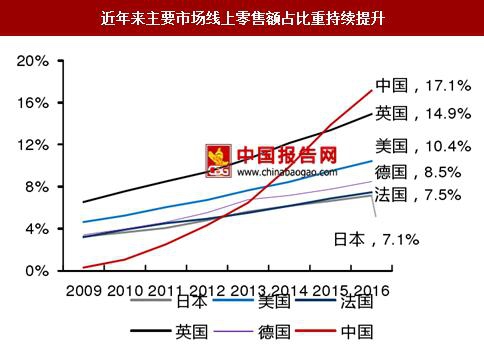
我国电商市场规模长期保持高速增长,线上零售额占比在 2013 超过了日本,2014 年超过了美国, 2015 年超过英国,并于 2016 年线上零售占比达到了 17.1%。在高渗透的基础下,2016 年我国电商市场规模仍保持了 30.9%的增长速度。如今这一趋势在全球各国开始深度演化,海外巨大的线下零售存量市场正在持续受到冲击。

以销售额排名,美国三大百货公司分别为梅西百货(Macy's)、诺德斯特龙(Nordstrom)、彭尼百货(J.C. Penney),近年龙头公司盈利能力下滑与关店潮纷纷出现:
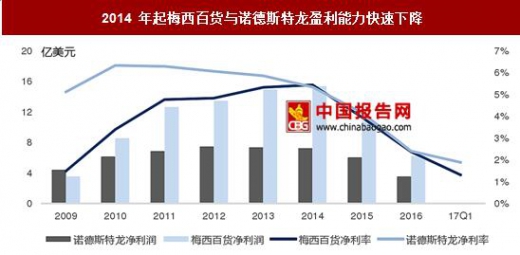
盈利能力以 2014 年为明显拐点并出现下滑。2014 年以前处于经济危机后续调整期,公司盈利能力逐步恢复。2014 年起,受到线上渠道的强烈冲击,净利润持续下滑,公司 2016 年净利润仅为 2014 年净利润的 40.5%。净利润率由 2014 年 4.0%显著下降到 2017 年一季度 1.3%。
诺德斯特龙
与梅西百货类似,2014 年起盈利能力持续下滑,净利润率由 2014 年 4.2%显著下降到 2017 年一季度 1.9%。2016 年净利润仅为 2014 年净利润的 48.6%。
彭尼百货
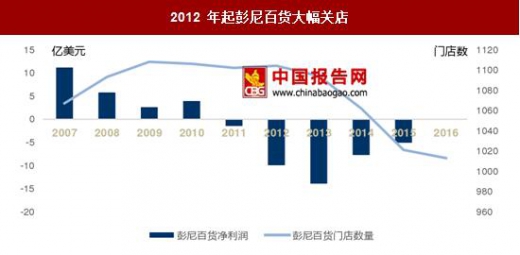
通过关闭门店减缓亏损。全美百货公司中销售额排名第二的彭尼百货自 2011 年起步入亏损,并于 2012 年起关店调整。截止 2016 年,彭尼百货较 2012 年共关闭了 91 家门店,占门店总数的 8.2%,并于当年止亏。关闭亏损门店的方式虽然短期内维护了线下渠道的盈利,但线下整体萎缩并让位线上的趋势已基本确定。据 F&D 估计,2016 年美国有 4000 家实体零售店关门,预计 2017 年关店数量将翻倍。
根据普华永道调查数据,2016 年英国有 896 家城镇主街的商店关门不再经营,达到 2012 年来关店数量的新高,百货商店在 2016 年以每天 14 到 15 家的数量陆续宣布结业。龙头公司方面,规模最大的服饰和食品零售商玛莎百货 16/17 财年净利润受关店和重组成本影响,同比暴跌 71.2%至 1.2 亿英镑。英第二大百货公司 Debenham 计划在未来五年关闭 10 家英国门店,并从亚马逊挖来一位新 CEO(Sergio Bucher),希望在电商方面有所改观。
中国跨境电商企业的真正竞争对手不是国内同行,而是全球各国的“沃尔玛”、“梅西百货”们(线下零售商),行业增长的动力是对国外线下零售商巨大存量市场的渗透。
电商扩容正在全球演绎存量博弈从市场全局来看,据美国商务部普查局数据,16 年美国网购零售额增速达 11.6%,高达同期社会零售总额增速 1.5%的 8 倍。16 年英国零售市场整体同样低迷,但线上消费仍然保持 13.4%增长速度。其他主要发达国家也基本保持了同样趋势,2016 年法国线上零售额与总体零售额增速分别为 10.4%、1.4%;德国线上零售额与总体零售额增速分别为 11.8%、2.3%;日本线上零售额与总体零售额增速分别为8.4%、0.8%,线上零售大步前进成为大势所趋。
美国网络零售额增速超 10%,高于总零售额增速
数据来源:中国报告网整理
英国总零售额增速平稳,网络零售拉动增长
数据来源:中国报告网整理
中国作为全球电商市场先行者,最先经历了“线上对线下的冲击”这一过程我国电商市场规模长期保持高速增长,线上零售额占比在 2013 超过了日本,2014 年超过了美国, 2015 年超过英国,并于 2016 年线上零售占比达到了 17.1%。在高渗透的基础下,2016 年我国电商市场规模仍保持了 30.9%的增长速度。如今这一趋势在全球各国开始深度演化,海外巨大的线下零售存量市场正在持续受到冲击。
中国在全球率先启动线上消费需求爆发

数据来源:中国报告网整理
近年来主要市场线上零售额占比重持续提升
数据来源:中国报告网整理
从海外龙头基本面情况来看,美国线下零售市场正在经历深度调整以销售额排名,美国三大百货公司分别为梅西百货(Macy's)、诺德斯特龙(Nordstrom)、彭尼百货(J.C. Penney),近年龙头公司盈利能力下滑与关店潮纷纷出现:
2014 年起梅西百货与诺德斯特龙盈利能力快速下降
数据来源:中国报告网整理
梅西百货盈利能力以 2014 年为明显拐点并出现下滑。2014 年以前处于经济危机后续调整期,公司盈利能力逐步恢复。2014 年起,受到线上渠道的强烈冲击,净利润持续下滑,公司 2016 年净利润仅为 2014 年净利润的 40.5%。净利润率由 2014 年 4.0%显著下降到 2017 年一季度 1.3%。
诺德斯特龙
与梅西百货类似,2014 年起盈利能力持续下滑,净利润率由 2014 年 4.2%显著下降到 2017 年一季度 1.9%。2016 年净利润仅为 2014 年净利润的 48.6%。
彭尼百货
通过关闭门店减缓亏损。全美百货公司中销售额排名第二的彭尼百货自 2011 年起步入亏损,并于 2012 年起关店调整。截止 2016 年,彭尼百货较 2012 年共关闭了 91 家门店,占门店总数的 8.2%,并于当年止亏。关闭亏损门店的方式虽然短期内维护了线下渠道的盈利,但线下整体萎缩并让位线上的趋势已基本确定。据 F&D 估计,2016 年美国有 4000 家实体零售店关门,预计 2017 年关店数量将翻倍。
2012 年起彭尼百货大幅关店
数据来源:中国报告网整理
2016 年英国线下零售同样衰退明显根据普华永道调查数据,2016 年英国有 896 家城镇主街的商店关门不再经营,达到 2012 年来关店数量的新高,百货商店在 2016 年以每天 14 到 15 家的数量陆续宣布结业。龙头公司方面,规模最大的服饰和食品零售商玛莎百货 16/17 财年净利润受关店和重组成本影响,同比暴跌 71.2%至 1.2 亿英镑。英第二大百货公司 Debenham 计划在未来五年关闭 10 家英国门店,并从亚马逊挖来一位新 CEO(Sergio Bucher),希望在电商方面有所改观。
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。