
二手电商是指以电商为依托的二手电商指物品所有者将自已不再使用,但仍具有使用价值的闲置物品通过电商平台进行买卖、租赁、置换、捐赠等行为,将闲置物品进行二次流通,使闲置物品在其生命周期内的价值利用率最大化。主要交易形式有二手买卖、二手置换、二手回收等。

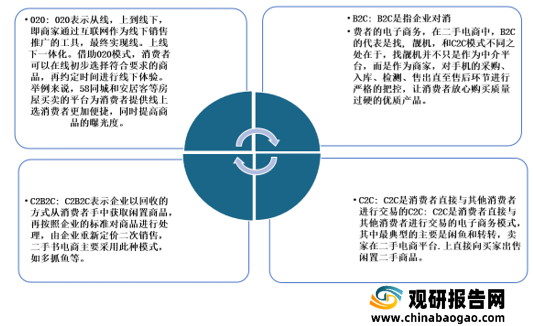
伴随着国民经济高速增长,国人消费观念和认知转变,关注重点从所有权变成使用权,进而催生出许多闲置商品,二手电商的出现丰富商品的价值,延长产品的生命周期,从而促进闲置资源的循环利用。二手电商的商务模式主要有020、C2C、B2C、C2B2C等。
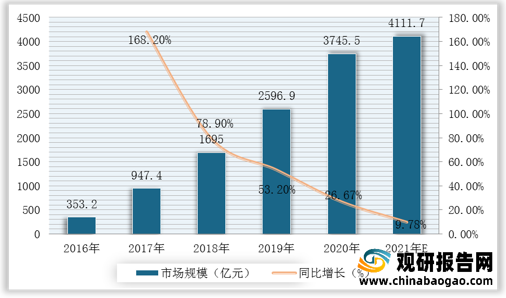
由于电商行业的迅猛发展,各大电商平台开始由增量市场转向存量市场发展,此外加上消费者在电商购物节的非理性消费行为带来商品二次转手需求日益增长,故二手电商市场也应运而生,且保持持续高速增长态势。根据数据显示,2019年我国二手电商市场规模达2596.9亿元,2020年我国二手电商市场规模达3745.5亿元,同比增长26.67%;预计2021年我国二手电商市场规模可达4111.7亿元。
一、供应商的议价能力
供应商讨价还价能力指的是供应商提高投入价格或通过降低投入和服务的品质来增加产业成本的能力。由于二手电商是指通过电商平台对闲置物品进行二次销售,因此供应商的议价能力较弱。
二、购买者的议价能力
三、新进入者的威胁
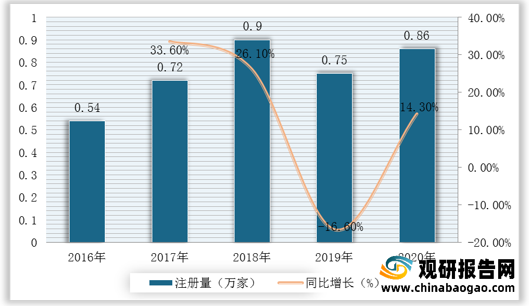
根据数据显示,2018年是我国二手电商企业注册量的高峰期,新增0.9万家;2019年我国二手电商相关企业注册量达0.75万家,2020年新增0.86万家,同比增长14.3%。
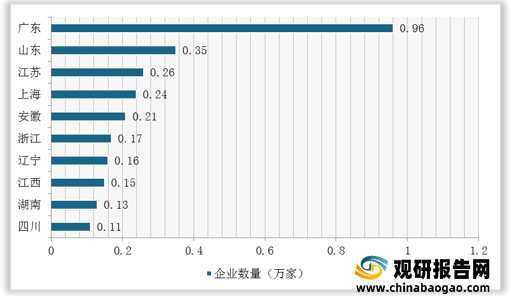
从地域上来看,2021年上半年我国广东拥有二手电商相关企业最多,共0.96万家;其次为山东,共0.35万家;江苏共有0.26万家二手电商相关企业。
四、替代品的威胁
替代品的威胁包括三个方面:替代品在价格上的竞争力;替代品质量和性能的满意度;客户转向替代品的难易程度。替代品对企业不仅有威胁,可能也带来机会。如果企业技术创新能力强,能够率先推出性能价格比高的新产品,就可以在竞争中保持领先优势。二手电商功能和应用场景,决定剩余产品可持续发展的的一个重要组成部件,相对于传统电商,具有明显的优势,是行业发展的未来趋势,目前不存在替代品。
五、同业竞争者的竞争程度
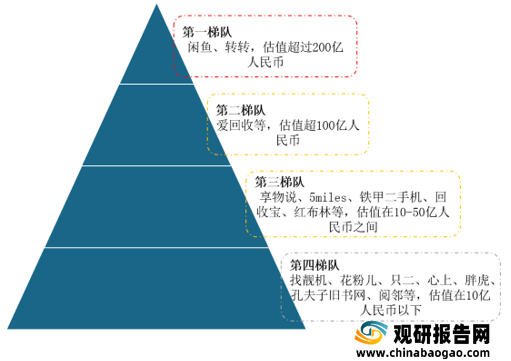
目前我国二手电商初步形成了“两大寡头、四大梯队”市场格局。两大寡头分别为闲鱼、转转,估值超过200亿人民币;第二梯队为爱回收,估值超100亿人民币;第三梯队估值在10-50亿人民币之间,有享物说、5miles、铁甲二手机、回收宝、红布林;第四梯队估值在10亿人民币以下,分别为找靓机、花粉儿、只二、心上、胖虎、孔夫子旧书网、阅邻等。(TJL)
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
二手电商主要交易形式

资料来源:观研天下整理
伴随着国民经济高速增长,国人消费观念和认知转变,关注重点从所有权变成使用权,进而催生出许多闲置商品,二手电商的出现丰富商品的价值,延长产品的生命周期,从而促进闲置资源的循环利用。二手电商的商务模式主要有020、C2C、B2C、C2B2C等。
二手电商商务模式
资料来源:观研天下整理
由于电商行业的迅猛发展,各大电商平台开始由增量市场转向存量市场发展,此外加上消费者在电商购物节的非理性消费行为带来商品二次转手需求日益增长,故二手电商市场也应运而生,且保持持续高速增长态势。根据数据显示,2019年我国二手电商市场规模达2596.9亿元,2020年我国二手电商市场规模达3745.5亿元,同比增长26.67%;预计2021年我国二手电商市场规模可达4111.7亿元。
2016-2021年我国二手电商市场规模、增速及预测
数据来源:观研天下整理
一、供应商的议价能力
供应商讨价还价能力指的是供应商提高投入价格或通过降低投入和服务的品质来增加产业成本的能力。由于二手电商是指通过电商平台对闲置物品进行二次销售,因此供应商的议价能力较弱。
二、购买者的议价能力
一般来说,购买者主要通过其压价与要求提供较高的产品或服务质量的能力,来影响行业中现有企业的盈利能力。目前我国二手电商主要客户为消费者,随着商品通过二次销售,商品本身已经大打折扣,所以购买者的议价能力也会不断提升。
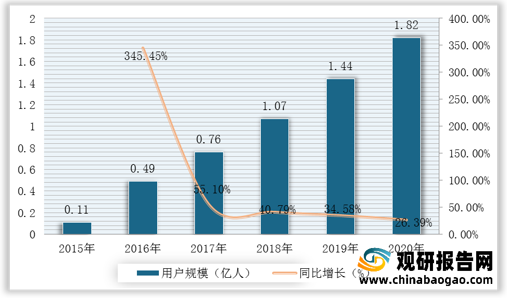
随着国民消费观念的转变,自2015年起我国二手电商行业用户规模逐年增加。根据数据显示,2019年我国二手电商用户规模达1.44亿元,2020年我国二手电商行业用户规模达1.82亿人,同比增长26.39%。2015-2020年我国二手电商行业用户规模及增速
数据来源:观研天下整理
三、新进入者的威胁
根据数据显示,2018年是我国二手电商企业注册量的高峰期,新增0.9万家;2019年我国二手电商相关企业注册量达0.75万家,2020年新增0.86万家,同比增长14.3%。
2016-2020年我国二手电商相关企业注册量及增速
数据来源:观研天下整理
从地域上来看,2021年上半年我国广东拥有二手电商相关企业最多,共0.96万家;其次为山东,共0.35万家;江苏共有0.26万家二手电商相关企业。
2021年H1二手电商相关企业地域分布TOP10
数据来源:观研天下整理
四、替代品的威胁
替代品的威胁包括三个方面:替代品在价格上的竞争力;替代品质量和性能的满意度;客户转向替代品的难易程度。替代品对企业不仅有威胁,可能也带来机会。如果企业技术创新能力强,能够率先推出性能价格比高的新产品,就可以在竞争中保持领先优势。二手电商功能和应用场景,决定剩余产品可持续发展的的一个重要组成部件,相对于传统电商,具有明显的优势,是行业发展的未来趋势,目前不存在替代品。
五、同业竞争者的竞争程度
目前我国二手电商初步形成了“两大寡头、四大梯队”市场格局。两大寡头分别为闲鱼、转转,估值超过200亿人民币;第二梯队为爱回收,估值超100亿人民币;第三梯队估值在10-50亿人民币之间,有享物说、5miles、铁甲二手机、回收宝、红布林;第四梯队估值在10亿人民币以下,分别为找靓机、花粉儿、只二、心上、胖虎、孔夫子旧书网、阅邻等。(TJL)
我国二手电商行业竞争格局
资料来源:观研天下整理
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。



