
一、软件行业相关定义
软件是一系列按照特定顺序组织的计算机数据和指令的集合。一般来讲软件被划分为系统软件、应用软件和介于这两者之间的中间件。软件并不只是包括可以在计算机上运行的电脑程序,与这些电脑程序相关的文档一般也被认为是软件的一部分。简单的说软件就是程序加文档的集合体。另也泛指社会结构中的管理系统、思想意识形态、思想政治觉悟、法律法规等等。
软件可以分为以下四种类型:
1.操作系统:在这样的复杂应用中,涉及的硬件包括大型机、小型机、服务器、PC、笔记本电脑、掌上电脑甚至包括众多嵌入式芯片,每一类硬件都可能有不同时期、不同品牌、不同供应商的产品,要让这些硬件运作必然需要不同的操作系统。
2.基础件:让应用软件直接与众多操作系统直接“对话”显然是不现实的,基础件的出现就是为了解决Windows、Linux、Unix以及其他各种传统系统友好统一的对话,大大降低应用开发的效率、成本和时间。
3.业务基础件:这一般的行业应用中,在基础件之上开发或部属应用,已经是足够。但是在更复杂、更庞大的应用中,我们还必须认识到,基础件领域也来自不同的厂商、基于的平台,而且都是业界的超级巨头,互不相让,互不兼容。客户为了与多样化的基础件“对话”,业务基础件也应运而生。
4.复杂型行业应用软件:体现经济高效,而首先与业务基础件直接“对话”。
软件行业是指生产或制造软件的企业的统称。软件行业最早出现于1949年,初期的发展几乎都是在美国完成。发展到目前,软件对社会发展的影响越来越大,而软件产业也成为了信息产业的核心,是信息社会的基础性、战略性产业。软件产业不仅能创造十分可观的经济效益,而且由于其强大的渗透和辐射作用,对经济结构的调整优化、传统产业的改造提升起到重要的推动作用,是国民经济和社会发展的“倍增器”。
二、软件行业现状
信息化时代早已到了,信息技术已经加速渗透到经济和社会生活中的各个领域。在这样的背景下,人们对信息技术的要求不断提高,新一代的信息技术正转向软件主导,软件在信息产业中的重要性快速提高。随着《中国制造 2025》、《积极推进“互联网+”行动的指导意见》和《加快推进网络信息技术自主创新》等国家政策出台,软件行业的在国民经济中的地位确立,国民经济各个行业对软件行业的需求进一步提高,尤其是对操作系统、数据库等基础软件、行业应用软件、大数据软件产生更高、更广泛的需求。
任何行业发展都不是一帆风顺的,软件行业也是如此。目前我国软件行业存在以下问题:
1、行业竞争激烈: 目前我国软件行业为小型软件产品为主,大部分软件企业市场规模相对较小,无论是内部运营管理还是对外交付都或多或少存在一些问题,无法完美的满足市场的需求。这些小企业在研发新产品时经常会由于人才紧缺、研发成本过高等问题而面临巨大的竞争压力,因为在激烈的市场竞争中,不具备竞争优势的企业最终面临的结果就是随着社会和时间的变化被淘汰出局。
2、专业技术人员缺乏: 随着近几年我国软件行业迅猛发展,行业发展重心从产量转变为质量,行业更加注重高科技化,要求产品既能满足客户的要求,又简单易懂,便于操作,这就需要专业的技术人员来进行研究生产。因此,我国软件行业对高技术人才的需求大大提升,但软件行业人才缺口并没有明显缩小。
目前软件行业缺乏基础性的软件开发人才和高层次的项目规划人才。在人才密集型的软件行业中,从业人员的素质直接影响我国软件行业的影响力与竞争力,所以培养专业的软件人才是提高我国软件行业硬实力的关键所在。
3、软件行业融合问题:
当前,软件行业必须顺应市场变化,除了继续加大软件产品的研发以外,还要求实现软件之间、软件与硬件之间以及软件与服务之间的相互融合。一旦解决了软件融合问题,软件行业将进入一个全新的阶段。
不过就我国目前软件行业的发展趋势来看,我国软件行业并没出现真正的软件融合的趋势,仍然处于相互独立阶段。这从本质上制约了软件行业的发展,行业就只能停留在不断的进行软件产品创新的阶段。
三、软件行业产业链条分析
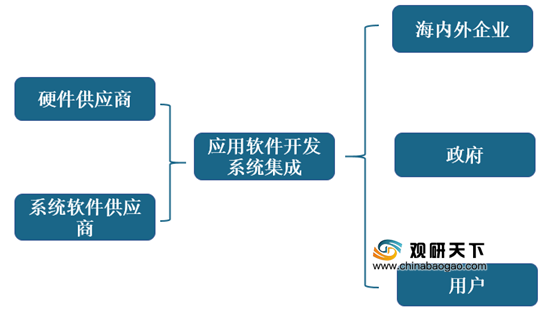
软件行业上游包括硬件供应商和系统软件供应商,为软件开发提供工具。下游主要是软件消费者,主要包括政府、海内外企业以及个人用户。
2020年上半年,全球受新冠疫情影响,我国软件行业受到一定程度影响。随着疫情的影响,行业上游硬件产量急转直下,下游需求由于大量企业注销而骤降。2020年全国企业注销数量已超过80万家,因为大部分中小微企业没有融资能力,也无法像大企业一样贷款,随着市场竞争的加剧以及新冠疫情的影响退出市场。同时,海外市场也同样遭受疫情影响,出现企业倒闭潮,我国软件出口也受到影响。种种因素使得软件行业2020年第一季度软件业务收入同比2019年出现负增长。好在我国国内疫情迅速得到控制。截止到2020年6月,我国各行各业逐渐复工复产,软件行业下游需求回升,软件业务收入较一季度提高12.9个百分点,同比增长达到6.7%。同时加上海外大部分国家疫情得到控制,海外软件需求也在慢慢恢复。整体上半年软件业实现出口223亿美元,同比下降0.4%(上年同期为增长2.6%),降幅较一季度收窄12.8个百分点,其中,嵌入式系统软件出口同比增长5.4%。
目前来看,我国软件行业恢复情况良好,预计下半年有望超越去年同期增长水平。(xyfeng)

相关行业分析报告参考《2020年中国软件行业市场现状分析报告-市场运营态势与发展前景研究》。
软件是一系列按照特定顺序组织的计算机数据和指令的集合。一般来讲软件被划分为系统软件、应用软件和介于这两者之间的中间件。软件并不只是包括可以在计算机上运行的电脑程序,与这些电脑程序相关的文档一般也被认为是软件的一部分。简单的说软件就是程序加文档的集合体。另也泛指社会结构中的管理系统、思想意识形态、思想政治觉悟、法律法规等等。
软件可以分为以下四种类型:
1.操作系统:在这样的复杂应用中,涉及的硬件包括大型机、小型机、服务器、PC、笔记本电脑、掌上电脑甚至包括众多嵌入式芯片,每一类硬件都可能有不同时期、不同品牌、不同供应商的产品,要让这些硬件运作必然需要不同的操作系统。
2.基础件:让应用软件直接与众多操作系统直接“对话”显然是不现实的,基础件的出现就是为了解决Windows、Linux、Unix以及其他各种传统系统友好统一的对话,大大降低应用开发的效率、成本和时间。
3.业务基础件:这一般的行业应用中,在基础件之上开发或部属应用,已经是足够。但是在更复杂、更庞大的应用中,我们还必须认识到,基础件领域也来自不同的厂商、基于的平台,而且都是业界的超级巨头,互不相让,互不兼容。客户为了与多样化的基础件“对话”,业务基础件也应运而生。
4.复杂型行业应用软件:体现经济高效,而首先与业务基础件直接“对话”。
软件行业是指生产或制造软件的企业的统称。软件行业最早出现于1949年,初期的发展几乎都是在美国完成。发展到目前,软件对社会发展的影响越来越大,而软件产业也成为了信息产业的核心,是信息社会的基础性、战略性产业。软件产业不仅能创造十分可观的经济效益,而且由于其强大的渗透和辐射作用,对经济结构的调整优化、传统产业的改造提升起到重要的推动作用,是国民经济和社会发展的“倍增器”。
二、软件行业现状
信息化时代早已到了,信息技术已经加速渗透到经济和社会生活中的各个领域。在这样的背景下,人们对信息技术的要求不断提高,新一代的信息技术正转向软件主导,软件在信息产业中的重要性快速提高。随着《中国制造 2025》、《积极推进“互联网+”行动的指导意见》和《加快推进网络信息技术自主创新》等国家政策出台,软件行业的在国民经济中的地位确立,国民经济各个行业对软件行业的需求进一步提高,尤其是对操作系统、数据库等基础软件、行业应用软件、大数据软件产生更高、更广泛的需求。
任何行业发展都不是一帆风顺的,软件行业也是如此。目前我国软件行业存在以下问题:
1、行业竞争激烈: 目前我国软件行业为小型软件产品为主,大部分软件企业市场规模相对较小,无论是内部运营管理还是对外交付都或多或少存在一些问题,无法完美的满足市场的需求。这些小企业在研发新产品时经常会由于人才紧缺、研发成本过高等问题而面临巨大的竞争压力,因为在激烈的市场竞争中,不具备竞争优势的企业最终面临的结果就是随着社会和时间的变化被淘汰出局。
2、专业技术人员缺乏: 随着近几年我国软件行业迅猛发展,行业发展重心从产量转变为质量,行业更加注重高科技化,要求产品既能满足客户的要求,又简单易懂,便于操作,这就需要专业的技术人员来进行研究生产。因此,我国软件行业对高技术人才的需求大大提升,但软件行业人才缺口并没有明显缩小。
目前软件行业缺乏基础性的软件开发人才和高层次的项目规划人才。在人才密集型的软件行业中,从业人员的素质直接影响我国软件行业的影响力与竞争力,所以培养专业的软件人才是提高我国软件行业硬实力的关键所在。
3、软件行业融合问题:
当前,软件行业必须顺应市场变化,除了继续加大软件产品的研发以外,还要求实现软件之间、软件与硬件之间以及软件与服务之间的相互融合。一旦解决了软件融合问题,软件行业将进入一个全新的阶段。
不过就我国目前软件行业的发展趋势来看,我国软件行业并没出现真正的软件融合的趋势,仍然处于相互独立阶段。这从本质上制约了软件行业的发展,行业就只能停留在不断的进行软件产品创新的阶段。
三、软件行业产业链条分析
软件行业上游包括硬件供应商和系统软件供应商,为软件开发提供工具。下游主要是软件消费者,主要包括政府、海内外企业以及个人用户。
软件产业链结构
资料来源:公开资料整理
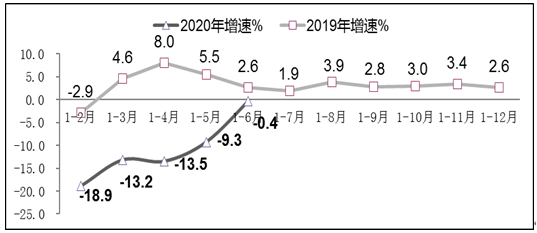
2020年上半年,全球受新冠疫情影响,我国软件行业受到一定程度影响。随着疫情的影响,行业上游硬件产量急转直下,下游需求由于大量企业注销而骤降。2020年全国企业注销数量已超过80万家,因为大部分中小微企业没有融资能力,也无法像大企业一样贷款,随着市场竞争的加剧以及新冠疫情的影响退出市场。同时,海外市场也同样遭受疫情影响,出现企业倒闭潮,我国软件出口也受到影响。种种因素使得软件行业2020年第一季度软件业务收入同比2019年出现负增长。好在我国国内疫情迅速得到控制。截止到2020年6月,我国各行各业逐渐复工复产,软件行业下游需求回升,软件业务收入较一季度提高12.9个百分点,同比增长达到6.7%。同时加上海外大部分国家疫情得到控制,海外软件需求也在慢慢恢复。整体上半年软件业实现出口223亿美元,同比下降0.4%(上年同期为增长2.6%),降幅较一季度收窄12.8个百分点,其中,嵌入式系统软件出口同比增长5.4%。
目前来看,我国软件行业恢复情况良好,预计下半年有望超越去年同期增长水平。(xyfeng)
2019年-2020年上半年软件业务收入增长情况
资料来源:工信部
2019年-2020年上半年软件业出口增长情况
资料来源:工信部
相关行业分析报告参考《2020年中国软件行业市场现状分析报告-市场运营态势与发展前景研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。



