
生鲜是电商中门槛最高、要求最高的品类,需要包括物流、金融、用户运营在内的生态力量。同时,生鲜也是复购率最高、市场想象空间最大的品类。生鲜电商难做,但其3%的行业渗透率、高达数千亿的市场规模、高消费频次、刚需的特性,仍然吸引大量公司投身其中,生鲜电商未来发展依然可观。
参考观研天下发布《2018年中国生鲜电商行业分析报告-市场深度调研与发展前景预测》
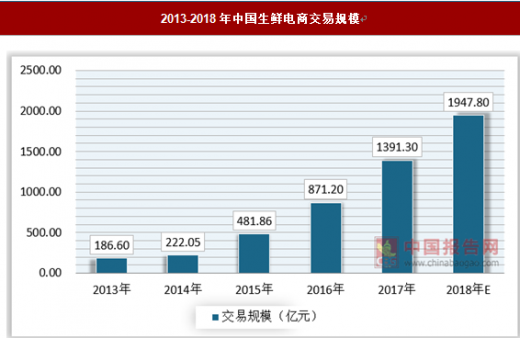
近两年,生鲜电商市场发展异常火爆,生鲜电商增速持续超越电商整体,生鲜平台迅速崛起。生鲜电商交易规模在2014年、2015年实现了快速增长,增速分别达到117%、80.8%,行业处于高速发展时期。2017年我国生鲜电商交易规模为1391.3亿元,较2016年增长59.7%,预计2018年可到达1947.8亿元。
大学本科学历的生鲜网购用户占比超过一半,为66.9%,硕士博士占比10%,大学专科16.2%,生鲜网购用户普遍学历较高。年龄方面,26-35岁的用户占比最多,为57.5%。教育程度高的年轻用户为生鲜电商平台的主要消费人群。
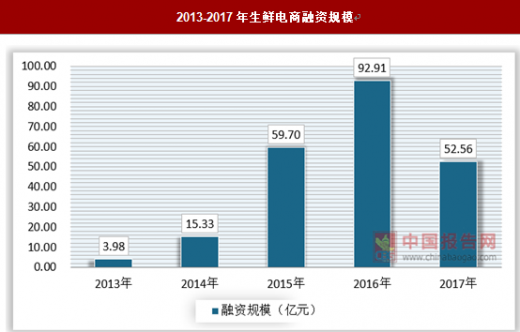
融资方面,2017年全年共融资13笔,融资52.56亿元。每日优鲜和易果生鲜为首的两大生鲜电商继续引领融资,每日优鲜年初完成C轮和C+轮融资,共融资约4.3亿美金,用于加大对上游供应链生态体系以及社区冷链网络的投入。易果生鲜则完成3亿美金D轮资,融资资金将用于旗下冷链物流平台安鲜达的基础设施建设。
截至2018年7月生鲜APP相关情况,数据显示我国生鲜电商行业渗透率已达3.44%,行业用户总规模达到3,788万,与去年同期相比上升了99.6%, 用户规模达3,788万,每用户人均安装1.2款。生鲜电商app的整体渗透率在过去一年呈现出震荡上升的趋势。在去年下半年期间,生鲜电商app的整体渗透率表现出明显的攀升走势,一直延续到今年2月份。经历过3月份的回落后,生鲜电商app的行业渗透率再一次回归到震荡上升走势。
截至今年7月份,有85.11%的用户仅在设备上安装1款生鲜电商app。安装数量为2款的用户占比为11.34%,也有3.55%的用户对生鲜电商app的安装数量达到3款及以上。女性用户占比55.6%,二线及以上城市用户占比79.1%。
用户性别分布结果显示,在过去一年,生鲜电商app的用户构成始终以女性为主。截至今年7月份,女性用户在生鲜电商app中的占比为55.6%,与去年同期相比上升了1%。
随着“生鲜超市”的结构性变化及增长,电商将继续分流线下生鲜产业,并抢占低线城市的区域份额,将成为“新零售”业态布局中的重点。
2018年7月生鲜电商APPTOP10榜单中,多点以679.12万活跃用户规模占据榜首,每日优鲜以168.9万活跃用户规模位居第二,盒马以161.7万活跃用户位居第三。两鲜、光明随心订、多点活跃用户环比增速最大。
参考观研天下发布《2018年中国生鲜电商行业分析报告-市场深度调研与发展前景预测》
近两年,生鲜电商市场发展异常火爆,生鲜电商增速持续超越电商整体,生鲜平台迅速崛起。生鲜电商交易规模在2014年、2015年实现了快速增长,增速分别达到117%、80.8%,行业处于高速发展时期。2017年我国生鲜电商交易规模为1391.3亿元,较2016年增长59.7%,预计2018年可到达1947.8亿元。
2013-2018年中国生鲜电商交易规模
数据来源:观研天下数据中心整理
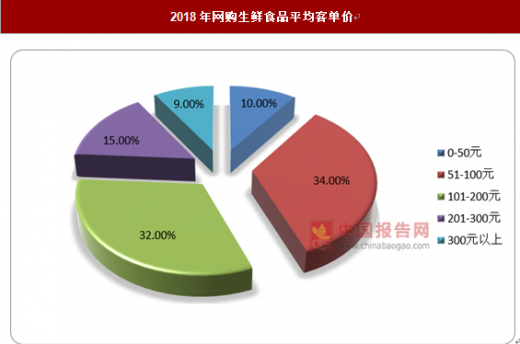
2018年网购生鲜食品平均客单价
数据来源:观研天下数据中心整理
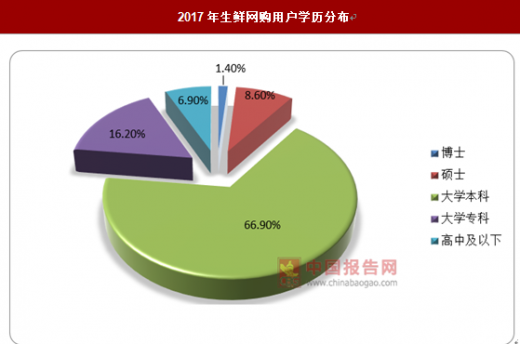
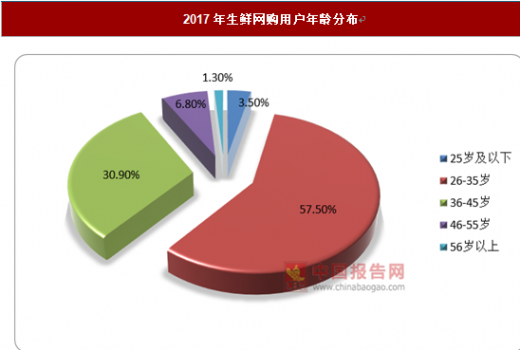
大学本科学历的生鲜网购用户占比超过一半,为66.9%,硕士博士占比10%,大学专科16.2%,生鲜网购用户普遍学历较高。年龄方面,26-35岁的用户占比最多,为57.5%。教育程度高的年轻用户为生鲜电商平台的主要消费人群。
2017年生鲜网购用户学历分布
数据来源:观研天下数据中心整理
2017年生鲜网购用户年龄分布
数据来源:观研天下数据中心整理
融资方面,2017年全年共融资13笔,融资52.56亿元。每日优鲜和易果生鲜为首的两大生鲜电商继续引领融资,每日优鲜年初完成C轮和C+轮融资,共融资约4.3亿美金,用于加大对上游供应链生态体系以及社区冷链网络的投入。易果生鲜则完成3亿美金D轮资,融资资金将用于旗下冷链物流平台安鲜达的基础设施建设。
2013-2017年生鲜电商融资规模
数据来源:观研天下数据中心整理
截至2018年7月生鲜APP相关情况,数据显示我国生鲜电商行业渗透率已达3.44%,行业用户总规模达到3,788万,与去年同期相比上升了99.6%, 用户规模达3,788万,每用户人均安装1.2款。生鲜电商app的整体渗透率在过去一年呈现出震荡上升的趋势。在去年下半年期间,生鲜电商app的整体渗透率表现出明显的攀升走势,一直延续到今年2月份。经历过3月份的回落后,生鲜电商app的行业渗透率再一次回归到震荡上升走势。
截至今年7月份,有85.11%的用户仅在设备上安装1款生鲜电商app。安装数量为2款的用户占比为11.34%,也有3.55%的用户对生鲜电商app的安装数量达到3款及以上。女性用户占比55.6%,二线及以上城市用户占比79.1%。
用户性别分布结果显示,在过去一年,生鲜电商app的用户构成始终以女性为主。截至今年7月份,女性用户在生鲜电商app中的占比为55.6%,与去年同期相比上升了1%。
随着“生鲜超市”的结构性变化及增长,电商将继续分流线下生鲜产业,并抢占低线城市的区域份额,将成为“新零售”业态布局中的重点。
2018年7月生鲜电商APPTOP10榜单中,多点以679.12万活跃用户规模占据榜首,每日优鲜以168.9万活跃用户规模位居第二,盒马以161.7万活跃用户位居第三。两鲜、光明随心订、多点活跃用户环比增速最大。
2018年7月生鲜电商APPTOP10
| 2018年7月生鲜电商APPTOP10 |
|||
| 排名 |
APP名称 |
月活规模(万人) |
|
| 1 |
多点 |
679.12 |
|
| 2 |
每日优鲜 |
168.9 |
|
| 3 |
盒马鲜生 |
161.7 |
|
| 4 |
京东到家 |
149.26 |
|
| 5 |
大润发优鲜 |
56.15 |
|
| 6 |
中粮我买网 |
49.31 |
|
| 7 |
本来生活 |
37.23 |
|
| 8 |
食行生鲜 |
32.11 |
|
| 9 |
环球捕手 |
29.68 |
|
| 10 |
天天果园 |
21.65 |
|
数据来源:观研天下数据中心整理
资料来源:观研天下整理,转载请注明出处(ZPP)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




