机器人是未来各国经济发展的有力支柱之一,各国均不断提高对机器人产业的重视程度,将机器人技术上升至国家战略层面。近年来全球主要发达国家纷纷出台政策支持机器人技术的发展,并制定技术发展路线图。
2013年3月,美国发布了“RobotMap-FromInternettoRobotics”,预测机器人将影响人类生活和经济社会发展的各个方面,将机器人定位于与上世纪互联网同等重要的地位,并把机器人技术列为美国实现制造业变革、促进经济发展的核心技术。2014年6月,欧盟启动了全球最大民用机器人研发计划“SPARC”(ThePartnershipforRoboticsinEurope),计划到2020年投入28亿欧元,机器人在制造业、农业、健康、交通、安全和家庭等领域的应用都将被纳入该计划。随着老龄化不断加剧,近年来日本将研发和生产的重点从工业机器人转向能够护理病人、料理家务、陪伴老人的家庭服务机器人。2013年,日本政府拨款23.9亿日元,帮助24家企业开发和推广护理机器人。2014年8月,日本新能源及产业技术综合开发机构(TheNewEnergyandIndustrialTechnologyDevelopmentOrganization,NEDO)公布了《机器人白皮书》,提议充分利用机器人技术解决人口减少问题等社会课题。日本还计划至2020年,实现产业机器人市场规模翻番,扩大至1.2万亿日元,主要增量将集中在服务机器人。
我国《国家中长期科学和技术发展规划纲要(2006-2020年)》把服务机器人列为未来15年重点发展的前沿技术,并于2012年制定了《服务机器人科技发展“十二五”专项规划》支持行业发展。2015年8月,国务院发布了强化高端制造业的国家战略规划《中国制造2025》,所列示的重要产品中,对于服务机器人做出发展规划:“重点开发养老助残、家政服务、社会公共服务、教育娱乐等消费服务领域机器人;重点开发医疗康复机器人、空间机器人、救援机器人、能源安全机器人、无人机等特种机器人”。
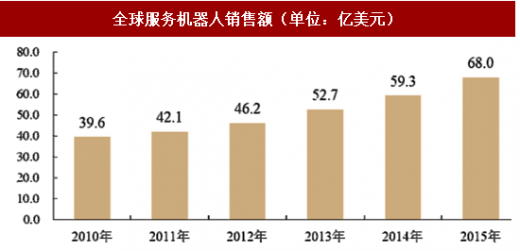
随着人工智能和物联网技术的不断发展,作为一种智能硬件,服务机器人产品将通过与软件加深融合的方式对传统设备进行智能化改造,不断实现更为强大的功能和更为丰富的应用场景;作为物联网生态系统中的信息交换中枢,服务机器人还将借助互联网和云为其他联网设备提供随时、随地的信息输入,并通过人工智能技术进一步代替用户对其它联网设备进行自主操控,为用户提供智能化服务,市场前景十分广阔。据IFR统计,2014年全球服务机器人市场规模约为59.7亿美元,2010-2014年均复合增长率10.8%。根据IFR官网公布的信息,2015年度全球服务机器人销售额已达68亿美元,预计2015-2018年全球服务机器人市场总规模约394亿美元,四年年均复合增长率21.07%。
参考观研天下发布《2018-2024年中国服务机器人行业市场运营现状调查及投资发展前景研究报告》
我国服务机器人产业起步较晚,目前仍处于起步阶段,发展较为迅速。根据《中国服务机器人市场现状调研与发展前景分析报告(2015-2020年)》中的数据,2014年我国服务机器人销售额45.56亿元,同比增长34%。服务机器人的消费市场分布地区主要集中在经济较为发达的环渤海(27.3%)及长三角(29.6%)、珠三角地区(32.7%),而中部地区(8.9%)和西部地区(1.5%)应用较少。由于全球范围内的服务机器人行业发展起步较晚,目前比较大的服务机器人公司产业化历史也多在5-10年,大量公司仍处于前期研发阶段,在时间上客观给予了中国公司缩小差距的机会。同时,服务机器人更靠近消费端,市场空间非常广阔;在人口老龄化加剧以及劳动力成本急剧上升等刚性因素的驱动下,我国的服务机器人产业面临较大的机遇和发展空间。
2013年3月,美国发布了“RobotMap-FromInternettoRobotics”,预测机器人将影响人类生活和经济社会发展的各个方面,将机器人定位于与上世纪互联网同等重要的地位,并把机器人技术列为美国实现制造业变革、促进经济发展的核心技术。2014年6月,欧盟启动了全球最大民用机器人研发计划“SPARC”(ThePartnershipforRoboticsinEurope),计划到2020年投入28亿欧元,机器人在制造业、农业、健康、交通、安全和家庭等领域的应用都将被纳入该计划。随着老龄化不断加剧,近年来日本将研发和生产的重点从工业机器人转向能够护理病人、料理家务、陪伴老人的家庭服务机器人。2013年,日本政府拨款23.9亿日元,帮助24家企业开发和推广护理机器人。2014年8月,日本新能源及产业技术综合开发机构(TheNewEnergyandIndustrialTechnologyDevelopmentOrganization,NEDO)公布了《机器人白皮书》,提议充分利用机器人技术解决人口减少问题等社会课题。日本还计划至2020年,实现产业机器人市场规模翻番,扩大至1.2万亿日元,主要增量将集中在服务机器人。
我国《国家中长期科学和技术发展规划纲要(2006-2020年)》把服务机器人列为未来15年重点发展的前沿技术,并于2012年制定了《服务机器人科技发展“十二五”专项规划》支持行业发展。2015年8月,国务院发布了强化高端制造业的国家战略规划《中国制造2025》,所列示的重要产品中,对于服务机器人做出发展规划:“重点开发养老助残、家政服务、社会公共服务、教育娱乐等消费服务领域机器人;重点开发医疗康复机器人、空间机器人、救援机器人、能源安全机器人、无人机等特种机器人”。
随着人工智能和物联网技术的不断发展,作为一种智能硬件,服务机器人产品将通过与软件加深融合的方式对传统设备进行智能化改造,不断实现更为强大的功能和更为丰富的应用场景;作为物联网生态系统中的信息交换中枢,服务机器人还将借助互联网和云为其他联网设备提供随时、随地的信息输入,并通过人工智能技术进一步代替用户对其它联网设备进行自主操控,为用户提供智能化服务,市场前景十分广阔。据IFR统计,2014年全球服务机器人市场规模约为59.7亿美元,2010-2014年均复合增长率10.8%。根据IFR官网公布的信息,2015年度全球服务机器人销售额已达68亿美元,预计2015-2018年全球服务机器人市场总规模约394亿美元,四年年均复合增长率21.07%。
全球服务机器人销售额(单位:亿美元)
资料来源:观研天下整理
参考观研天下发布《2018-2024年中国服务机器人行业市场运营现状调查及投资发展前景研究报告》
我国服务机器人产业起步较晚,目前仍处于起步阶段,发展较为迅速。根据《中国服务机器人市场现状调研与发展前景分析报告(2015-2020年)》中的数据,2014年我国服务机器人销售额45.56亿元,同比增长34%。服务机器人的消费市场分布地区主要集中在经济较为发达的环渤海(27.3%)及长三角(29.6%)、珠三角地区(32.7%),而中部地区(8.9%)和西部地区(1.5%)应用较少。由于全球范围内的服务机器人行业发展起步较晚,目前比较大的服务机器人公司产业化历史也多在5-10年,大量公司仍处于前期研发阶段,在时间上客观给予了中国公司缩小差距的机会。同时,服务机器人更靠近消费端,市场空间非常广阔;在人口老龄化加剧以及劳动力成本急剧上升等刚性因素的驱动下,我国的服务机器人产业面临较大的机遇和发展空间。
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。