
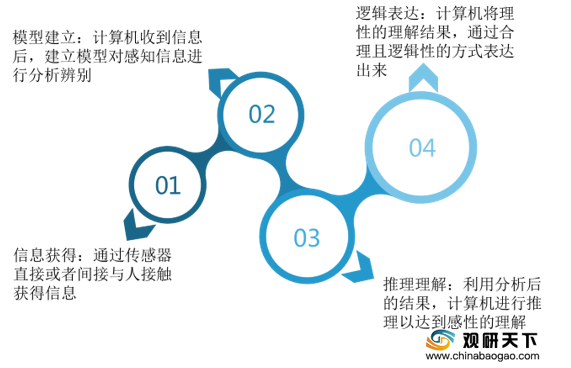
人机交互是通过传导链技术与计算机输入、输出设备,有效实现人与计算机交流互动的技术。人机交互的过程是一个闭环的模式识别系统,其中包括计算机获取用户通过触碰等行为获取的感知信号,然后进行分析识别,信息理解,信息表达等步骤。信息分析识别和感知信息理解为核心步骤,是因为当计算机捕捉到感知信息与标准信息存在偏差时,系统会及时给出修正、警告或者撤回的指令,当感知信息达到计算机系统内的信息标准时,感知信息会进一步地理解然后对用户进行信息表达。
人机交互可实现用户与系统之间的互动,例如用户与电脑、手机、机器人软件或者操作系统进行互动,人机交互的界面作为交流互动的前提,给用户带来的是视觉上可见的部分,例如汽车中控台,家用电器按钮,工厂控制室,智能手表屏幕等。按照用户操作行为分类,人机交互主要功能包括
人机交互行业拥有场景多样化、涉及面广的特点,通过集成语音、手势、表情、头动、眼动以及肢体姿势等交互方式,涵盖移动车载设备、智慧家居、移动设备、医疗、安防、家教、客服等方面。总体而言产业链可分为硬件层、技术层、应用层三个层面。
从产业链上中下游发展现状来看,硬件层:包括芯片、视觉传感器、计算设备、电子元器件等,中国在计算机视觉、摄像机领域已实现国产化且保持领先地位,其中芯片是保障算力与算法的核心硬件。由于中国高端BMS芯片竞争力不足,上游企业多采用进口方式。
软件层:中国三大互联网巨头、工业巨头以及创业公司均大力推进人机交互软硬件产品,除开自身研发外还选择并购、合作、投资等方式打通上下游,实现生态拓展和产业链布局。
应用层:为人机交互技术面向不同行业内的不同场景的终端用户提供服务以及应用,包括医疗、安防、金融、教育、楼宇、智能汽车等领域,其中医疗行业占人机交互技术应用占比最高,为18.9%。
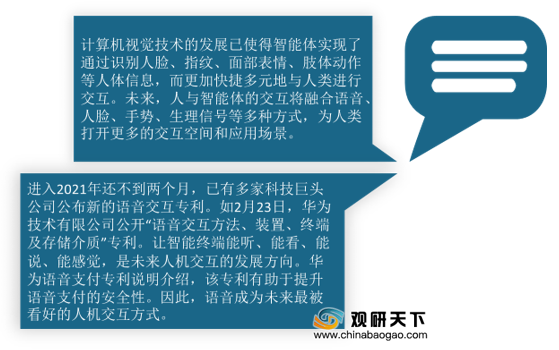
从行业发展趋势来看,进入2021年还不到两个月,已有多家科技巨头公司公布新的语音交互专利。如2月23日,华为技术有限公司公开“语音交互方法、装置、终端及存储介质”专利。让智能终端能听、能看、能说、能感觉,是未来人机交互的发展方向。华为语音支付专利说明介绍,该专利有助于提升语音支付的安全性。因此,语音成为未来最被看好的人机交互方式。
除语音交互外,计算机视觉技术的发展已使得智能体实现了通过识别人脸、指纹、面部表情、肢体动作等人体信息,而更加快捷多元地与人类进行交互。未来,人与智能体的交互将融合语音、人脸、手势、生理信号等多种方式,为人类打开更多的交互空间和应用场景。
人机交互过程
数据来源:公开资料整理
人机交互可实现用户与系统之间的互动,例如用户与电脑、手机、机器人软件或者操作系统进行互动,人机交互的界面作为交流互动的前提,给用户带来的是视觉上可见的部分,例如汽车中控台,家用电器按钮,工厂控制室,智能手表屏幕等。按照用户操作行为分类,人机交互主要功能包括
人机交互主要功能分类
| 人机交互主要功能 |
具体情况 |
| 鼠标、键盘、手柄等传统硬件的交互技术 |
用户可利用这类硬件选中任务或者某个区域完成拖曳缩放等功能传统硬件过度依赖外部设备输入,缺乏自然交互体验和现实感 |
| 基于语音识别的交互技术 |
支持自然语言输入,实现自然人机交互体验,例如Cortana用户可通过语音下达指令,计算机根据需求进行反馈,例如Siri |
| 以人手输入为主的交互技术 |
比传统鼠标、键盘输入更加人性化,更多用户认可用户交互体验从单点触控发展到多点触控 |
| 基于识别用户动作的交互技术 |
通过系统对动作捕获的位置进行计算,分析用户行为并转化为指令降低人机交互成本,符合人类自然习惯,例如Hololens的手势交互 |
| 基于用户眼动追踪的交互技术 |
通过捕获眼球注视不同地方时的细微变化进行分析,转化成电信号过程中无需手动输入,充分实现人与计算机之间的互动 |
数据来源:公开资料整理
人机交互行业拥有场景多样化、涉及面广的特点,通过集成语音、手势、表情、头动、眼动以及肢体姿势等交互方式,涵盖移动车载设备、智慧家居、移动设备、医疗、安防、家教、客服等方面。总体而言产业链可分为硬件层、技术层、应用层三个层面。
从产业链上中下游发展现状来看,硬件层:包括芯片、视觉传感器、计算设备、电子元器件等,中国在计算机视觉、摄像机领域已实现国产化且保持领先地位,其中芯片是保障算力与算法的核心硬件。由于中国高端BMS芯片竞争力不足,上游企业多采用进口方式。
软件层:中国三大互联网巨头、工业巨头以及创业公司均大力推进人机交互软硬件产品,除开自身研发外还选择并购、合作、投资等方式打通上下游,实现生态拓展和产业链布局。
应用层:为人机交互技术面向不同行业内的不同场景的终端用户提供服务以及应用,包括医疗、安防、金融、教育、楼宇、智能汽车等领域,其中医疗行业占人机交互技术应用占比最高,为18.9%。
我国人机交互行业产业链上中下游代表企业
产业链 |
简介 |
代表企业类别 |
代表企业 |
上游(硬件层) |
指基础技术输出和数据采集处理的机构 |
硬件厂商 |
寒武纪、百度、华为 |
数据支持 |
慧听数据、云测、数据堂 |
||
中游(软件层) |
指将基础技术转化为软件包或者解决方案的研发企业 |
交互技术研发机构 |
科大讯飞、捷通华声、云从科技 |
人机交互产品与服务 |
百度、腾讯、阿里巴巴 |
||
下游(应用&服务层) |
指将人机交互硬软件基于不同行业提供给终端用户的企业 |
车端 |
捷渡中国、智行畅联、图森 |
医疗 |
科大讯飞、百度、搜狗明医 |
||
安防 |
商汤、ajhua |
||
金融 |
拉卡拉、云从科技、京东数科 |
||
教育 |
好成绩、高木、华渔 |
||
楼宇 |
商汤、小控科技 |
数据来源:公开资料整理
从行业发展趋势来看,进入2021年还不到两个月,已有多家科技巨头公司公布新的语音交互专利。如2月23日,华为技术有限公司公开“语音交互方法、装置、终端及存储介质”专利。让智能终端能听、能看、能说、能感觉,是未来人机交互的发展方向。华为语音支付专利说明介绍,该专利有助于提升语音支付的安全性。因此,语音成为未来最被看好的人机交互方式。
除语音交互外,计算机视觉技术的发展已使得智能体实现了通过识别人脸、指纹、面部表情、肢体动作等人体信息,而更加快捷多元地与人类进行交互。未来,人与智能体的交互将融合语音、人脸、手势、生理信号等多种方式,为人类打开更多的交互空间和应用场景。
人机交互行业趋势
数据来源:公开资料整理(zlj)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国人机交互市场分析报告-行业调查与未来商机预测》
《2020年中国人机交互行业投资分析报告-市场竞争现状与未来前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
《2021年中国人机交互市场分析报告-行业调查与未来商机预测》
《2020年中国人机交互行业投资分析报告-市场竞争现状与未来前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




