
库存电商基于S2b2c的全新商业模式,是为品牌商与代购微商提供一站式网络库存供销体验的平台。库存电商通过与品牌商对接ERP系统,实现了品牌商、库存电商代购微商与C端消费者的实时同步,并通过库存同步、订单同步、发货同步、账单同步等有效缩短品牌商的销售周期,实现账期周结算。根据用户类型,库存电商可分为To B库存电商与To C库存电商两类。
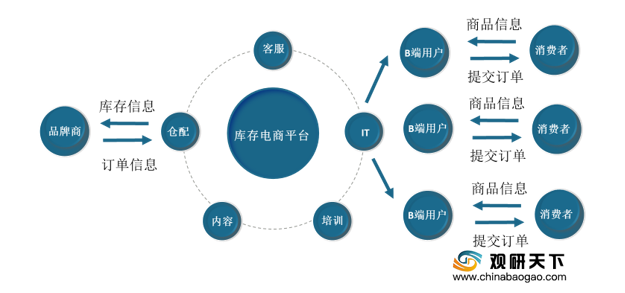
库存电商平台服务商以S2b2c的商业模式连通产业链上游品牌商与下游B端用户及终端消费者,在帮助品牌商快速清除库存、回笼资金的同时,基于精选式采购为微商、代购等B端用户提供品牌与质量保证的商品,并为其提供平台化支持,赋能B端用户以微信、微博等社交软件传播推广商品信息从而针对终端消费者进行售前与售后服务。目前,我国库存电商行业中平台产品主要针对B端用户开发,通过设置入会门槛的方式有效保护平台内B端用户的私域流量,并为B端用户提供针对销售行为的培训,引导B端用户借助社交分销、发展代理等方式提升流量与利润空间。
库存电商平台服务商的盈利模式主要由佣金收入与运营收入组成。平台佣金收入达到总盈利的80%以上。佣金收入可分为基于成交额的佣金抽成与基于供货价的佣金抽成。基于成交额的佣金抽成︰库存电商平台在促成品牌商现货商品交易后,抽取其成交额的10%-15%作为佣金,平台内品牌商现货商品占比达到70%;基于供货价的佣金抽成︰库存电商平台以市场价的50%-60%引入品牌商存货商品,并通过B端用户进行分销,交易完成后从中收取供货价的25%作为佣金,平台内品牌商存货商品比例为30%。运营收入主要为B端用户入驻平台时缴纳的会员费用与后期支付的服务费用。
库存电商平台服务商的成本支出主要由运营成本、人工成本与仓储成本组成。涉及仓库管理人员、运输人员及培训人员,库存电商平台的人工费用约占总成本支出的40%,为主要成本支出。
伴随着我国消费者的消费方式逐渐向网络购物转移,鞋服、美妆等品牌商不断加大其生产规模,但随着我国宏观经济的放缓与互联网红利的衰退,品牌商供给端的产出与消费端需求不匹配的问题凸显。库存电商平台的出现可帮助品牌商精准营销,并基于社交渠道实现快速分销,推动行业市场规模快速增长。2018年我国库存电商行业市场规模达205.3亿元。
展望未来,伴随着我国电子商务行业的快速发展与新零售的兴起,线上分销、无人货架等销售场景逐步涌现,但随着微信的快速发展,以微信群平台搭建的社群社交方式,逐渐成为目前熟人与半熟人社交方式,促使围绕社群产生的社区团购模式形成。社区团购通过社区商铺为周围社区内居民提供的团购形式的优惠活动,促进商铺对核心客户的精准化宣传与刺激消费,并基于邻里之间的信任,借助微信社群的裂变与支付,服务于社区的居民家庭日常消费。借助社群优势发展社区团购为库存电商行业发展带来新的增长点。预计我国库存电商行业市场规模将保持快速增长态势,到2023年有望突破1979.2亿元人民币。
库存电商分类
分类 |
简介 |
To B库存电商 |
以爱库存、好衣库、宝贝仓与贝仓为代表的To B库存电商通过平台优势吸引代购、中小批发商、切货商、淘宝客为主的B端用户入驻开店,并为其提供技术与数据支持,同时帮助其引流、转化流量与提升利润空间。 |
To C库存电商 |
以大清仓、花海仓、唯品仓、唯代购为代表的To C库存电商则主要针对C端用户开发,为个人消费者用户提供团购、优惠商品信息及购买渠道。与To B库存电商相比,To c库存电商平台产品并无设置开店费用、邀请码等注册或使用门槛,同时,To c库存电商平台内商品信息附带建议代理费或配有转发推广奖励等功能,可将C端用户发展成为B端用户。 |
数据来源:公开资料整理
库存电商平台服务商以S2b2c的商业模式连通产业链上游品牌商与下游B端用户及终端消费者,在帮助品牌商快速清除库存、回笼资金的同时,基于精选式采购为微商、代购等B端用户提供品牌与质量保证的商品,并为其提供平台化支持,赋能B端用户以微信、微博等社交软件传播推广商品信息从而针对终端消费者进行售前与售后服务。目前,我国库存电商行业中平台产品主要针对B端用户开发,通过设置入会门槛的方式有效保护平台内B端用户的私域流量,并为B端用户提供针对销售行为的培训,引导B端用户借助社交分销、发展代理等方式提升流量与利润空间。
库存电商平台运营模式
数据来源:公开资料整理
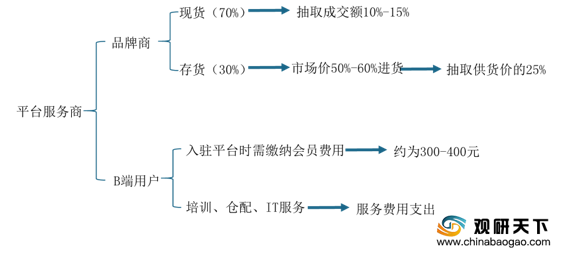
库存电商平台服务商的盈利模式主要由佣金收入与运营收入组成。平台佣金收入达到总盈利的80%以上。佣金收入可分为基于成交额的佣金抽成与基于供货价的佣金抽成。基于成交额的佣金抽成︰库存电商平台在促成品牌商现货商品交易后,抽取其成交额的10%-15%作为佣金,平台内品牌商现货商品占比达到70%;基于供货价的佣金抽成︰库存电商平台以市场价的50%-60%引入品牌商存货商品,并通过B端用户进行分销,交易完成后从中收取供货价的25%作为佣金,平台内品牌商存货商品比例为30%。运营收入主要为B端用户入驻平台时缴纳的会员费用与后期支付的服务费用。
库存电商盈利模式
数据来源:公开资料整理
库存电商平台服务商的成本支出主要由运营成本、人工成本与仓储成本组成。涉及仓库管理人员、运输人员及培训人员,库存电商平台的人工费用约占总成本支出的40%,为主要成本支出。
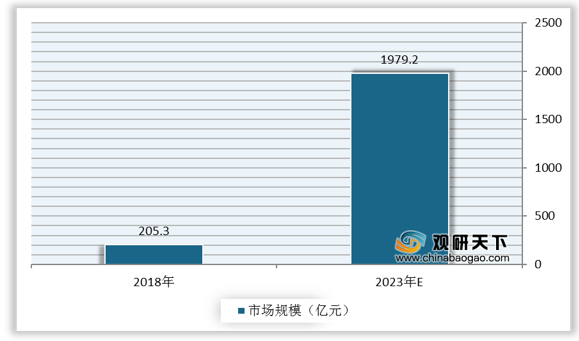
伴随着我国消费者的消费方式逐渐向网络购物转移,鞋服、美妆等品牌商不断加大其生产规模,但随着我国宏观经济的放缓与互联网红利的衰退,品牌商供给端的产出与消费端需求不匹配的问题凸显。库存电商平台的出现可帮助品牌商精准营销,并基于社交渠道实现快速分销,推动行业市场规模快速增长。2018年我国库存电商行业市场规模达205.3亿元。
展望未来,伴随着我国电子商务行业的快速发展与新零售的兴起,线上分销、无人货架等销售场景逐步涌现,但随着微信的快速发展,以微信群平台搭建的社群社交方式,逐渐成为目前熟人与半熟人社交方式,促使围绕社群产生的社区团购模式形成。社区团购通过社区商铺为周围社区内居民提供的团购形式的优惠活动,促进商铺对核心客户的精准化宣传与刺激消费,并基于邻里之间的信任,借助微信社群的裂变与支付,服务于社区的居民家庭日常消费。借助社群优势发展社区团购为库存电商行业发展带来新的增长点。预计我国库存电商行业市场规模将保持快速增长态势,到2023年有望突破1979.2亿元人民币。
2018-2023年我国库存电商行业市场规模及预测
数据来源:公开资料整理(zlj)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国库存电商市场分析报告-行业规模现状与发展潜力评估》
《2021年中国电商市场分析报告-市场供需现状与投资商机研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




