
消费互联网走向工业互联网,政策与技术双推动迎来突破
根据工信部的定义,工业互联网是链接工业全系统、全产业链、全价值链,支撑工业智能化发展的关键基础设施,是新一代信息技术与制造业深度融合所形成的新兴业态和应用模式,是互联网从消费领域向生产领域、从虚拟经济向实体经济拓展的核心载体。消费互联网在过去的几年加速创新,应用场景和商业模式都得到了极大的突破,而工业互联网正站在政策和技术的突破临界点上,产业正在迎来市场机遇。
参考观研天下发布《2018年中国工业互联网行业分析报告-市场深度调研与发展趋势研究》
从工业互联网的产业链层次来看,可以区分为三个从层次:
技术基础设施:通信与传感控制设备需求是工业互联网发展的基础条件为工业机器提供传感和控制设备是工业互联网的第一步。传感和控制设备的普及是工业互联网崛起的基础条件,如下几个因素其在工业机器主导的经济下合理地加以普及,并使机器和机器的交互更加智能化。
工业传感器:作为工业自动监测和自动控制的首要环节,将成为工业互联网中最重要的一环。因此,廉价而高效的传感器及相关应用将是实现工业互联网的核心基础。
通信设备及网络:从通信角度而言,工业互联网将以通信技术为通道,通过物联网的方式进行连接,并上升至云计算与大数据。在这其中,通信技术、连接物联网所需的硬件设备、云计算能力、大数据采集和分析能力等将是工业互联网中极为为重要的部分。而通信技术将是这一切的基础保障。
未来联网终端与移动数据流量都将出现爆炸式增长,预计2010年到2030年将增长超4万倍。与移动流量大幅增加相对应的是联网设备的快速增加。未来全球移动通信网络连接的设备总量将达到千亿规模。预计到2020年,全球移动终端(不含物联网设备)数量将超过100亿,其中中国将超过20亿。全球物联网设备连接数也将快速增长,预计到2030年,全球物联网设备连接数将接近1千亿,其中中国超过200亿。
工业传感和控制设备以及通信技术都在飞速发展,他们作为核心的硬件基础给工业互联网铺平了道路。工业互联网的推进又促进这两项技术的进一步提升,并带来了大量新的需求,同时也将为这两个行业开辟更广阔的市场空间。
从通信行业的角度来看,我们认为,5G技术的推进为工业互联网从低延时、高可靠、高密度链接等方面为工业互联网提供了更为现实的通信能力。而从具体产业链受益益来看,工业级交换机、工业级无线通讯模块等都将重点受益,而工业级传感器方面,其特性与消费级终端的差异在于定制化要求较高,并非如手机具备统一的形态和功能定义,但对于较为通用的类似温度传感、图像识别、重力传感等有望迎来需求的持续增长。
根据工信部的定义,工业互联网是链接工业全系统、全产业链、全价值链,支撑工业智能化发展的关键基础设施,是新一代信息技术与制造业深度融合所形成的新兴业态和应用模式,是互联网从消费领域向生产领域、从虚拟经济向实体经济拓展的核心载体。消费互联网在过去的几年加速创新,应用场景和商业模式都得到了极大的突破,而工业互联网正站在政策和技术的突破临界点上,产业正在迎来市场机遇。
参考观研天下发布《2018年中国工业互联网行业分析报告-市场深度调研与发展趋势研究》
从工业互联网的产业链层次来看,可以区分为三个从层次:
图:工业互联网的产业链层次分析

资料来源:公开资料整理
技术基础设施:通信与传感控制设备需求是工业互联网发展的基础条件为工业机器提供传感和控制设备是工业互联网的第一步。传感和控制设备的普及是工业互联网崛起的基础条件,如下几个因素其在工业机器主导的经济下合理地加以普及,并使机器和机器的交互更加智能化。
图:通信、传感和控制设备在工业中具备了大规模应用的条件

资料来源:公开资料整理
工业传感器:作为工业自动监测和自动控制的首要环节,将成为工业互联网中最重要的一环。因此,廉价而高效的传感器及相关应用将是实现工业互联网的核心基础。
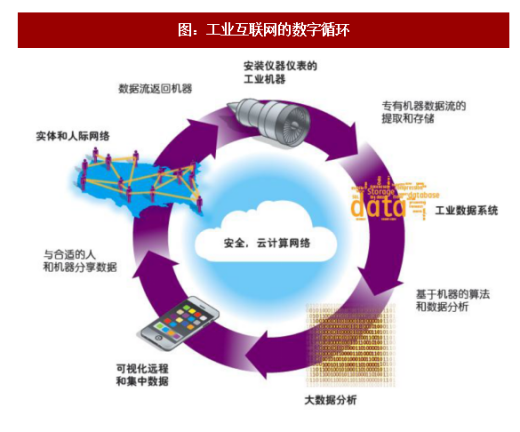
通信设备及网络:从通信角度而言,工业互联网将以通信技术为通道,通过物联网的方式进行连接,并上升至云计算与大数据。在这其中,通信技术、连接物联网所需的硬件设备、云计算能力、大数据采集和分析能力等将是工业互联网中极为为重要的部分。而通信技术将是这一切的基础保障。
图:工业互联网的数字循环
资料来源:公开资料整理
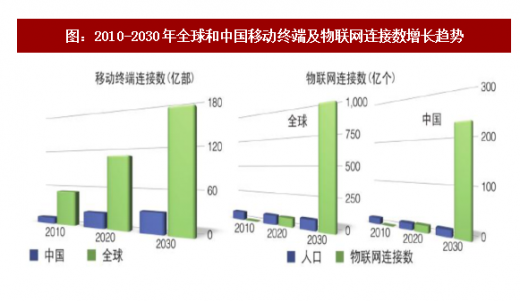
未来联网终端与移动数据流量都将出现爆炸式增长,预计2010年到2030年将增长超4万倍。与移动流量大幅增加相对应的是联网设备的快速增加。未来全球移动通信网络连接的设备总量将达到千亿规模。预计到2020年,全球移动终端(不含物联网设备)数量将超过100亿,其中中国将超过20亿。全球物联网设备连接数也将快速增长,预计到2030年,全球物联网设备连接数将接近1千亿,其中中国超过200亿。
图:2010-2030年全球和中国移动终端及物联网连接数增长趋势
资料来源:公开资料整理
工业传感和控制设备以及通信技术都在飞速发展,他们作为核心的硬件基础给工业互联网铺平了道路。工业互联网的推进又促进这两项技术的进一步提升,并带来了大量新的需求,同时也将为这两个行业开辟更广阔的市场空间。
从通信行业的角度来看,我们认为,5G技术的推进为工业互联网从低延时、高可靠、高密度链接等方面为工业互联网提供了更为现实的通信能力。而从具体产业链受益益来看,工业级交换机、工业级无线通讯模块等都将重点受益,而工业级传感器方面,其特性与消费级终端的差异在于定制化要求较高,并非如手机具备统一的形态和功能定义,但对于较为通用的类似温度传感、图像识别、重力传感等有望迎来需求的持续增长。
资料来源:观研天下整理,转载请注明出处(GYWW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





