
1、产业现状:工业互联网化不平衡,集成互联、上下游协同水平较低
参考观研天下发布《2018年中国工业互联网市场分析报告-行业运营态势与发展趋势预测》
从产业发展现状来看,当前我国工业互联网化发展水平不平衡,企业集成互联整体水平不高,上下游协同水平较低。据《工业互联网化指数》白皮书披露的数据,我国工业互联网化转型尚处起步期,2015年中国工业互联网化指数为30.8,发展水平不平衡,目前企业集成互联整体水平不高,通过信息化实现产业链上下游企业间业务协同的企业总量和协同水平均较低,主要表现在装备设施的现代化水平整体偏低,生产设备数字化率为45.1%,数字化生产设备联网率才39.0%,工业电子商务应用普及率为49.6%,企业网上采购率25.4%,网上销售率30.1%。例如,炼钢、炼油、发动机的数据平台现在仍尚未打通。现在每个行业、产业、供应商、制造商都有自己的大数据平台,但是制造、物流、商务、用户并没有实现很好的连接。因此,加强企业互联和网络化协同是工业互联网化的重要途径。
2、全球环境:美国减税给中国企业带来竞争压力,如何应对?
美国减税政策力度大,吸引产业和资本回流美国。随着特朗普税改法案尘埃落地,标志着美国近30年最大的税法改革启动。与企业相关度最大的两项税率变化是:(1)大企业所得税率降至21%;(2)企业海外回流例如所得税率从35%下降至15.5%-8%,大力吸引产业和资本回流美国。
美国减税对我国制造企业带来竞争压力,通过工业互联、企业上云实现降成本、提升效率也是我国应对策略需求之一。美国政府实施的一系列政策与我国内外部环境变化叠加,导致中国劳动力成本优势削弱明显。据BCG数据,2004年到2014年:(1)中国时薪涨幅达187%;(2)人民币对美元汇率提高35%;(3)工业用电成本从7美元每小时涨到11美元每小时。特朗普税改法案里对其海外利润回流的税收框架的改变,进一步吸引美国企业回流美国。因此,通过工业互联、企业上云,实现降成本、提升效率,提高我国企业竞争力,也是我国应对策略需求之一。
3、技术基础:“云+大数据+AI”浪潮是重要的技术背景
云计算的发展为工业互联网提供新的技术基础。基于工业云服务,用户可以获得云化的工业设计、模具设计与性能分析等服务,从而大幅缩短产品升级换代周期、降低设计与制造成本、提高产品性能;另一方面,工业企业的订单管理、备料等诸多环节均可依托工业云平台的ERP、PLM等企业管理工具来提升管理效能。
大数据为工业互联网注入新动力。产业大数据的缺失,也使得很多创业者无法真正了解到一个行业的痛点和需求。流量是消费互联网的驱动力,大数据则是工业互联网的驱动力。通过大数据进行实时分析,能及时解决随时间发生的问题、降低制造成本、提升效率。工信部发布的《智能制造发展规划(2016-2020年)》中提出,到2020年,我国智能制造发展基础和支撑能力明显增强,传统制造业重点领域基本实现数字化制造,从而推动工业互联网与大数据融合。
人工智能推动产业升级,已经成为生产效率提升的利器。2018年2月2日,富士康集团执行副总裁Fang-mingLu在新闻发布会上表示:“我们在研发和技术领域的投资绝对不会处于弱势,我们希望在未来几年内在人工智能应用和工业互联网领域投资100亿元新台币(相当于3.4亿美元)。”
参考观研天下发布《2018年中国工业互联网市场分析报告-行业运营态势与发展趋势预测》
从产业发展现状来看,当前我国工业互联网化发展水平不平衡,企业集成互联整体水平不高,上下游协同水平较低。据《工业互联网化指数》白皮书披露的数据,我国工业互联网化转型尚处起步期,2015年中国工业互联网化指数为30.8,发展水平不平衡,目前企业集成互联整体水平不高,通过信息化实现产业链上下游企业间业务协同的企业总量和协同水平均较低,主要表现在装备设施的现代化水平整体偏低,生产设备数字化率为45.1%,数字化生产设备联网率才39.0%,工业电子商务应用普及率为49.6%,企业网上采购率25.4%,网上销售率30.1%。例如,炼钢、炼油、发动机的数据平台现在仍尚未打通。现在每个行业、产业、供应商、制造商都有自己的大数据平台,但是制造、物流、商务、用户并没有实现很好的连接。因此,加强企业互联和网络化协同是工业互联网化的重要途径。
2、全球环境:美国减税给中国企业带来竞争压力,如何应对?
美国减税政策力度大,吸引产业和资本回流美国。随着特朗普税改法案尘埃落地,标志着美国近30年最大的税法改革启动。与企业相关度最大的两项税率变化是:(1)大企业所得税率降至21%;(2)企业海外回流例如所得税率从35%下降至15.5%-8%,大力吸引产业和资本回流美国。
美国减税对我国制造企业带来竞争压力,通过工业互联、企业上云实现降成本、提升效率也是我国应对策略需求之一。美国政府实施的一系列政策与我国内外部环境变化叠加,导致中国劳动力成本优势削弱明显。据BCG数据,2004年到2014年:(1)中国时薪涨幅达187%;(2)人民币对美元汇率提高35%;(3)工业用电成本从7美元每小时涨到11美元每小时。特朗普税改法案里对其海外利润回流的税收框架的改变,进一步吸引美国企业回流美国。因此,通过工业互联、企业上云,实现降成本、提升效率,提高我国企业竞争力,也是我国应对策略需求之一。
3、技术基础:“云+大数据+AI”浪潮是重要的技术背景
云计算的发展为工业互联网提供新的技术基础。基于工业云服务,用户可以获得云化的工业设计、模具设计与性能分析等服务,从而大幅缩短产品升级换代周期、降低设计与制造成本、提高产品性能;另一方面,工业企业的订单管理、备料等诸多环节均可依托工业云平台的ERP、PLM等企业管理工具来提升管理效能。
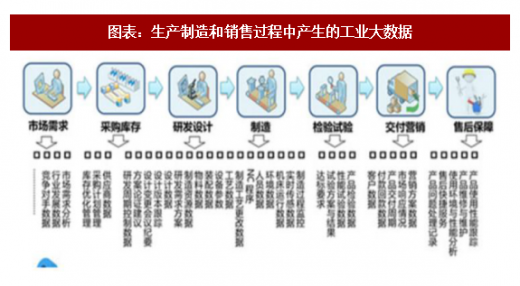
大数据为工业互联网注入新动力。产业大数据的缺失,也使得很多创业者无法真正了解到一个行业的痛点和需求。流量是消费互联网的驱动力,大数据则是工业互联网的驱动力。通过大数据进行实时分析,能及时解决随时间发生的问题、降低制造成本、提升效率。工信部发布的《智能制造发展规划(2016-2020年)》中提出,到2020年,我国智能制造发展基础和支撑能力明显增强,传统制造业重点领域基本实现数字化制造,从而推动工业互联网与大数据融合。
图表:生产制造和销售过程中产生的工业大数据
资料来源:公开资料整理
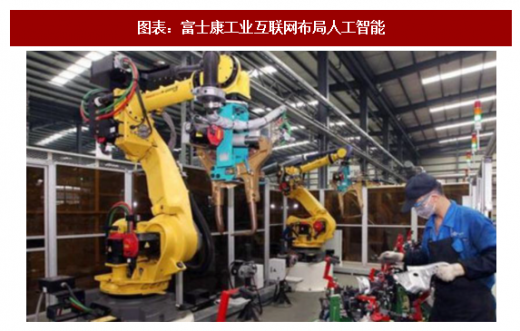
人工智能推动产业升级,已经成为生产效率提升的利器。2018年2月2日,富士康集团执行副总裁Fang-mingLu在新闻发布会上表示:“我们在研发和技术领域的投资绝对不会处于弱势,我们希望在未来几年内在人工智能应用和工业互联网领域投资100亿元新台币(相当于3.4亿美元)。”
图表:富士康工业互联网布局人工智能
资料来源:公开资料整理
资料来源:观研天下整理,转载请注明出处(GYWW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





