
视频网站在漫画动画领域布局不断,2018 年 2 月 2 月爱奇艺动漫 App 正式上线,爱奇艺动漫 App 囊括漫画、轻小说阅读、动漫视频、二次元直播等内容,融合海内外优质版权资源和海量 UGC 内容,打造动漫综合垂直第一门户。爱奇艺动漫 App 的上线,标志着爱奇艺优质漫画内容资源实现了移动全端口覆盖,完善漫画 IP 内容传播渠道,全方位打通用户流量入口。除腾讯、爱奇艺布局动漫后,2018 年 2 月 12 日阿里巴巴文化娱乐集团(简称阿里大文娱)宣布与迪士尼旗下博伟国际达成内容授权合作,迪士尼将超过一千集动画系列剧集在优酷和部分与阿里合作的 OTT 平台播出。2018 年 4 月上海影视乐园 cosplay 影视动漫节即将拉开序幕。艾瑞数据显示自 2013 年中国漫画用户规模逐年扩大,从 2013 年的 2257 万人次增加至 2017 年的 9725 万次,由于用户代际更迭后的内容消费习惯转变及市场供给共同催生了漫画产业的发展。新兴互联网漫画企业快看漫画、纯国产原创漫画平台有妖气、二次元聚集平台 B 站,以及传统互联网企业腾讯、爱奇艺、网易等布局动漫领域均诞生的各具特色的动漫内容。
一、中国动漫产业界定及市场规模中国动漫自 2004 年由国家广播电影电视总局印发《关于发展我国影视动画产业的若干意见》及 2006 年国务院办公厅发布《关于推动我国动漫产业发展的若干意见》以来,行业主管部门出台一系列政策支持和促进文化创意产业的发展,创造良好的市场环境。 2006 年《关于推动我国动漫产业发展的若干意见》中指出动漫产业主要指为以“创意”为核心,以动画、漫画为表现形式,包含动漫图书、报刊、电影、电视、音像制品、舞台剧和基于现代信息传播技术手段的动漫新品种等动漫直接产品的开发、生产、出版、播出、演出和销售,以及与动漫形象有关的服装、玩具、电子游戏等衍生品的生产和经营的产业。据比达咨询数据显示截至 2016 年底,中国动漫产业产值达到 1320 亿元,同比增长 16.6%。近年来,动漫产业作为第三产业的重要组成部分快速发展,2017 年中国动漫产业产值将达到 1500 亿元,同比增长 13.6%,动漫及动漫衍生市场规模预计超过1500 亿元。
二、中国动漫产业发展历程
1926 年万氏兄弟打造了中国第一部独创黑白无声 10 分钟动画短片《大闹画室》,助推1926-1945年中国动画进入萌芽探索期。1957年上海美术电影制片厂成立,主要从事影视动画片制作及衍生品研发,年产量达到 14-15 部作品,建厂后共摄制美术片 428 部,占全国美术片产量 80%,代表作品《大闹天宫》《葫芦兄弟》《宝莲灯》等助推 1957-1965 年中国动画进入繁荣期;1965-1976 年中国动漫发展由于计划经济停滞十年,未形成独立动漫产业;1976-1989 年改革开放后由于中国动画多为粗放外包进而未形成商业运营模式;1990-1999 年中国动漫采用外部承接项目模式与大力发展动漫产业并举进入代工生产期;2001-2012 年主要为动漫产业培育期,政策开始扶持国产动漫发展,作品主要以低幼为主; 2013-2017 年为中国动漫产业发展期,移动互联网加速动漫产业传播与生产,助推视频平台崛起,腾讯视频、爱奇艺、B 站等进入动漫产业,文娱产业在资本与需求加持下助推产业链逐渐发展,在此期间投入与孵化的作品有望助推 2018 年后中国动漫产业进入高速发展期。
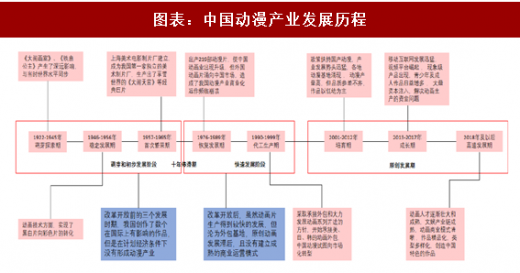
参考观研天下发布《2018年中国动漫市场分析报告-行业运营态势与投资前景研究》
60-70 后,内容消费为革命小说及金庸古龙武侠;
80 后群体的内容消费主要为网文、日漫和青春文学;
90 后二次元消费动画、漫画、线下漫展并用弹幕方式表达;95 后的内容消费从漫画延伸至生活的方方面面,ACGN 成为必不可少的生活方式,且用户愿意为优质内容付费,CNNIC 数据显示漫画用户中 95 后占比达到 95%,在 ACGN 消费中购买周边 56.2%,为游戏付费 48.5%,购买漫画 47.3%,二次元用户更愿意通过预付费来获得更好更平衡游戏体验。同时,借助移动互联网快速发展,动漫内容线上传播与互动加速了动漫 IP 传播,漫画 IP 付费价值有望伴随 95 后拥有更高的可支配收入后凸显。
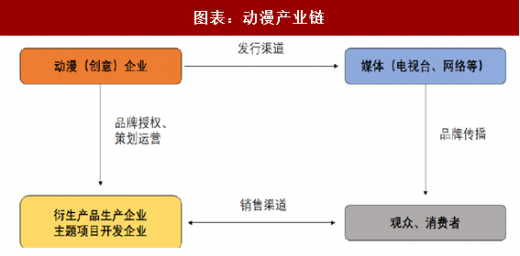
三、 动漫产业盈利模式从盈利来源看,动漫产业主要通过动画发行和动漫衍生产业链运营(包括图书、音像、玩具、服饰、食品等衍生产品销售)环节取得收益。动画通过发行播映回收部分或全部成本,并在受众中形成影响力及品牌价值,从而促进衍生产品的销售,提高其商业价值;衍生产品销售形成的收益进一步投入动画创意、制作,形成动漫产业链的良性循环。从商业模式角度看,从迪士尼的全产业链经营商业模式到皮克斯高度集中的高价值商业模式,从知名动漫企业如动画企业梦工厂到动漫玩具公司孩之宝均在各自领域占有一席;从打造中国动漫玩具纵向一体化的奥飞娱乐到综合运用平台的万豪卡通、全产业链与多元化商业模式的华强各具特色;动画企业如上海河马动画设计、广东原创动力文化传播、辰卡通集团有限公司、杭州宏梦卡通发展有限公司、环球数码媒体科技研究深圳有限公司、上海美术电影制片厂、卡通企业完美世界、苏州蜗牛、动漫消费品服饰的美盛文化、动漫授权企业广州艺洲人均在中国动漫产业链中扮演一环。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




