
一、2017 年我国 IC 行业实现销售收入 5427 亿
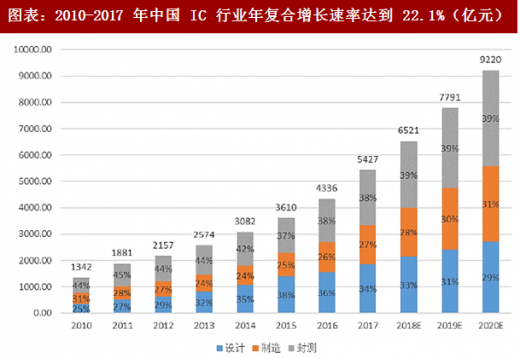
近年国内 IC 产业高速发展,2010 年国内 IC 行业销售额为 1342 亿元人民币,2017 年实现销售额 5427 亿元,平均年复合增长率高达 22.1%,远高于全球行业整体增速。我们预计未来几年行业增速仍将保持在 20%以上。
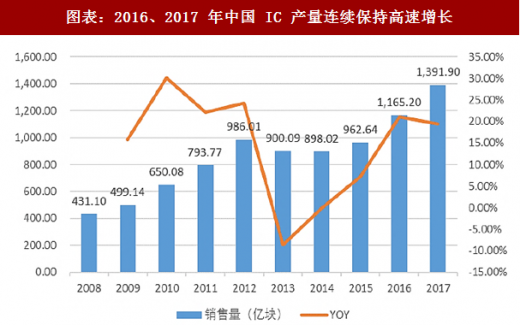
根据 Wind 公布的集成电路产量数据来看, 2016 年和 2017 年我国集成电路产品产量分别以 21.04%和 19.46%的增速持续创造新高,2017 年总产量已达 1391.90 亿块。
二、国内封测与设计环节发展较快,晶圆代工环节仍需努力
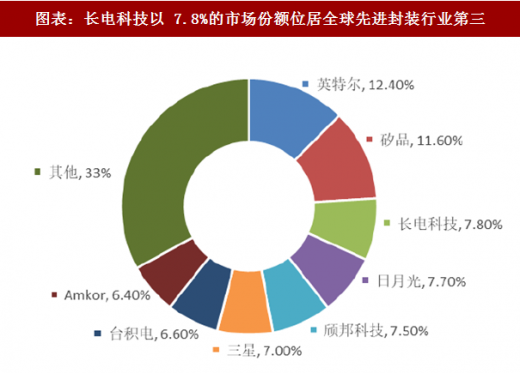
IC 封装测试行业特性与晶圆代工类似,以成本优势和资本优势作为重要的竞争力,但相对而言对资本的需求低,成本优势更加显著,技术难度也更低,因此成为中国企业进军 IC 行业的突破口。2017 年封测行业收入占全国IC行业总收入的 39%。根据Yole Développement 发布的《先进封装产业现状-2017 版》报告,中国企业长电科技以 7.8%的市场份额,超过日月光、安靠(Amkor)、台积电及三星等公司,位列全球先进封装行业第三。
参考观研天下发布《2018年中国IC设计行业分析报告-市场运营态势与投资前景预测》
基于贴近终端市场的优势,国内 IC 设计企业也迅速崛起。根据 IC Insight 统计,2009 年国内仅有海思半导体一家企业入围世界芯片设计五十强,到 2016 年这一数据已增长至 11 家。其中展讯与海思已进入全球前 10 强之列。

与设计和封装测试行业形成对比的是,国内企业在晶圆制造环节仍是短板。国内领先代工企业中芯国际(SMIC)与华虹虽然进入了全球代工企业前十,但与台积电相比在产能上还有相当大的差距,并且技术上也落后 2-3 个世代。晶圆制造是国内 IC 行业最为薄弱的一环,也是未来几年投资的重点方向。
近年国内 IC 产业高速发展,2010 年国内 IC 行业销售额为 1342 亿元人民币,2017 年实现销售额 5427 亿元,平均年复合增长率高达 22.1%,远高于全球行业整体增速。我们预计未来几年行业增速仍将保持在 20%以上。
图表:2010-2017 年中国 IC 行业年复合增长速率达到 22.1%(亿元)
图表来源:公开资料整理
根据 Wind 公布的集成电路产量数据来看, 2016 年和 2017 年我国集成电路产品产量分别以 21.04%和 19.46%的增速持续创造新高,2017 年总产量已达 1391.90 亿块。
图表:2016、2017 年中国 IC 产量连续保持高速增长
图表来源:公开资料整理
二、国内封测与设计环节发展较快,晶圆代工环节仍需努力
IC 封装测试行业特性与晶圆代工类似,以成本优势和资本优势作为重要的竞争力,但相对而言对资本的需求低,成本优势更加显著,技术难度也更低,因此成为中国企业进军 IC 行业的突破口。2017 年封测行业收入占全国IC行业总收入的 39%。根据Yole Développement 发布的《先进封装产业现状-2017 版》报告,中国企业长电科技以 7.8%的市场份额,超过日月光、安靠(Amkor)、台积电及三星等公司,位列全球先进封装行业第三。
参考观研天下发布《2018年中国IC设计行业分析报告-市场运营态势与投资前景预测》
图表:长电科技以 7.8%的市场份额位居全球先进封装行业第三
图表来源:公开资料整理
基于贴近终端市场的优势,国内 IC 设计企业也迅速崛起。根据 IC Insight 统计,2009 年国内仅有海思半导体一家企业入围世界芯片设计五十强,到 2016 年这一数据已增长至 11 家。其中展讯与海思已进入全球前 10 强之列。
图表:2016 年 11 家大陆企业入围全球前 50 大芯片设计企业

图表来源:公开资料整理
与设计和封装测试行业形成对比的是,国内企业在晶圆制造环节仍是短板。国内领先代工企业中芯国际(SMIC)与华虹虽然进入了全球代工企业前十,但与台积电相比在产能上还有相当大的差距,并且技术上也落后 2-3 个世代。晶圆制造是国内 IC 行业最为薄弱的一环,也是未来几年投资的重点方向。
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




