
3D人脸识别是采用3D结构光技术,通过3D结构光内的数万个光线点对人脸进行扫描后,从而提供更为精确的面部信息。与2D人脸识别相比,3D四五人脸识别将提供更为精确的面部数据,最终让数据更加的安全可靠。可以应对各种光线干扰,甚至在夜晚能见度较差的环境下也可以识别人脸信息。
人脸识别技术在中国的发展起步于上世纪九十年代末,经历了技术引进-专业市场导入-技术完善-技术应用-各行业领域使用等五个阶段。目前,国内的人脸识别技术已经相对发展成熟,该技术越来越多的被推广到安防领域,延伸出考勤机、门禁机等多种产品,人脸识别的全面应用时代已经到来。

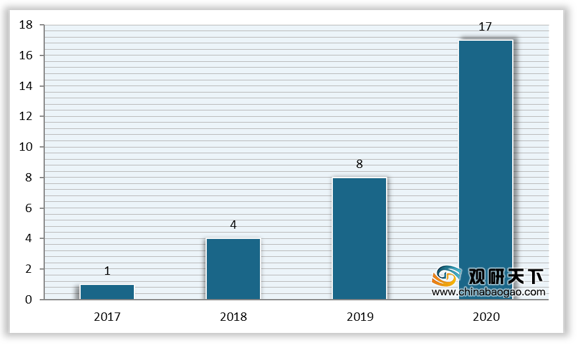
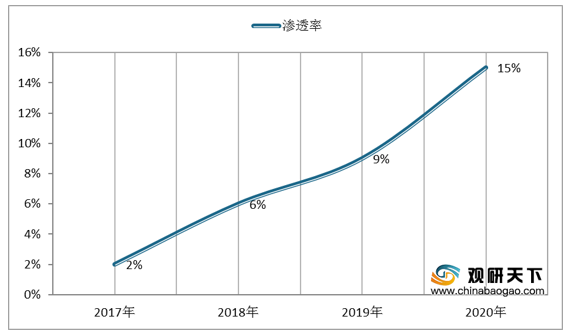
近年来,随着人工智能的快速发展,我国3D人脸识别技术市场规模也进一步扩大。2019年我国3D人脸识别市场规模为8亿元,2020年增至17亿元,同比增长110.25%。除此之外,我国3D人脸识别技术市场渗透率整体呈增长态势,2020年3D人脸识别市场渗透率高达15%。
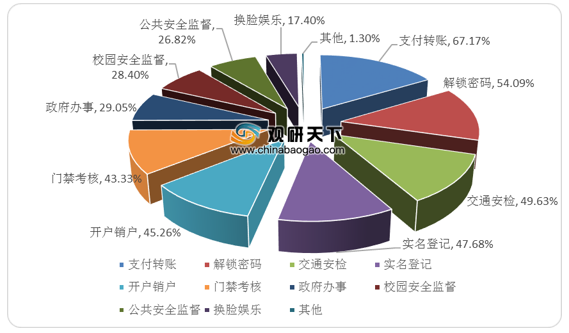
我国3D人脸识别主要应用领域呈现多方位、多领域的特点。现阶段,我国3D人脸识别技术主要应用与支付转账,其次是密码解锁,其比重分别占据67.17%和54.09%。
从行业竞争格局来看,目前,我国人脸识别领域主要有以商汤、依图、旷视、云从四大独角兽为首的初创公司,海康威视、佳都科技等上市公司和腾讯、阿里巴巴、百度为首的互联网巨头三个大阵营,市场竞争加剧。
3D人脸识别和2D人脸识别技术的优缺点
| 类别 |
优缺点 |
| 3D |
3D人脸识别系统使用的优点是识别精准度高,但是其需要通过复杂的人脸识别算法来实现人脸识别解锁手机,存在着运算量大,解锁速度慢等不可忽视的缺点 |
| 2D |
2D人脸识别技术虽然具有运算量小、识别快的优点,但是因为存在判定过于简单的特点,当他人使用照片等平面图像时也可以实现手机解锁功能,所以容易降低识别的精准性和安全性 |
数据来源:公开资料整理
人脸识别技术在中国的发展起步于上世纪九十年代末,经历了技术引进-专业市场导入-技术完善-技术应用-各行业领域使用等五个阶段。目前,国内的人脸识别技术已经相对发展成熟,该技术越来越多的被推广到安防领域,延伸出考勤机、门禁机等多种产品,人脸识别的全面应用时代已经到来。
人脸识别行业发展历程
数据来源:公开资料整理
近年来,随着人工智能的快速发展,我国3D人脸识别技术市场规模也进一步扩大。2019年我国3D人脸识别市场规模为8亿元,2020年增至17亿元,同比增长110.25%。除此之外,我国3D人脸识别技术市场渗透率整体呈增长态势,2020年3D人脸识别市场渗透率高达15%。
2017-2020年我国3D人脸识别市场规模(单位:亿元)
数据来源:公开资料整理
2017-2020年我国3D人脸识别渗透率情况(单位:%)
数据来源:公开资料整理
2020年我国3D人脸识别主要应用场景
数据来源:公开资料整理
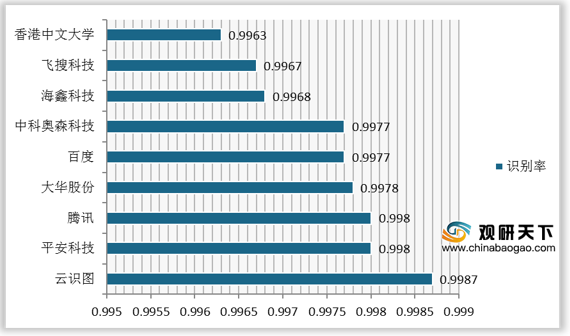
我国企业在LFW中的识别率来看,云识图的LFW识别率达到99.87%,中国第一,世界第二;平安集团旗下平安科技的人脸识别技术和腾讯优图以99.80%的识别精度并列中国第二。
2020年我国人脸识别行业LFW数据识别率
数据来源:公开资料整理
从行业竞争格局来看,目前,我国人脸识别领域主要有以商汤、依图、旷视、云从四大独角兽为首的初创公司,海康威视、佳都科技等上市公司和腾讯、阿里巴巴、百度为首的互联网巨头三个大阵营,市场竞争加剧。
2020年人脸识别技术TOP10
| 排名 |
公司名称 |
应用场景 |
| 1 |
依图科技 |
主要应用于安防、金融领域 |
| 2 |
海康威视 |
应用与安防、交通、金融、楼宇等多场景 |
| 3 |
商汤科技 |
支持动静态对比及活体检测,主要面向安防、道路监控、身份验证等众多场景 |
| 4 |
矿视科技 |
支持动静态对比及活体检测,主要面向楼宇、商超、社区、校园等场景 |
| 5 |
瑞为技术 |
安防、商超、家电、车载智能等场景 |
| 6 |
云从科技 |
主要应用于金额、安防、身份认证等场景 |
| 7 |
阿里云 |
打造ET大脑,主要应用于金融、安防、电子商务、智能手机登场景 |
| 8 |
百度云 |
支持人脸检测、对比及活体检测,可应用于安防、门禁、支付等场景 |
| 9 |
云天励飞 |
主要应用于安防、园区、校园、商超等场景 |
| 10 |
达闼科技 |
主要应用于安防、交通、园区等场景 |
数据来源:资料公开整理(CBB)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国3D人脸识别市场分析报告-市场运营态势与发展前景研究》
《2021年中国3D人脸识别市场分析报告-市场竞争格局与未来趋势预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
《2021年中国3D人脸识别市场分析报告-市场运营态势与发展前景研究》
《2021年中国3D人脸识别市场分析报告-市场竞争格局与未来趋势预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







