1、行业技术水平及技术特点
随着我国支付市场快速发展,大数据、云计算、移动互联网等新技术与金融支付领域融合,技术创新呈现百花齐放态势,包括NFC、条码(二维码)支付、可信服务平台(TSM)、令牌化技术(Token)、生物识别技术、主卡仿真技术(HCE)等,同时各种新技术的使用逐步发展深化,TSM 平台建设在全国大范围铺开,生物识别技术在移动支付领域的应用开始起步,令牌化技术和HCE 技术被支付行业逐步吸纳接受。新技术的出现为支付市场的高速发展带来了持续的动力,有力地支持了支付的业务创新和模式创新。
第三方支付行业所运用的技术主要基于互联网技术和信息通信技术这两个大类。随着行业技术标准的不断完善、客户需求的不断深化,对第三方支付机构的数据处理能力、系统稳定性、数据安全性以及产品升级等技术水平的要求将会越来越高。
(1)系统稳定性和效率提升
系统的稳定性和效率主要由两方面决定,一是第三方支付机构自身的系统,另一则是与其对接的银联或者银行的网银系统。近年来,随着IT 技术提升以及为适应市场的需求,大多数的网银系统、第三方支付服务提供商自身系统都经过升级换代,系统稳定性和效率均得以提升。
(2)技术创新构建支付场景引导消费者需求
随着网民大规模向移动端迁移,移动支付技术创新动力强大。虽然被银联和运营商主推的NFC 近场支付还未完全推开,但由互联网公司和支付机构带动的移动支付将引领创新潮流,以二维码为代表的移动支付也是创新的主要力量。二维码支付这种“近场消费、远程支付”的方式,不仅打通了线上线下的支付闭环,而且衍生出丰富的支付场景,开展了竞争激烈的支付大战,分别在打车软件支付、线下百货与便利店支付等支付场景中,与各种商家建立合作关系,加强了移动支付在用户中的普及。而以拉卡拉为代表的第三方支付企业,创新型的推出了移动POS 机和手机外接刷卡器等,将收单范围深入到从前传统POS 机难以覆盖的小微商户和对重视支付安全的个人用户,创造了随身携带的便捷化支付场景。
(3)大数据技术实现高效风控
在信用交易中,信息是最重要的生产要素,信息无法顺畅的分享造成了风险管理的缺陷,即无效和高成本。信息不对称导致的逆向选择,导致欺诈风险产生。
近年来,国际先进金融机构把金融理论、统计分析技术和信息技术等结合起来,不断完善反欺诈的定量管理技术。从历史数据中挖掘业务规律,形成量化管理策略,开发科学决策系统,有效识别欺诈因子和进行数据收集及清洗,建立科学的反欺诈建模成为重中之重,而这需要海量的数据、先进的大数据技术以及专业的人才进行支撑。
第三方支付机构作为非金融机构,在银行和商户之间建立起支付结算通道,其主要功能是支付结算,是帮助实现资金转移支付的工具。第三方支付机构一端连接各大银行,与银行签订相关协议,搭建数据交换和信息传输的线路网络;另一端连接商户,实现商户与多家银行之间的交易结算。
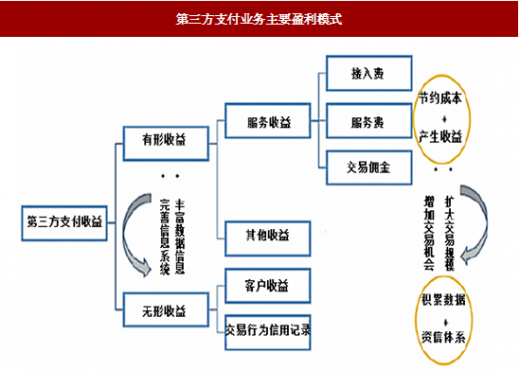
第三方支付机构向商户端收取的费用,主要方式有以下三种:(1)接入费用:即商户首次接入第三方支付平台进行系统对接时需缴纳的费用,一般为一次性费用,金额从数百元到数千元不等;(2)服务费:第三方支付平台按年度向商户收取的服务费用,一般数百元到数千元;(3)交易手续费:商户根据具体的交易情况向第三方支付平台支付的手续费。一般按照交易金额的一定比例付费,或者按交易笔数付款,也有包月或包年等多种费用收取方式,相对较为灵活,适合不同行业和规模的商户。
由于各平台产品和服务的高度同质化,市场竞争趋于激烈,目前接入费和服务费的收费方式已很少使用,创新主要体现在使用体验和新市场的拓展方面。
第三方支付平台除了日常的运营成本外,主要还需向其对接的银行端支付渠道手续费,其利润主要主要是商户端收费扣除银行渠道手续费的差值。
3、行业的周期性、区域性或季节性特点
(1)行业的周期性
第三方支付行业正处于高速发展期,随着我国支付行业标准制度、市场环境、生态体系的不断完善和技术产品、商业模式的不断创新,第三方移动支付产业市场规模不断扩大,并继续保持高位增长,在引领金融、电信、互联网、交通等领域创新发展的同时还带来巨大市场机遇。
(2)行业的区域性
第三方支付行业下游的应用十分广泛,从下游客户分布来看,没有明显的地域性特征。
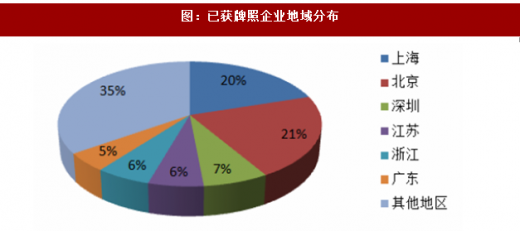
从第三方支付公司的注册地看,核心城市由于资源丰富,环境承载能力较强,经济人口聚集条件、电子商务配套产业环境较好,借助电子支付技术可以极大的降低支付的时间和空间成本,所以多数业务覆盖全国的公司愿意将总部设在技术、经济以及政策环境比较优越的北上广等核心城市中,整体市场集中度较高。
截至2016 年12 月31 日,获牌照数量居于前六位的省市分别为北京、上海、深圳、江苏、浙江、广东(不含深圳),共计176 家,占获牌企业总数的65%。
(3)行业的季节性
第三方支付行业的季节性表现并不显著。一季度受春节等长假影响,交易规模相对教小;四季度受节假日较多、“双11”、“双12”电商促销等因素的影响,整体交易量规模明显上升。
随着我国支付市场快速发展,大数据、云计算、移动互联网等新技术与金融支付领域融合,技术创新呈现百花齐放态势,包括NFC、条码(二维码)支付、可信服务平台(TSM)、令牌化技术(Token)、生物识别技术、主卡仿真技术(HCE)等,同时各种新技术的使用逐步发展深化,TSM 平台建设在全国大范围铺开,生物识别技术在移动支付领域的应用开始起步,令牌化技术和HCE 技术被支付行业逐步吸纳接受。新技术的出现为支付市场的高速发展带来了持续的动力,有力地支持了支付的业务创新和模式创新。
第三方支付行业所运用的技术主要基于互联网技术和信息通信技术这两个大类。随着行业技术标准的不断完善、客户需求的不断深化,对第三方支付机构的数据处理能力、系统稳定性、数据安全性以及产品升级等技术水平的要求将会越来越高。
(1)系统稳定性和效率提升
系统的稳定性和效率主要由两方面决定,一是第三方支付机构自身的系统,另一则是与其对接的银联或者银行的网银系统。近年来,随着IT 技术提升以及为适应市场的需求,大多数的网银系统、第三方支付服务提供商自身系统都经过升级换代,系统稳定性和效率均得以提升。
(2)技术创新构建支付场景引导消费者需求
随着网民大规模向移动端迁移,移动支付技术创新动力强大。虽然被银联和运营商主推的NFC 近场支付还未完全推开,但由互联网公司和支付机构带动的移动支付将引领创新潮流,以二维码为代表的移动支付也是创新的主要力量。二维码支付这种“近场消费、远程支付”的方式,不仅打通了线上线下的支付闭环,而且衍生出丰富的支付场景,开展了竞争激烈的支付大战,分别在打车软件支付、线下百货与便利店支付等支付场景中,与各种商家建立合作关系,加强了移动支付在用户中的普及。而以拉卡拉为代表的第三方支付企业,创新型的推出了移动POS 机和手机外接刷卡器等,将收单范围深入到从前传统POS 机难以覆盖的小微商户和对重视支付安全的个人用户,创造了随身携带的便捷化支付场景。
(3)大数据技术实现高效风控
在信用交易中,信息是最重要的生产要素,信息无法顺畅的分享造成了风险管理的缺陷,即无效和高成本。信息不对称导致的逆向选择,导致欺诈风险产生。
近年来,国际先进金融机构把金融理论、统计分析技术和信息技术等结合起来,不断完善反欺诈的定量管理技术。从历史数据中挖掘业务规律,形成量化管理策略,开发科学决策系统,有效识别欺诈因子和进行数据收集及清洗,建立科学的反欺诈建模成为重中之重,而这需要海量的数据、先进的大数据技术以及专业的人才进行支撑。
参考观研天下发布《2018年中国第三方支付平台行业分析报告-市场运营态势与发展趋势预测》
2、行业特有的经营模式第三方支付机构作为非金融机构,在银行和商户之间建立起支付结算通道,其主要功能是支付结算,是帮助实现资金转移支付的工具。第三方支付机构一端连接各大银行,与银行签订相关协议,搭建数据交换和信息传输的线路网络;另一端连接商户,实现商户与多家银行之间的交易结算。
图:第三方支付业务主要盈利模式
由于各平台产品和服务的高度同质化,市场竞争趋于激烈,目前接入费和服务费的收费方式已很少使用,创新主要体现在使用体验和新市场的拓展方面。
第三方支付平台除了日常的运营成本外,主要还需向其对接的银行端支付渠道手续费,其利润主要主要是商户端收费扣除银行渠道手续费的差值。
3、行业的周期性、区域性或季节性特点
(1)行业的周期性
第三方支付行业正处于高速发展期,随着我国支付行业标准制度、市场环境、生态体系的不断完善和技术产品、商业模式的不断创新,第三方移动支付产业市场规模不断扩大,并继续保持高位增长,在引领金融、电信、互联网、交通等领域创新发展的同时还带来巨大市场机遇。
(2)行业的区域性
第三方支付行业下游的应用十分广泛,从下游客户分布来看,没有明显的地域性特征。
从第三方支付公司的注册地看,核心城市由于资源丰富,环境承载能力较强,经济人口聚集条件、电子商务配套产业环境较好,借助电子支付技术可以极大的降低支付的时间和空间成本,所以多数业务覆盖全国的公司愿意将总部设在技术、经济以及政策环境比较优越的北上广等核心城市中,整体市场集中度较高。
截至2016 年12 月31 日,获牌照数量居于前六位的省市分别为北京、上海、深圳、江苏、浙江、广东(不含深圳),共计176 家,占获牌企业总数的65%。
图:已获牌照企业地域分布
第三方支付行业的季节性表现并不显著。一季度受春节等长假影响,交易规模相对教小;四季度受节假日较多、“双11”、“双12”电商促销等因素的影响,整体交易量规模明显上升。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。