
我们在2016 年12 月的《寻找AI+淘金热中的卖水人》报告中已经指出,AI 芯片是人工智能淘金热中的卖水人,而人工智能革命也将引起芯片业格局的重新调整。自那以后,英伟达股价上涨182%,市值已远超过高通,在美股半导体板块中仅次于英特尔。站在当前时点上,我们认为,人工智能已成为半导体行业最重要的增长动力,未来将加速普及渗透。而随着应用领域的扩大,市场也将从英伟达一家独占而转为百花齐放的格局。
参考观研天下发布《2018年中国AI芯片行业分析报告-市场运营态势与发展前景研究》
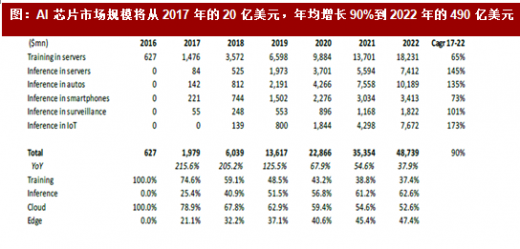
我们预测,AI 芯片市场规模将从2017 年的20 亿美元,年均增长90%到2022 年的490亿美元。训练市场已率先起步,但推断市场、特别是边缘推断将随后爆发。GPU 的市场份额会趋于下降,FPGAs 和ASICs 将崭露头角,群“芯”闪耀。
具体而言,
部署于云端数据中心的算法训练环节的AI 芯片市场规模将从2017 年的14.7 亿美元,年均增长65%至2022 年的182 亿美元。
部署于云端数据中心的算法推断环节的AI芯片市场规模将从2017 年的8400 万美元,年均增长145%至2022 年的74 亿美元。
自动驾驶汽车上的AI 推断芯片,其市场规模将从2017 年的1.42 亿美元,年均增长135%至2022 年的102 亿美元。
其他物联网设备所用的AI 推断芯片/内置单元,市场规模将从2018 年的1.4 亿,年均增长173%至2022 年的77 亿美元。
推断芯片/内置单元在整个AI 芯片市场规模中的占比,将从2017 年的25%,上升到2022 年的63%,其年均增速116%,超过训练芯片年均增速的65%。
部署于边缘的AI 芯片/内置单元的市场规模占比将从2017 年的21%,上升到2022年的47%。其年均增速123%,超过云端部署年均增速的75%。
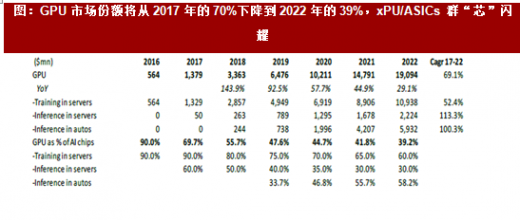
GPU 市场份额将从2017 年的70%下降到2022 年的39%,其主要增长动力将从数据中心算法训练,转移到自动驾驶汽车。而包括数据中心、智能手机、安防摄像头和物联网设备在内的推断市场,将主要是ASICs 和FPGAs 的天下。
参考观研天下发布《2018年中国AI芯片行业分析报告-市场运营态势与发展前景研究》
我们预测,AI 芯片市场规模将从2017 年的20 亿美元,年均增长90%到2022 年的490亿美元。训练市场已率先起步,但推断市场、特别是边缘推断将随后爆发。GPU 的市场份额会趋于下降,FPGAs 和ASICs 将崭露头角,群“芯”闪耀。
具体而言,
部署于云端数据中心的算法训练环节的AI 芯片市场规模将从2017 年的14.7 亿美元,年均增长65%至2022 年的182 亿美元。
部署于云端数据中心的算法推断环节的AI芯片市场规模将从2017 年的8400 万美元,年均增长145%至2022 年的74 亿美元。
自动驾驶汽车上的AI 推断芯片,其市场规模将从2017 年的1.42 亿美元,年均增长135%至2022 年的102 亿美元。
智能手机所用的AI 推断芯片/内置单元,其市场规模将从2017 年的2.2 亿美元,年均增长73%至2022 年的34 亿美元。
安防摄像头所用的AI 推断芯片/内置单元,其市场规模将从2017 年的5500 万,年均增长101%至2022 年的18 亿美元。其他物联网设备所用的AI 推断芯片/内置单元,市场规模将从2018 年的1.4 亿,年均增长173%至2022 年的77 亿美元。
推断芯片/内置单元在整个AI 芯片市场规模中的占比,将从2017 年的25%,上升到2022 年的63%,其年均增速116%,超过训练芯片年均增速的65%。
部署于边缘的AI 芯片/内置单元的市场规模占比将从2017 年的21%,上升到2022年的47%。其年均增速123%,超过云端部署年均增速的75%。
GPU 市场份额将从2017 年的70%下降到2022 年的39%,其主要增长动力将从数据中心算法训练,转移到自动驾驶汽车。而包括数据中心、智能手机、安防摄像头和物联网设备在内的推断市场,将主要是ASICs 和FPGAs 的天下。
图:AI 芯片市场规模将从2017 年的20 亿美元,年均增长90%到2022 年的490 亿美元
图:GPU 市场份额将从2017 年的70%下降到2022 年的39%,xPU/ASICs 群“芯”闪耀
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




