
中国赢在AI。中国在数据、人才、资本、政府支持力度等方面的优势,使很多人期待中国在人工智能上可超越美国而领先世界。当前,中国在人工智能上的创业投资和专利数量确实已超过美国,在脸部识别、汉语的语音语义识别和机器翻译等领域,中国公司的算法也全球领先。而在AI 芯片上,中国正在快速追赶。AI 芯片可成为中国集成电路产业突破美日韩技术包围圈的战略领域。
AI 芯片投资热情高涨,以边缘计算为主。我们自下而上已罗列出至少20 家进行AI 专用芯片开发的中国公司。其中,既包括VC 支持的创业公司,也包括中星微这样的老牌企业,既有只专注AI 芯片的,也有像比特大陆、海康威视这样从其他主业切入的。从它们的产品计划来看,除了比特大陆等致力于云端芯片以外,大部分公司都以边缘推断为目标市场,针对安防、自动驾驶、物联网设备等。这些市场规模巨大且设备商众多,比较容易获取种子客户,加快量产进程(例如,寒武纪就取得了华为的支持,得以量产1A 处理器),但也需要特别关注成本价格和能耗。云端芯片虽进入门槛高(Hyperscale 用户全球主要就七大家),但如能形成性能上的差异化点,不仅成本价格将不敏感,也能够与核心客户协同开发,取得技术上的持续优势。
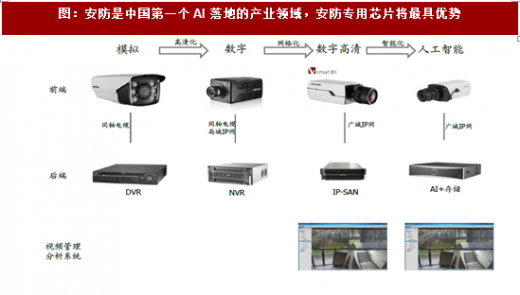
安防芯片将最具优势。在中国,安防成为AI 产业化最先落地的领域。安防市场规模不断增长的同时,也意味着以摄像头为主的安防设备数量增加(安防高清摄像头年出货量可达1 亿颗),人眼监控已经看不过来了。再加之社会对安保要求的提升,安防产业越发重视事前预警,传统的人工审查方式已经远不足以满足产业需求。新时期中国安防产业要求的是机器独立实时监控、实时报警。中国在安防产业的AI 化上走在世界前列,因而我们也预期在安防专用芯片上,中国公司有实力取得先发优势。相关产业链公司已经纷纷从原来向英伟达、赛灵思、安霸等公司采购AI 芯片和解决方案,转向自研自产。
参考观研天下发布《2018年中国AI芯片行业分析报告-市场运营态势与发展前景研究》
横向还是纵向,这是个问题。在中国的AI 芯片+安防市场,主要分为两类公司。包括寒武纪、深鉴、依图、云从等很多AI 芯片相关创业公司都将安防作为核心应用场景之一,纷纷推出内嵌于安防监控摄像头的AI 芯片。它们能够为下游客户提供部分产业链技术以及解决方案。但诸如海康、大华、宇视等全产业链布局的安防巨头,也在试图自行开发AI 推断芯片。它们除了研发AI 技术外,也会重点关注这一技术的落地可行性,比如用户机房耗电量、发热量等工程性问题。我们认为,第二类企业在向技术门槛更高的上游拓展时,优质人才的获取和激励机制至关重要。对于第一类公司而言,不仅需要在蛋糕快速做大的安防市场上,占据一定的份额,形成一定的收入利润规模,但在获得“第一桶金”之后还需在安防市场变成零和游戏之前,寻找到下一个蓝海市场。家用机器人、工业物联网等可供探索。

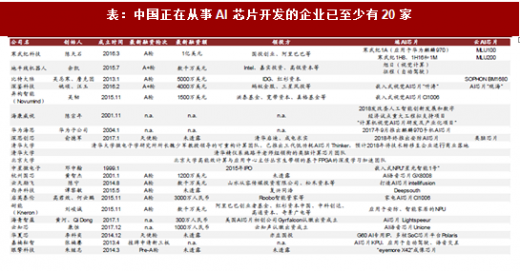
AI 芯片投资热情高涨,以边缘计算为主。我们自下而上已罗列出至少20 家进行AI 专用芯片开发的中国公司。其中,既包括VC 支持的创业公司,也包括中星微这样的老牌企业,既有只专注AI 芯片的,也有像比特大陆、海康威视这样从其他主业切入的。从它们的产品计划来看,除了比特大陆等致力于云端芯片以外,大部分公司都以边缘推断为目标市场,针对安防、自动驾驶、物联网设备等。这些市场规模巨大且设备商众多,比较容易获取种子客户,加快量产进程(例如,寒武纪就取得了华为的支持,得以量产1A 处理器),但也需要特别关注成本价格和能耗。云端芯片虽进入门槛高(Hyperscale 用户全球主要就七大家),但如能形成性能上的差异化点,不仅成本价格将不敏感,也能够与核心客户协同开发,取得技术上的持续优势。
安防芯片将最具优势。在中国,安防成为AI 产业化最先落地的领域。安防市场规模不断增长的同时,也意味着以摄像头为主的安防设备数量增加(安防高清摄像头年出货量可达1 亿颗),人眼监控已经看不过来了。再加之社会对安保要求的提升,安防产业越发重视事前预警,传统的人工审查方式已经远不足以满足产业需求。新时期中国安防产业要求的是机器独立实时监控、实时报警。中国在安防产业的AI 化上走在世界前列,因而我们也预期在安防专用芯片上,中国公司有实力取得先发优势。相关产业链公司已经纷纷从原来向英伟达、赛灵思、安霸等公司采购AI 芯片和解决方案,转向自研自产。
参考观研天下发布《2018年中国AI芯片行业分析报告-市场运营态势与发展前景研究》
横向还是纵向,这是个问题。在中国的AI 芯片+安防市场,主要分为两类公司。包括寒武纪、深鉴、依图、云从等很多AI 芯片相关创业公司都将安防作为核心应用场景之一,纷纷推出内嵌于安防监控摄像头的AI 芯片。它们能够为下游客户提供部分产业链技术以及解决方案。但诸如海康、大华、宇视等全产业链布局的安防巨头,也在试图自行开发AI 推断芯片。它们除了研发AI 技术外,也会重点关注这一技术的落地可行性,比如用户机房耗电量、发热量等工程性问题。我们认为,第二类企业在向技术门槛更高的上游拓展时,优质人才的获取和激励机制至关重要。对于第一类公司而言,不仅需要在蛋糕快速做大的安防市场上,占据一定的份额,形成一定的收入利润规模,但在获得“第一桶金”之后还需在安防市场变成零和游戏之前,寻找到下一个蓝海市场。家用机器人、工业物联网等可供探索。
图:中国在人工智能上的投资和专利已超过美国

表:中国正在从事AI 芯片开发的企业已至少有20 家
图:安防是中国第一个AI 落地的产业领域,安防专用芯片将最具优势
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




