
一、IT 互联网计算技术的发展是一场小 BOSS/新 BOSS 联合打老 BOSS 的过程
从 IT 互联网计算技术发展的过程来看,计算的发展乃至变革是一场小 BOSS/新 BOSS 联合起来干掉老 BOSS 的过程。
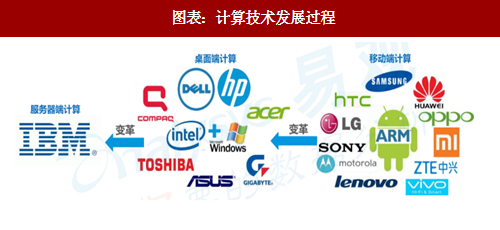
60 年代开始,IBM 成为商用大型计算机/中型计算机/小型机的霸主;1981 年,IBM 看准个人计算机市场,并快速推出个人计算机 IBM PC,采用 Intel 8088 芯片和微软 MS-DOS 系统,由于采用开放技术架构,得到软硬件和应用厂商支持,短短几年销售百万台。
1983 年开始,硅谷工程师们发现基于 IBM PC 的开放技术标准,采用 Intel 芯片和 Windows 操作系统能够快速研制生产兼容 IBM PC 的个人计算机,即 IBM PC 兼容机,IBM PC 上的应用软件可以直接在兼容机运行;随后,COMPAQ、DELL 等 PC 公司开始大量涌现,Wintel 开始快速发展,并很快成为了 PC 计算技术标准架构,在摩尔定律推动下,IBM 小型机慢慢被淘汰,而 IBM PC 也逐渐式微并最终卖给了联想公司。
Google Andriod 凭借良好的移动端用户体验,开源的商业模式,通过帮助手机厂商深度定制化系统,拉拢加入安卓阵营,构建并持续优化安卓生态;ARM 天生的 RISC 指令集,具备低功耗高性能特点,采用开放 IP 授权的商业模式,联盟极广而竞争很少,集成电路厂商能够基于 IP 自行设计研制 ARM 芯片产品,打破了 Intel 从设计到生产的全链条垄断, ARM 阵营极速扩张;经过短短几年的发展, ARM+Andriod 成为个人移动计算标准架构,虽然 Intel 推出了 Atom 移动芯片,微软也推出了 Windows Phone 操作系统,但已无法撼动。
二、计算变革的战略路径是变“道”超车
1、计算技术变革的战略路径
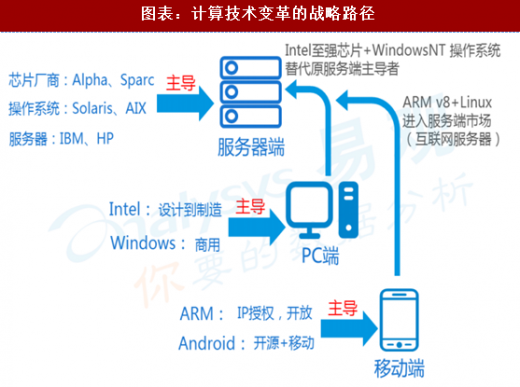
上世纪 60 年代,计算主要以企业应用和服务端为主,以 IBM 为代表的整机系统厂商,采取软硬件全部自行研制模式,推出软硬一体的商用大型机/中型机/小型机,面向企业级应用市场占据主导地位。
参考观研天下发布《2018年中国IT行业分析报告-市场深度分析与投资前景预测》
80 年代中后期,Intel 芯片和 Windows 操作系统紧密绑定,撇开 IBM 开始在新的领域 PC 端发力,通过打造稳定可靠的桌面端 CPU+OS 计算平台,支持联合大量的电子制造企业和初创 PC 公司(主要是美国本土和台湾地区),在短短十年内建立起了基于 Wintel 的 PC 计算技术标准架构,开启了全球 PC 时代。在主导 PC 端后,Wintel 开始反攻服务器端市场,Intel 于 1998 年推出至强服务器高性能芯片,微软也配套推出了Windows NT Server 操作系统,目前 Intel 在全球服务器芯片市场份额超过 90%,Windows Server 全球市场份额也超过 70%,而 IBM 仅在高端服务器市场有一定份额。
2000 年后期,ARM 芯片+Android 操作系统开始紧密绑定,选择在新的移动领域发力,凭借两者移动计算技术优势和硬件开放、软件开源的创新商业模式,在移动互联网浪潮推动下几年内极速崛起,主导了移动端计算领域。随着 2012 年 ARM 推出 V8 64 位计算架构内核,ARM+Linux 开始向中低端服务器市场渗透,而 ARM 低功耗特点以及单核性能持续提升,可以预期在云计算和绿色数据中心规模化应用不会遥远。
综上所述,新 BOSS 要挑战老霸主,实现计算变革必须要有 CPU 和 OS 这两大武器,同时开辟一条新的道路(即找到一个新的市场领域,从服务器到 PC,从 PC 到移动)。
2、计算变革的策略方法是构建基于统一技术体系的应用生态
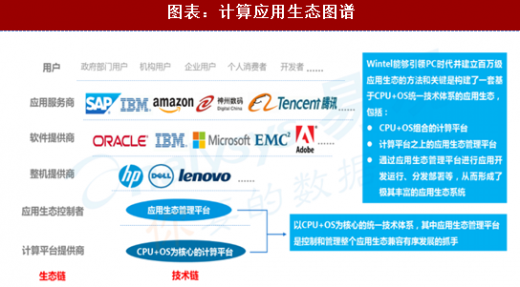
Wintel 能够引领 PC 时代并建立百万级应用生态的方法和关键是构建了一套基于 CPU+OS 统一技术体系的应用生态,包括:
CPU+OS 组合的计算平台
计算平台之上的应用生态管理平台
通过应用生态管理平台进行应用开发运行、分发部署等,从而形成了极其丰富的应用生态
对标分析,Apple 体系和 Android 体系能够抗衡 Wintel 体系,其二者均建立了基于固定 CPU+OS 组合计算平台的统一技术体系和配套商业模式。
统一的技术体系(应用生态管理平台),包括开发工具包、编译器、开发工具、软件包规范、软件应用商店,提供了一套应用开发运行及分发部署的标准和工具
配套的商业模式,包括计算平台“CPU+OS”提供商暨应用生态控制者、整机提供商、软件提供商、应用服务商、用户等产业要素合作共赢
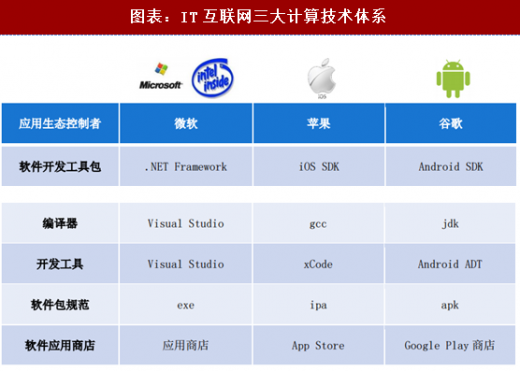
无论是 Apple 体系、Android 体系还是 Wintel 体系,新 CPU+OS 组合的个人计算平台确立和统一技术体系的应用生态成形是 IT 互联网计算变革和新时代的最核心标志,也是 IT 互联网计算价值的最大表现。
从 IT 互联网计算技术发展的过程来看,计算的发展乃至变革是一场小 BOSS/新 BOSS 联合起来干掉老 BOSS 的过程。
图表:计算技术发展过程
1983 年开始,硅谷工程师们发现基于 IBM PC 的开放技术标准,采用 Intel 芯片和 Windows 操作系统能够快速研制生产兼容 IBM PC 的个人计算机,即 IBM PC 兼容机,IBM PC 上的应用软件可以直接在兼容机运行;随后,COMPAQ、DELL 等 PC 公司开始大量涌现,Wintel 开始快速发展,并很快成为了 PC 计算技术标准架构,在摩尔定律推动下,IBM 小型机慢慢被淘汰,而 IBM PC 也逐渐式微并最终卖给了联想公司。
Google Andriod 凭借良好的移动端用户体验,开源的商业模式,通过帮助手机厂商深度定制化系统,拉拢加入安卓阵营,构建并持续优化安卓生态;ARM 天生的 RISC 指令集,具备低功耗高性能特点,采用开放 IP 授权的商业模式,联盟极广而竞争很少,集成电路厂商能够基于 IP 自行设计研制 ARM 芯片产品,打破了 Intel 从设计到生产的全链条垄断, ARM 阵营极速扩张;经过短短几年的发展, ARM+Andriod 成为个人移动计算标准架构,虽然 Intel 推出了 Atom 移动芯片,微软也推出了 Windows Phone 操作系统,但已无法撼动。
二、计算变革的战略路径是变“道”超车
1、计算技术变革的战略路径
图表:计算技术变革的战略路径
上世纪 60 年代,计算主要以企业应用和服务端为主,以 IBM 为代表的整机系统厂商,采取软硬件全部自行研制模式,推出软硬一体的商用大型机/中型机/小型机,面向企业级应用市场占据主导地位。
参考观研天下发布《2018年中国IT行业分析报告-市场深度分析与投资前景预测》
80 年代中后期,Intel 芯片和 Windows 操作系统紧密绑定,撇开 IBM 开始在新的领域 PC 端发力,通过打造稳定可靠的桌面端 CPU+OS 计算平台,支持联合大量的电子制造企业和初创 PC 公司(主要是美国本土和台湾地区),在短短十年内建立起了基于 Wintel 的 PC 计算技术标准架构,开启了全球 PC 时代。在主导 PC 端后,Wintel 开始反攻服务器端市场,Intel 于 1998 年推出至强服务器高性能芯片,微软也配套推出了Windows NT Server 操作系统,目前 Intel 在全球服务器芯片市场份额超过 90%,Windows Server 全球市场份额也超过 70%,而 IBM 仅在高端服务器市场有一定份额。
2000 年后期,ARM 芯片+Android 操作系统开始紧密绑定,选择在新的移动领域发力,凭借两者移动计算技术优势和硬件开放、软件开源的创新商业模式,在移动互联网浪潮推动下几年内极速崛起,主导了移动端计算领域。随着 2012 年 ARM 推出 V8 64 位计算架构内核,ARM+Linux 开始向中低端服务器市场渗透,而 ARM 低功耗特点以及单核性能持续提升,可以预期在云计算和绿色数据中心规模化应用不会遥远。
综上所述,新 BOSS 要挑战老霸主,实现计算变革必须要有 CPU 和 OS 这两大武器,同时开辟一条新的道路(即找到一个新的市场领域,从服务器到 PC,从 PC 到移动)。
2、计算变革的策略方法是构建基于统一技术体系的应用生态
Wintel 能够引领 PC 时代并建立百万级应用生态的方法和关键是构建了一套基于 CPU+OS 统一技术体系的应用生态,包括:
CPU+OS 组合的计算平台
计算平台之上的应用生态管理平台
通过应用生态管理平台进行应用开发运行、分发部署等,从而形成了极其丰富的应用生态
图表:计算应用生态图谱
对标分析,Apple 体系和 Android 体系能够抗衡 Wintel 体系,其二者均建立了基于固定 CPU+OS 组合计算平台的统一技术体系和配套商业模式。
统一的技术体系(应用生态管理平台),包括开发工具包、编译器、开发工具、软件包规范、软件应用商店,提供了一套应用开发运行及分发部署的标准和工具
配套的商业模式,包括计算平台“CPU+OS”提供商暨应用生态控制者、整机提供商、软件提供商、应用服务商、用户等产业要素合作共赢
图表:IT互联网三大计算技术体系
无论是 Apple 体系、Android 体系还是 Wintel 体系,新 CPU+OS 组合的个人计算平台确立和统一技术体系的应用生态成形是 IT 互联网计算变革和新时代的最核心标志,也是 IT 互联网计算价值的最大表现。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




