
一、当前现状
这是一个绝大多数新兴行业都被称为“XX 时代”的时代。近十年来,IT 互联网产业呈现爆炸式发展,新技术、新领域、新行业和新应用不断涌现,云计算、大数据、物联网、虚拟现实、增强现实、智能硬件、可穿戴设备、人工智能等理念逐一落地,并走上了产品化、产业化的高速发展道路。因此,各种 IT 互联网新时代来临的声音充斥着业界,似乎每一个新兴行业都将成为引领 IT 互联网发展一个时代。
无论是普通大众还是业内人士,对于新兴的 IT 互联网行业都心存困惑:新兴行业发展很快,市场规模增量喜人,但是市场容量究竟有多大?是万亿级还是百亿级?是否具有变革和引领时代的能力?
鉴于此,本文通过阐述分析 IT 互联网时代演进的历程,找到推动 IT 互联网时代发展的原动力,发掘 IT 互联网行业影响因素,建立行业价值评估模型,并对主要新兴行业逐个解析,找寻 IT 互联网产业的下一个风口,并给出相关建议。
二、演进历程
从电子管到晶体管,再到集成电路、大规模集成电路,在摩尔定律的牵引下,IT 互联网技术跨过了半个多世纪的发展,其中真正影响全球,进入全面产业化,是从个人计算机开始,这也开启了 IT 互联网领域第一个真正的时代——PC 时代。在 PC 发展的同时,互联网开始萌芽,并迅速席卷全球,改各行业领域和人们的生活娱乐方式再次发生巨变。
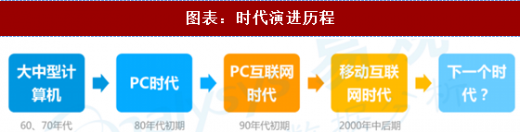 回过头看 PC 为什么能成为一个时代?因为 PC 时代的核心内涵并不是指个人计算机,而是以Windows 操作系统+Intel CPU 组合而成的个人计算平台、整机硬件以及之上的应用生态。可以说 PC时代其实是 Windows+Intel 垄断的 Wintel 时代,而 PC 只是从用户使用角度来描述一个时代,是时代的表征。
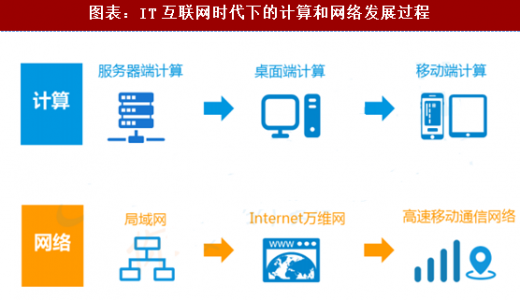
同理分析移动互联网时代的原由。不难得出移动互联网时代的核心内涵也不是智能手机,而是 ARM+Android/IOS 组合而成的移动个人计算平台、整机硬件以及之上的应用生态,同时还有为计算提供数据传输的高速移动通信网络。 依据以上分析,从技术角度梳理时代的演进历程,本质上是计算和网络不断迭代发展的过程:
参考观研天下发布《2018年中国IT行业分析报告-市场深度分析与投资前景预测》
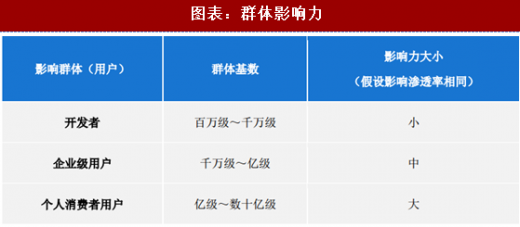
 而一个行业成为时代的最直接表现是其影响力,能够引领时代的行业必须具备广泛且深远的全球影响力,而影响力大小主要由影响的群体(即对象)和群体规模(即渗透率)所决定。我们可以将 IT 互联网影响的群体划分为三类:开发者、企业级用户和个人消费者用户,由于群体本身规模基数的差距较大,在影响渗透率相同的情况下,影响力大小如下表所示。
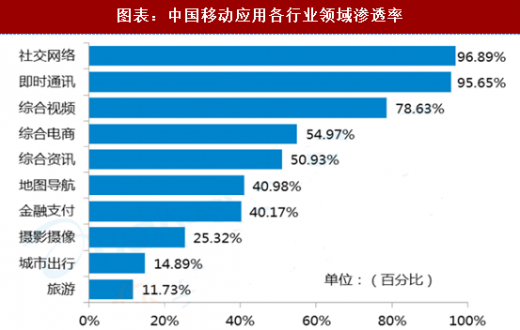
在假设渗透率相同情况下,影响力大小排序:开发者<企业级用户<个人消费者用户。而不同 IT 互联网行业对用户群体的影响渗透率则需具体分析,往往差别很大,我们以易观千帆 2017 年上半年移动应用不同行业领域的用户渗透率为例,如下图所示。
综上分析,计算和网络技术是推动 IT 互联网时代进步的核心驱动力,而一个行业能否成就一个时代还必须具备渗透到全球每个个人消费者的影响力。
三、硅谷崛起
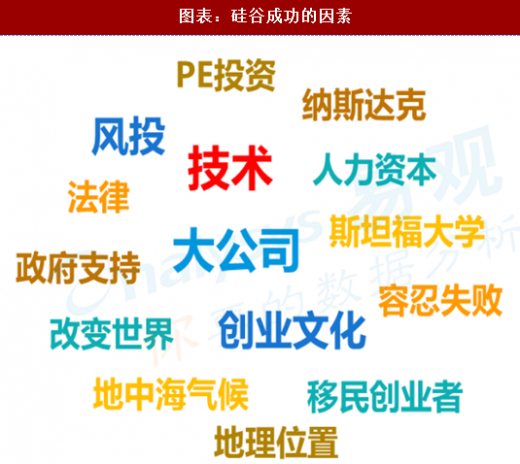
硅谷作为 IT 互联网技术产业发展的源头,其发展历程完全可以看作是 IT 互联网的发展史,普遍认同的支撑硅谷崛起和百年发展历史的八大重要驱动力:作为硅谷发动机的大公司;输送智力资本的大学;发奋图强的创业移民涌入;风险资本、天使投资和法律服务;加州政府最大限度的支持和鼓励创新;创业与容忍失败的文化;追随梦想、改造世界的灵感;加州明媚的阳光和温暖的气候。
IT 互联网产业界普遍认为,大公司是推动 IT 互联网变革和发展的“引擎”,而这种态势在 IT 互联网产业发展早期并未显现,主要原因是 IT 互联网早期各行业领域方兴未艾,很多小公司在抓住了时代机遇后快速成长为日后的独角兽。随着时间的推移,IT 互联网产业日新月异,具有创新基因的大公司在前瞻战略、技术能力和商业模式创新等方面的优势使其成为推动 IT 互联网变革的主角,而大公司的技术和人才外溢也推动了其所在行业领域快速发展。
可以说,大公司是 IT 互联网这出不断上演精彩大戏的主角,因此我们可以从 IT 互联网发展历程中几大公司之间竞争和对抗的脉络去深入解析 IT 互联网技术产业的演进历程。
这是一个绝大多数新兴行业都被称为“XX 时代”的时代。近十年来,IT 互联网产业呈现爆炸式发展,新技术、新领域、新行业和新应用不断涌现,云计算、大数据、物联网、虚拟现实、增强现实、智能硬件、可穿戴设备、人工智能等理念逐一落地,并走上了产品化、产业化的高速发展道路。因此,各种 IT 互联网新时代来临的声音充斥着业界,似乎每一个新兴行业都将成为引领 IT 互联网发展一个时代。
图表:时代爆炸
鉴于此,本文通过阐述分析 IT 互联网时代演进的历程,找到推动 IT 互联网时代发展的原动力,发掘 IT 互联网行业影响因素,建立行业价值评估模型,并对主要新兴行业逐个解析,找寻 IT 互联网产业的下一个风口,并给出相关建议。
二、演进历程
从电子管到晶体管,再到集成电路、大规模集成电路,在摩尔定律的牵引下,IT 互联网技术跨过了半个多世纪的发展,其中真正影响全球,进入全面产业化,是从个人计算机开始,这也开启了 IT 互联网领域第一个真正的时代——PC 时代。在 PC 发展的同时,互联网开始萌芽,并迅速席卷全球,改各行业领域和人们的生活娱乐方式再次发生巨变。
图表:时代演进历程
同理分析移动互联网时代的原由。不难得出移动互联网时代的核心内涵也不是智能手机,而是 ARM+Android/IOS 组合而成的移动个人计算平台、整机硬件以及之上的应用生态,同时还有为计算提供数据传输的高速移动通信网络。 依据以上分析,从技术角度梳理时代的演进历程,本质上是计算和网络不断迭代发展的过程:
参考观研天下发布《2018年中国IT行业分析报告-市场深度分析与投资前景预测》
图表:IT互联网时代下的计算和网络发展过程
图表:群体影响力
在假设渗透率相同情况下,影响力大小排序:开发者<企业级用户<个人消费者用户。而不同 IT 互联网行业对用户群体的影响渗透率则需具体分析,往往差别很大,我们以易观千帆 2017 年上半年移动应用不同行业领域的用户渗透率为例,如下图所示。
图表:中国移动应用各行业领域渗透率
综上分析,计算和网络技术是推动 IT 互联网时代进步的核心驱动力,而一个行业能否成就一个时代还必须具备渗透到全球每个个人消费者的影响力。
三、硅谷崛起
硅谷作为 IT 互联网技术产业发展的源头,其发展历程完全可以看作是 IT 互联网的发展史,普遍认同的支撑硅谷崛起和百年发展历史的八大重要驱动力:作为硅谷发动机的大公司;输送智力资本的大学;发奋图强的创业移民涌入;风险资本、天使投资和法律服务;加州政府最大限度的支持和鼓励创新;创业与容忍失败的文化;追随梦想、改造世界的灵感;加州明媚的阳光和温暖的气候。
图表:硅谷成功的因素
IT 互联网产业界普遍认为,大公司是推动 IT 互联网变革和发展的“引擎”,而这种态势在 IT 互联网产业发展早期并未显现,主要原因是 IT 互联网早期各行业领域方兴未艾,很多小公司在抓住了时代机遇后快速成长为日后的独角兽。随着时间的推移,IT 互联网产业日新月异,具有创新基因的大公司在前瞻战略、技术能力和商业模式创新等方面的优势使其成为推动 IT 互联网变革的主角,而大公司的技术和人才外溢也推动了其所在行业领域快速发展。
可以说,大公司是 IT 互联网这出不断上演精彩大戏的主角,因此我们可以从 IT 互联网发展历程中几大公司之间竞争和对抗的脉络去深入解析 IT 互联网技术产业的演进历程。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




