
低代码通常是指APaaS产品,通过为开发者提供可视化的应用开发环境,降低或去除应用开发对原生代码编写的需求量,进而实现便捷构建应用程序的一种解决方案。
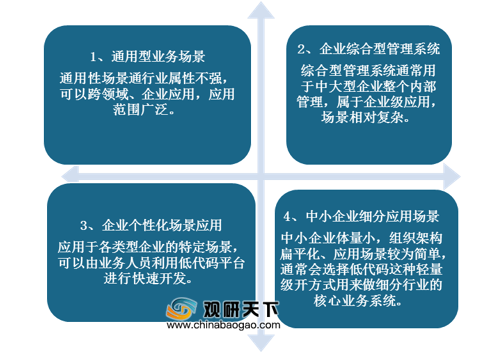
低代码作为软件开发工具之一,其应用场景广泛,根据场景类型和复杂程度主要可分为四大类:通用型业务场景、企业综合型管理系统、企业个性化场景应用和中小企业细分应用场景。
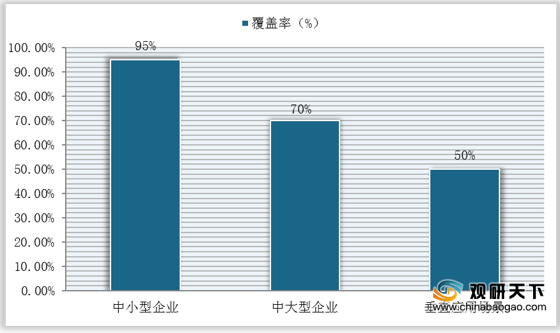
从各个企业的覆盖率来看,低代码在不同企业中模块的覆盖率均不同,但可覆盖大部分企业应用场景,部分垂直领域仍需要插件补充。
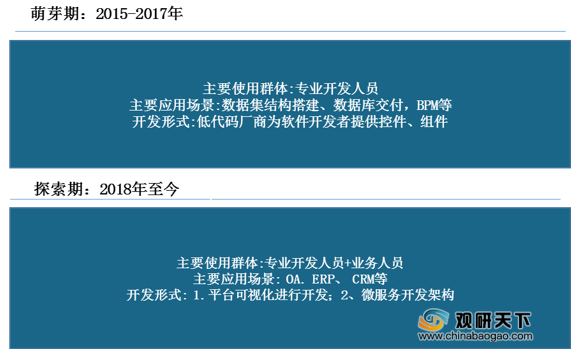
我国低代码行业发展起步较晚,始于2015年,发展至今仅短短五六年历史,但得益于市场需求驱动,行业发展却十分快速
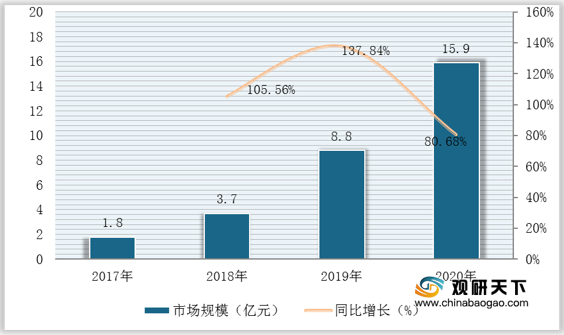
数据显示,截至2020年我国低代码行业市场规模已达15.9亿元,相较于2017年增加了14.1亿元,同比增长高达80.68%。
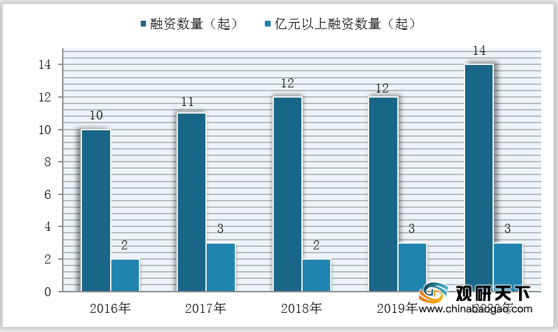
众多资本也纷纷涌入市场,驱动行业规模不断增长。数据显示,截至2020年我国低代码行业融资数量为14起,其中亿元以上融资数量为3起。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国低代码市场分析报告-行业深度分析与投资前景预测》
《2021年中国低代码开发平台市场分析报告-行业运营态势与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
低代码作为软件开发工具之一,其应用场景广泛,根据场景类型和复杂程度主要可分为四大类:通用型业务场景、企业综合型管理系统、企业个性化场景应用和中小企业细分应用场景。
低代码应用场景概况
资料来源:公开资料整理
从各个企业的覆盖率来看,低代码在不同企业中模块的覆盖率均不同,但可覆盖大部分企业应用场景,部分垂直领域仍需要插件补充。
低代码在不同企业中模块覆盖率
数据来源:公开资料整理
我国低代码行业发展起步较晚,始于2015年,发展至今仅短短五六年历史,但得益于市场需求驱动,行业发展却十分快速
我国低代码行业发展历程
资料来源:公开资料整理
数据显示,截至2020年我国低代码行业市场规模已达15.9亿元,相较于2017年增加了14.1亿元,同比增长高达80.68%。
2017-2020年我国低代码行业市场规模变化
数据来源:公开资料整理
众多资本也纷纷涌入市场,驱动行业规模不断增长。数据显示,截至2020年我国低代码行业融资数量为14起,其中亿元以上融资数量为3起。
2016-2020年我国低代码行业融资数量情况
数据来源:公开资料整理
2020-2021年我国低代码行业相关投融资事件
| 企业名称 |
时间 |
轮次 |
金额 |
投资人 |
| 轻流 |
2021年3月 |
A+轮 |
数千万人民币 |
腾讯投资领投、源码资本跟投 |
| HIPA黑帕云 |
2020年12月 |
Pre-A轮 |
数千万人民币 |
初心资本 |
| 悉息科技 |
2020年12月 |
Pre-A轮 |
1000万人民币 |
嘉御基金领投、戈壁创投跟投 |
| ClickPaaS |
2020年12月 |
B轮 |
1亿人民币 |
BA1、SIG海纳亚洲领投、明势资本、五源资本跟投 |
| 维格表 |
2020年12月 |
Pre-
A+轮 |
1000万美元 |
高瓴创投领投、靖亚资本、五源资本跟投 |
| 即构科技 |
2020年11月 |
C轮 |
5000万美元 |
腾讯投资(领投)、IDG资本 |
| 维格表 |
2020年11月 |
Pre-
A轮 |
未披露 |
靖亚资本领投、五源资本跟投 |
| 轻流 |
2020年10月 |
A轮 |
数千万人民币 |
源码资本领投、新进资本、小苗朗程跟投 |
| 维格表 |
2020年10月 |
天使轮 |
数百万美元 |
晨兴资本 |
| 奥哲 |
2020年9月 |
B+轮 |
2亿人民币 |
华创资本、华泰证券领投、宜信产业基金、青岛四十人投资、高榕资本跟投 |
| 优维科技 |
2020年7月 |
B+轮 |
7000万人民币 |
SIG海纳亚洲领投、斯道资本、北京华宇科创投资跟投 |
| 泛微 |
2020年7月 |
股权转让 |
7.71亿人民币 |
腾讯投资 |
| 慧友 |
2020年5月 |
B轮 |
数千万人民币 |
涌铧投资领投、赞岳科峰跟投 |
| HIPA黑帕云 |
2020年4月 |
天使轮 |
750万人民币 |
盈动资本 |
| 道一云 |
2020年3月 |
新三板定增 |
2000万人民币 |
深圳市腾讯产业创投有限公司 |
资料来源:公开资料整理(shz)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国低代码市场分析报告-行业深度分析与投资前景预测》
《2021年中国低代码开发平台市场分析报告-行业运营态势与发展前景预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




