
一、教育信息综合运营服务行业发展现状
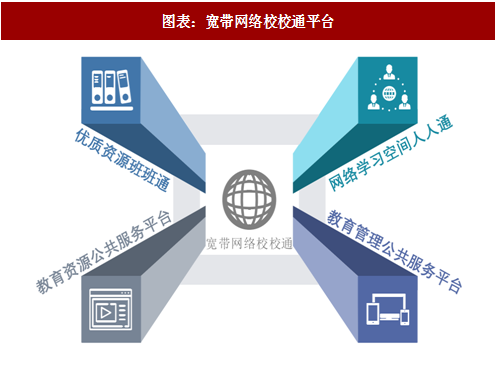
信息技术及相关应用的快速发展,推动了包括教育领域在内的众多领域的革新。政府意识到国内的教育领域信息化程度与社会经济发展存在滞后,推进教育信息化是促进教育公平的关键方式、是提升教育质量的重要手段。公平与质量是教育改革发展的两大重点,也是社会关切的民生问题之一。2011 年国家成立了“教育部信息化领导小组”,下设教育信息化推进办公室,负责教育信息化推进工作。《教育信息化十年发展规划(2011-2020 年)》要求,到 2020 年形成与国家教育现代化发展目标相适应的教育信息化体系,基本建成人人可享有优质教育资源的信息化学习环境,基本形成学习型社会的信息化支撑服务体系,基本实现所有地区和各级各类学校宽带网络的全面覆盖,教育管理信息化水平显著提高,信息技术与教育融合发展的水平显著提升。
图表:宽带网络校校通平台
图表:我国教育信息化经费投入情况
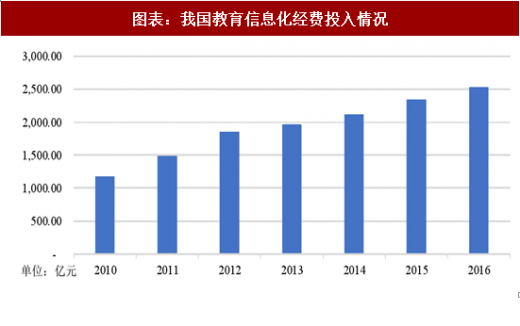
教育部数据显示,截至 2016 年底,在学校信息化基础设施建设方面,全国中小学(除教学点外)中,87.6%的学校实现网络接入,配备多媒体教室 280 万间,占普通教室的 79.4%,82%的学校已拥有多媒体教室,其中 53%的学校实现多媒体教室全覆盖,学校统一配备的教师终端、学生终端数量分别为 768 万台和 1,026 万台,学校的信息化应用基础条件进一步夯实。教育信息化基础设施建设的完善,有力地支撑了教育信息化应用的推广和建设,教育信息化市场规模持续增长。
我国教育信息化发展至今,经历了基础设施建设、信息系统集成化、信息技术应用化和信息数据智能化四个阶段。受区域经济发展的影响,地区教育信息化所处阶段也有所区别,我国大部分地区处于信息技术应用化阶段,即在硬件集成的基础上深化信息技术的应用提高教育质量、促进教育公平。
家校互动信息服务作为教育信息化应用的组成部分在国内已历经多年发展,形成了较大数量的用户规模。截至 2016 年末,全国家校互动信息服务收入规模约为 52 亿元,其中湖南地区家校互动信息服务收入约为 2.8 亿元,较2015 年增长 3.5%,较 2014 年增长 18%。全国家校互动信息服务市场规模保持基本稳定,湖南地区家校互动信息服务市场持续增长。
二、教育信息综合运营服务竞争格局
目前,受地方壁垒、资源垄断、教育标准差异的影响,K-12 教育信息化市场的特点是区域性强、集中度较低。但庞大的教育信息综合服务市场规模,已经引起上市公司、社会资本的关注,不仅原主营业务为信息、教育一类的上市企业通过并购、开拓新产品等方式参与到此类业务,业外企业跨界教育信息化也已成为常态,竞争日趋激烈。参考观研天下发布《2018年中国教育行业分析报告-市场深度分析与投资前景预测》
其中基础电信运营商由于技术壁垒较高特点,内容服务商由于优质资源稀缺性等特点致使新增竞争企业较少,而中端的技术提供商由于进入门槛低、无严格行业标准以及政策推动等原因,大量上市公司凭借资金或原有技术优势加速进入。如文化长城拟以 10 亿元对价收购水晶球教育 100%股权,进入互动教育及数字内容整体解决方案供应商领域,拓维信息和立思辰通过收购公司拓展教育信息化业务;好未来已投资数十家企业;新东方加速线下向线上的布局,成立洪泰基金,投资信息化项目;方直科技和中文在线各设立 10 亿规模投资基金等案例。
国家统计局、教育部数据显示,2015 年湖南省幼儿园 13,944 所、普通小学 8,412 所、普通初中 3,331 所、普通高中 575 所,合计 26,262 所;湖南省教育厅的统计数据显示,2016 年湖南省幼儿园在园幼儿 224.93 万人、普通小学在校生 501.81 万人、初中在校生225.05 万人、普通高中在校生 110.91 万人,合计 1,062.70 万人。截至 2017 年 6 月 30 日,发行人在湖南地区的家校互动服务覆盖 2,897 所学校、309 万湖南学生、约 114 万订阅的家长,家校互动服务覆盖学校仅占湖南省内 K-12 阶段学校的11%,覆盖学生数仅占湖南省内 K-12 阶段在校生数的 30%左右。假设,一个学生仅有一名家长订阅,则发行人家校互动服务订阅数仅占湖南省内家长数的 11% 左右。因此,随着教育信息化的进一步深化、随着发行人业务的进一步拓展,发行人在湖南地区家校互动信息综合服务业务仍拥有较大的增量空间。
三、教育信息综合运营服务行业发展趋势
1、家校互动信息综合服务1)市场集中度进一步提高
家校互动信息综合服务业务的野蛮式增长的时代已经过去。学校、老师和家长对家校互动信息综合服务的需求不断增加、对服务质量要求不断提高,优质服务提供商将凭借优质的服务、良好的口碑、完善的管理和更为丰富的服务种类进一步抢占市场,压缩竞争对手的生存空间,市场集中度随之提高。
2)信息技术的迭代更新
随着移动互联网技术的发展、智能终端的推广和普及,居民对信息服务要求进一步提高,对家校互动信息综合服务提供商提出了更高的要求。传统短/ 彩信的信息传达模式需要更为丰富,专业的家校互动信息 APP 能够实现对对传统短/彩信信息服务的升级和延伸。
3)服务区域的进一步延伸
教育行业的地域化特征明显,人口密集地区学校较多,经济发达地区学校资源较多,受此影响家校互动信息综合服务主要集中在大型城镇。伴随信息技术的进步、基础设施的完善和农村地区学校的合并,家校互动信息综合服务将向小型城镇及农村进一步延伸。
2、教育信息化综合服务
1)由设备供应向服务供应转变
国家投入大量资金积极推进教育信息化进程,促进教育改革和教育公平。学校向教育信息化设备提供商采购设备的一次性投入较大,且学校还需对教育信息化设备的运行维护安排人手,不利于学校集中精力发展教学工作。由专业的企业提供设备安装、调试、后期运营及软硬件持续升级等一体化服务,可以有效解决学校资金压力,使学校能集中精力在教学工作上。因此,拥有技术、服务等综合能力的企业更能适应教育信息化产业的发展,由单一的设备供应商向教育信息化综合服务解决商转变。
2)教育信息化的内容建设将逐步成为重点
教育信息化的硬件发展受资金的因素影响较大,国家层面的重视与投入,能够短时间内弥补教育信息化硬件水平的不足。但教育信息化对内容的要求却更多的需要时间去补充和完善。未来,理解教育、长期服务教育的教育信息化内容服务商的优势将逐步凸显,将完善我国教育信息化软硬件的配套发展。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




