
| 类型 |
概况 |
| 替代型 |
该类笔记本电脑都拥有最强的性能,从硬件配置上来说,与高端台式机不相上下,处理器方面使用的一般都是使用桌面级处理器。 |
| 主流型 |
这类机型最为常见,是大部分潜在笔记本电脑用户的首选。从配置上来说可以满足各种需求,商务、办公、娱乐、视频、图像等功能的整合已经十分成熟。 |
| 轻薄型 |
这是介于主流机型和迷你型笔记本电脑间的类型,主要是针对追求性价比或者是对于性能和便携性要求较高的商务用户。 |
| 超便携型 |
该类笔记本电脑拥有超小的体积,相对普通轻薄型机种更轻更薄更易于携带,甚至可以随意放进随身的包袋中。 |
| 翻转型 |
平板笔记本是电脑领域的新潮类别,多合一的理念让平板笔记本既可以取代平板电脑,又可以当常规笔记本电脑使用,得到 了不少消费者的好感。 |
一、供应商的议价能力
笔记本电脑是复杂精密的仪器,其上游供应商包括IC、正负极材料、电解液、PCB板等配件,因而供应商拥有较弱的讨价还价能力;其次,对于各种垄断性的产品后软件供应,如微软的电脑系统等,因为市场上没有其他替代性更好的产品,则具有较强的讨价还价能力。
二、购买者的议价能力
首先,对于各种笔记本电脑销售市场,不管是实体店还是网络终端市场,其通常都会选择在市场上具有较大影响力的品牌,因而会根据自身实际出发制定产品售价;其次,我国目前笔记本电脑市场主要采用经销商代理的销售渠道,由于笔记本电脑产品区别不大,因此经销商占有较大主动讨价还价能力。
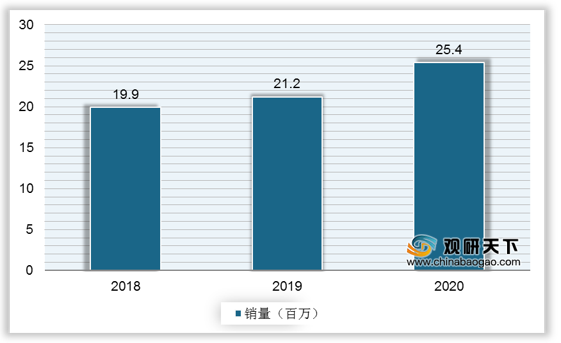
三、新进入者的威胁
笔记本电脑行业现有企业加大对新进企业的反击力度。随着笔记本电脑市场的生产能力提高,利润增加,越来越多的厂商开始加入笔记本电脑产业争夺市场份额,如一些手机制造商或硬件制造商。现企业为了抵御新进入者竞争,采用资源优势、技术优势等措施限制新进入者的加入,从而形成进入壁垒、规模壁垒等。
| 壁垒 |
特点 |
| 市场进入壁垒 |
由于笔记本电脑属于高端精密工业品,下游品牌厂商对工业设计、产品质量、成本控制的要求极为严格,建立了严格的供应商遴选体系。在供应商的选择中,品牌厂商或其代工企业一般会考察供应商的技术实力、生产规模、品质控制、环境保护、劳工保护等一系列综合指标,审核周期一般在1年以上,供应商符合其综合考评后方可获得认证,进入其材料供应商体系,此后每年进行复核。品牌厂商与供应商的合作模式使企业与客户相互依赖,增强了双方的黏性与稳定性,除非供应商产生重大的产品质量问题或者交付周期问题,一般不会轻易更换。对于行业新进入者来说,获取大型客户或知名企业的特殊认证具有较高的难度,对行业新进入者形成了一定的认证壁垒 |
| 技术壁垒 |
笔记本电脑对铝制结构件材料高标准要求贯穿生产加工的各个环节。无论高品质铝合金圆铸锭熔铸制备过程中的各金属元素配比、杂质控制等成分控制,还是后续生产中的模具设计、挤压成型、尺寸精度等内在质量、外观品质、机械和加工性能等工艺控制,不仅具有较高的技术门槛,还需要在下游企业精加工应用中不断改进。此外,高品质、新规格铝合金材料的研发成功对下游行业具有积极的引导作用,其可靠性和经济性得到验证后将形成新的技术壁垒。只有具备了长期的技术积累、持续的研发能力以及专业人员储备才能生产出符合客户要求的产品,对新进入者形成了一定的研发能力和技术储备壁垒 |
| 规模壁垒 |
首先,笔记本电脑铝制结构件生产商需要形成自身的规模优势,才能降低产品的成本,保证企业的利润空间和议价能力;其次,消费电子产品市场具有短时需求量大的特点,对供应商大规模、高质量、快速交付订单的能力要求很高,这就决定了笔记本电脑等消费电子产品铝制结构件材料生产商必须具备足够大的产能和规模,以满足下游企业短时大批量的交货要求。新进入的企业缺乏规模化生产管理的经验,难以在短时间内形成成本、规模方面的优势,因此构成进入壁垒 |
四、替代品的威胁
笔记本电脑的替代威胁主要来自平板电脑、台式电脑等具有类似功能的产品,但因笔记本电脑的容量大于平板电脑,操作系统优于平板电脑,相对台式电脑又具有便捷性,因此,完全替代的可能性不大。
五、同业竞争者的竞争程度
随着笔记本电脑比推出之初大幅降价,越来越多的低价位机型层出不穷,在一定程度上降低了消费者对笔记本电脑的心理价位,市场竞争加剧。2020年第三季度联想、华为品牌出货量最大,市场份额分别是38.5%、18.4%;其次华硕、戴尔、惠普、苹果、小米,市场份额分别是10.4%、9.8%、8%、6.4%、3.4%。

欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国笔记本电脑行业分析报告-行业规模现状与发展潜力评估》
《2020年中国笔记本电脑行业分析报告-产业竞争现状与发展战略评估》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




