
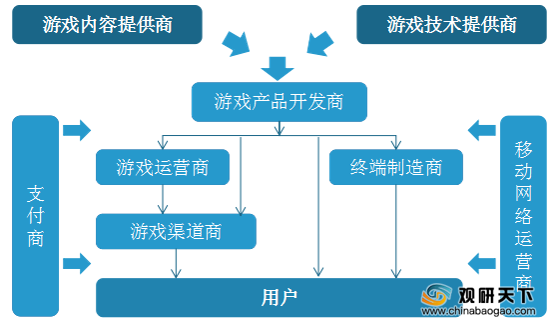
网页游戏又称Web游戏,无端网游,简称页游。是基于Web浏览器的网络在线多人互动游戏,无需下载客户端,不存在机器配置不够的问题。在网页游戏产业链中,上游主要包括游戏内容提供商和游戏技术提供商;行业中游为游戏产品开发商,通过游戏运营、终端制造以及游戏渠道商,最终应用于下游的游戏用户。
网页游戏属于游戏的一种,我国游戏领域相关企业新增注册量自2014年后快速上升,近年来增幅渐缓。到2018年中国游戏领域相关企业新增注册量达到55038家,较2017年增加8528家,同比增长18.34%,增幅下降21.46个百分点;2019年中国游戏领域相关企业新增注册量达到65490家,较上年增加10452家,同比增长18.99%。
在中游市场规模中,近年来我国游戏领域持续扩张,手机游戏快速占据行业市场,从2016年开始中国网页游戏市场规模(按实际销售收入)逐年下滑,从184亿元下降至2018年的124亿元,三年内减少了60亿元;到2019年中国网页游戏市场规模下降至109亿元,同比下降12.1%;预计2020年中国网页游戏市场规模将降至99亿元左右。
随着行业市场规模的下降,我国网页游戏市场实际销售收入占整体游戏市场销售总收入的比例也逐年下滑。到2019年,中国网页游戏市场规模占游戏市场规模的比重降至4.24%,较上年下降1.02个百分点;预计2020年中国网页游戏市场规模占游戏市场规模的比重将为3.47%。
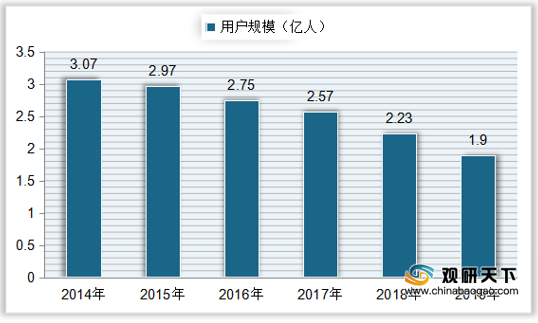
在下游用户规模方面,自2014年来,我国网页游戏用户规模逐年下降,到2018年中国网页游戏用户规模下降至2.23亿人,同比下降13.2%;2019年中国网页游戏用户规模降至为1.9亿人,同比下降14.8%。
在整体游戏用户规模的占比中,中国网页游戏用户规模也持续下降,到2018年中国网页游戏用户规模占中国游戏用户规模的35.62%,较上年下降8.46个百分点;2019年中国网页游戏用户规模占中国游戏用户规模的比例为29.69%,较上年减少5.94个百分点。

网页游戏产业链
数据来源:公开资料整理
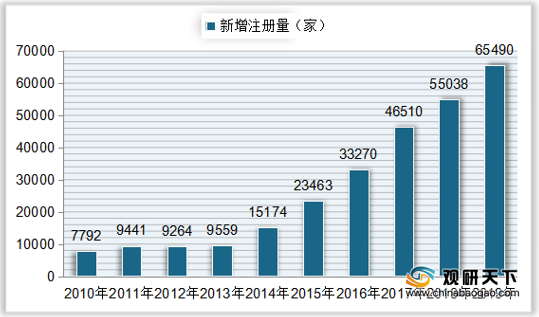
网页游戏属于游戏的一种,我国游戏领域相关企业新增注册量自2014年后快速上升,近年来增幅渐缓。到2018年中国游戏领域相关企业新增注册量达到55038家,较2017年增加8528家,同比增长18.34%,增幅下降21.46个百分点;2019年中国游戏领域相关企业新增注册量达到65490家,较上年增加10452家,同比增长18.99%。
2010-2019年中国游戏领域相关企业新增注册量
数据来源:公开资料整理
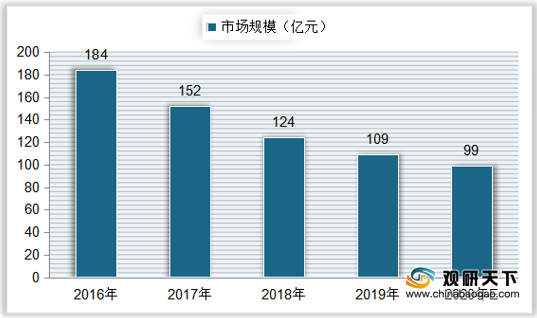
在中游市场规模中,近年来我国游戏领域持续扩张,手机游戏快速占据行业市场,从2016年开始中国网页游戏市场规模(按实际销售收入)逐年下滑,从184亿元下降至2018年的124亿元,三年内减少了60亿元;到2019年中国网页游戏市场规模下降至109亿元,同比下降12.1%;预计2020年中国网页游戏市场规模将降至99亿元左右。
2016-2020年中国网页游戏市场规模及预测
数据来源:公开资料整理
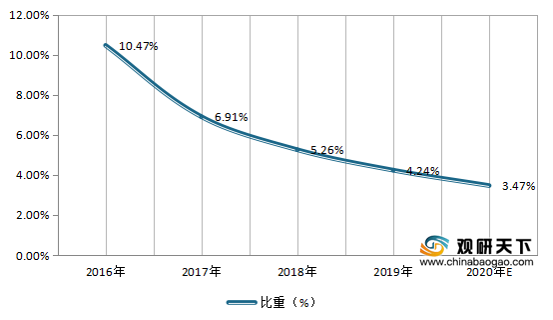
随着行业市场规模的下降,我国网页游戏市场实际销售收入占整体游戏市场销售总收入的比例也逐年下滑。到2019年,中国网页游戏市场规模占游戏市场规模的比重降至4.24%,较上年下降1.02个百分点;预计2020年中国网页游戏市场规模占游戏市场规模的比重将为3.47%。
2016-2020年中国网页游戏占整体游戏市场规模比重及预测
数据来源:公开资料整理
在下游用户规模方面,自2014年来,我国网页游戏用户规模逐年下降,到2018年中国网页游戏用户规模下降至2.23亿人,同比下降13.2%;2019年中国网页游戏用户规模降至为1.9亿人,同比下降14.8%。
2014-2019年中国网页游戏用户规模
数据来源:公开资料整理
在整体游戏用户规模的占比中,中国网页游戏用户规模也持续下降,到2018年中国网页游戏用户规模占中国游戏用户规模的35.62%,较上年下降8.46个百分点;2019年中国网页游戏用户规模占中国游戏用户规模的比例为29.69%,较上年减少5.94个百分点。
2014-2019年中国网页游戏用户规模占中国游戏用户规模的比例
数据来源:公开资料整理(LJ)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国网页游戏产业分析报告-市场深度分析与投资前景研究》
《2020年中国网页游戏市场前景研究报告-行业规模现状与投资前景研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。



