一、网络借贷:规模增长,行业集中
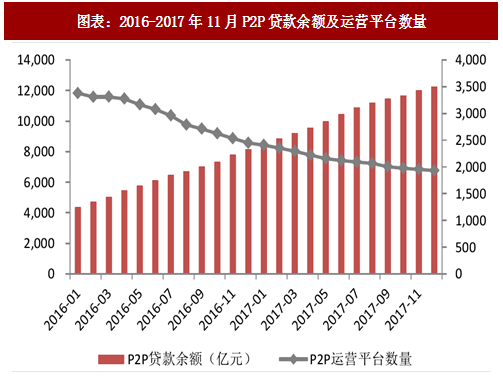
行业规模:贷款余额规模保持增长,但预计增速放缓。
行业格局:P2P平台集中度持续提升,正常运营的平台数量继续大幅减少。
行业环境:百行征信成立,数据开放共享有利于行业健康发展。
变化趋势:资金端和资产端的分散(P2P平台)——资产端分散,资金端集中(互联网消费金融)。
资产端:(1)技术应用:批量获取个人小额信贷资产,运用移动智能终端、大数据征信、身份识别等技术实现自动化审核。数据共享提升大数据分析能力,算法优化,信贷的差异化定价可期。在线下场景对业务人员进行赋能,提升风控能力和业务拓展能力。(2)资产类别:无场景的现金贷业务受限;消费分期依然是消费金融的主流。资产端线上线下融合,汽车金融、供应链金融和个人不良资产处置业务规模有望扩张。小额融资租赁业务兴起。
资金端:(1)趋势:2017年马太效应比较明显,资金端有机构化的趋势。
2018年资金端受监管影响将明显趋紧,金融机构加大技术投入,自营网贷的比例有望提升。(2)技术应用:在供应链金融和ABS发行等领域,采用系统直连的模式,运用区块链技术,实时掌握资产质量,降低交易成本。(3)资金来源:自有资金、P2P平台、银行授信、金融机构通道、资产证券化等。
三、互联网消费金融市场层次丰富
消费金融市场的层次感和丰富度将持续提高。长期来看,对客户设置标签、进行分组、画像分析,对每个细分人群精准定价,提供差异化的消费金融服务才是行业健康发展的必由之路。差异化也是风控的一种手段,根据目标客户的标签确定授信额度、授信周期以及借款利率,与借款人的风险水平进行匹配。
消费金融的服务延展。消费金融不仅仅是在个人消费时提供的信贷服务,通过这个业务入口可以为客户持续提供更多层级的服务,挖掘更深的客户价值,包括精准营销其他商品和服务,以及债务处理、保险、理财等综合性金融服务。
参考观研天下发布《2018-2023年中国互联网消费金融行业分析与投资规划分析报告》
消费金融整体风险可控,局部坏账爆发无法回避。行业高速发展过后必然会进入坏账集中爆发期,在经历行业洗牌之后,真正有风控能力的消费金融机构会做大做强。
四、汽车金融的互联网赋能
汽车金融是消费金融领域的重要分支。大数据征信、自动化审批也被应用到汽车金融,缩短审批时间,提高放贷效率。GPS等车载设备的使用有助于贷后管理,降低贷后风险。贷款流程不断提高线上化程度,客户体验持续改善。
汽车流通领域的数字化程度持续提升,数据维度日趋丰富。(1)经销商的IT化改造,通过系统管理采购、库存、交易及客户服务。流程优化,效率提升。(2)车辆数据陆续整合。汽车销售之后的使用情况对于评估二手车价格至关重要,行驶数据、违章信息、4S店维修保养记录等车辆数据通过系统进行整合,增强了二手车的信息透明度。(3)汽车电商平台成为获取C端客户需求和偏好的重要入口,更有效率地对接供给和需求。
1、汽车金融新模式——互联网+新零售+汽车金融
新车电商B2C平台导流模式。互联网平台主要负责C端导流,将营销线索提供给线下的经销商,由经销商进行线索跟进。真正提供汽车金融服务的还是银行、汽车金融公司等传统机构。平台在导流的同时,能提供一定的消费者画像分析,协助经销商管理库存。
二手车电商B2C平台导流+消费金融模式。相比新车市场线下主机厂品牌和 4S店渠道的强势,二手车线下市场极度分散,客户信任感不强,服务质量也有待改善,所以二手车平台的价值更大,这种模式下的导流 不是线索给车商自己跟进,而是直接由平台的线下团队直接跟进,协助二手车商服务客户,同时为客户提供金融服务。
B2B2C平台+供应链金融+消费金融模式。这种模式的切入点是线下B端,以新车二网和二手车商为主,可以从资金需求或供应链管理需求入手,先解决 B端的客户痛点。如大搜车为二网车商提供SAAS系统切入工作流,以及第1 车贷为车商提供融资、车辆采购、物流运输的供应链服务。在和这些线下渠道产生粘性之后,再为这些车商的客户提供消费金融服务。
2、汽车金融的行业展望
短期:融资租赁。融资租赁将在未来几年保持高速增长。(1)主机厂结构性产能过剩,融资租赁业务能降低购车门槛,扩大消费受众,帮主机厂大批量出货,减少库存压力。(2)顺应共享经济发展,融资租赁模式便于网约车业务的开展。(3)为二手车市场准备车源。目前二手车市场总体供给不足,融资租赁能加快车辆流转,促进二手车市场发展。
中期:二手车。二手车产业链涉及的环节较多,包括收车、拍卖和零售,以及各环节的第三方服务。市场成熟的条件未满足,爆发期迟迟未到,但从成熟市场的经验来看,二手车交易市场空间巨大,蕴含大量的金融服务机会。随着车源供应、数据积累(车辆信息,价格评估,车主习惯,信用档案)、行业标准、服务体系的建立,二手车市场爆发可期。
长期:技术驱动。技术是汽车产业的长期驱动力,新能源和智能化是趋势。技术会使汽车数据更加完善,行业透明度提高,风险管理更高效,定价更精准。汽车行业的终极目标是实现汽车的个性化定制,金融服务也会随着汽车行业一起深度变革。
行业规模:贷款余额规模保持增长,但预计增速放缓。
行业格局:P2P平台集中度持续提升,正常运营的平台数量继续大幅减少。
行业环境:百行征信成立,数据开放共享有利于行业健康发展。
图表:2016-2017年11月P2P贷款余额及运营平台数量
二、资产端vs.资金端变化趋势:资金端和资产端的分散(P2P平台)——资产端分散,资金端集中(互联网消费金融)。
资产端:(1)技术应用:批量获取个人小额信贷资产,运用移动智能终端、大数据征信、身份识别等技术实现自动化审核。数据共享提升大数据分析能力,算法优化,信贷的差异化定价可期。在线下场景对业务人员进行赋能,提升风控能力和业务拓展能力。(2)资产类别:无场景的现金贷业务受限;消费分期依然是消费金融的主流。资产端线上线下融合,汽车金融、供应链金融和个人不良资产处置业务规模有望扩张。小额融资租赁业务兴起。
资金端:(1)趋势:2017年马太效应比较明显,资金端有机构化的趋势。
2018年资金端受监管影响将明显趋紧,金融机构加大技术投入,自营网贷的比例有望提升。(2)技术应用:在供应链金融和ABS发行等领域,采用系统直连的模式,运用区块链技术,实时掌握资产质量,降低交易成本。(3)资金来源:自有资金、P2P平台、银行授信、金融机构通道、资产证券化等。
三、互联网消费金融市场层次丰富
消费金融市场的层次感和丰富度将持续提高。长期来看,对客户设置标签、进行分组、画像分析,对每个细分人群精准定价,提供差异化的消费金融服务才是行业健康发展的必由之路。差异化也是风控的一种手段,根据目标客户的标签确定授信额度、授信周期以及借款利率,与借款人的风险水平进行匹配。
消费金融的服务延展。消费金融不仅仅是在个人消费时提供的信贷服务,通过这个业务入口可以为客户持续提供更多层级的服务,挖掘更深的客户价值,包括精准营销其他商品和服务,以及债务处理、保险、理财等综合性金融服务。
参考观研天下发布《2018-2023年中国互联网消费金融行业分析与投资规划分析报告》
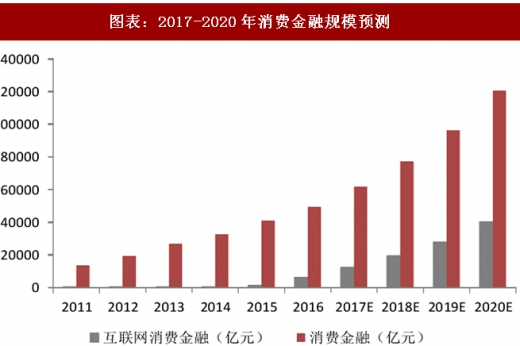
消费金融整体风险可控,局部坏账爆发无法回避。行业高速发展过后必然会进入坏账集中爆发期,在经历行业洗牌之后,真正有风控能力的消费金融机构会做大做强。
图表:2017-2020年消费金融规模预测
四、汽车金融的互联网赋能
汽车金融是消费金融领域的重要分支。大数据征信、自动化审批也被应用到汽车金融,缩短审批时间,提高放贷效率。GPS等车载设备的使用有助于贷后管理,降低贷后风险。贷款流程不断提高线上化程度,客户体验持续改善。
汽车流通领域的数字化程度持续提升,数据维度日趋丰富。(1)经销商的IT化改造,通过系统管理采购、库存、交易及客户服务。流程优化,效率提升。(2)车辆数据陆续整合。汽车销售之后的使用情况对于评估二手车价格至关重要,行驶数据、违章信息、4S店维修保养记录等车辆数据通过系统进行整合,增强了二手车的信息透明度。(3)汽车电商平台成为获取C端客户需求和偏好的重要入口,更有效率地对接供给和需求。
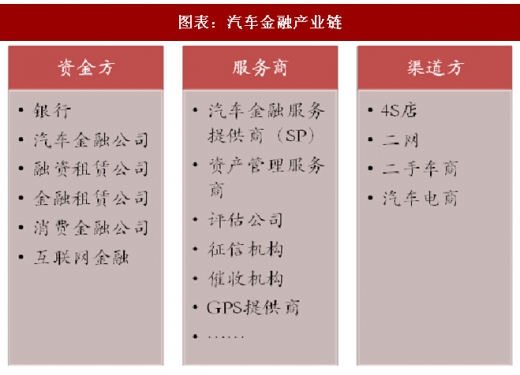
图表:汽车金融产业链
1、汽车金融新模式——互联网+新零售+汽车金融
新车电商B2C平台导流模式。互联网平台主要负责C端导流,将营销线索提供给线下的经销商,由经销商进行线索跟进。真正提供汽车金融服务的还是银行、汽车金融公司等传统机构。平台在导流的同时,能提供一定的消费者画像分析,协助经销商管理库存。
二手车电商B2C平台导流+消费金融模式。相比新车市场线下主机厂品牌和 4S店渠道的强势,二手车线下市场极度分散,客户信任感不强,服务质量也有待改善,所以二手车平台的价值更大,这种模式下的导流 不是线索给车商自己跟进,而是直接由平台的线下团队直接跟进,协助二手车商服务客户,同时为客户提供金融服务。
B2B2C平台+供应链金融+消费金融模式。这种模式的切入点是线下B端,以新车二网和二手车商为主,可以从资金需求或供应链管理需求入手,先解决 B端的客户痛点。如大搜车为二网车商提供SAAS系统切入工作流,以及第1 车贷为车商提供融资、车辆采购、物流运输的供应链服务。在和这些线下渠道产生粘性之后,再为这些车商的客户提供消费金融服务。
2、汽车金融的行业展望
短期:融资租赁。融资租赁将在未来几年保持高速增长。(1)主机厂结构性产能过剩,融资租赁业务能降低购车门槛,扩大消费受众,帮主机厂大批量出货,减少库存压力。(2)顺应共享经济发展,融资租赁模式便于网约车业务的开展。(3)为二手车市场准备车源。目前二手车市场总体供给不足,融资租赁能加快车辆流转,促进二手车市场发展。
中期:二手车。二手车产业链涉及的环节较多,包括收车、拍卖和零售,以及各环节的第三方服务。市场成熟的条件未满足,爆发期迟迟未到,但从成熟市场的经验来看,二手车交易市场空间巨大,蕴含大量的金融服务机会。随着车源供应、数据积累(车辆信息,价格评估,车主习惯,信用档案)、行业标准、服务体系的建立,二手车市场爆发可期。
长期:技术驱动。技术是汽车产业的长期驱动力,新能源和智能化是趋势。技术会使汽车数据更加完善,行业透明度提高,风险管理更高效,定价更精准。汽车行业的终极目标是实现汽车的个性化定制,金融服务也会随着汽车行业一起深度变革。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。