1、存储
存储是指 IT 系统中用来存储数据的部分,具体来讲,就是根据不同的应用环境通过采取可靠的方式将数据保存到某些介质上并能够保证有效的访问。总的来讲可以包括两方面的含义:一方面,它是数据临时或长期驻留的物理媒介;另一方面,它是保证数据有效存取的方式或行为。存储即将上述两方面结合起来,向用户提供完整的数据存储解决方案。

作为现代信息社会的基础设施,IT 基础架构由计算、网络、存储三大核心要素构成。存储系统是 IT 系统的核心之一。首先,存储系统的稳定性将影响整个业务系统的正常运行,存储系统若出现数据丢失或业务中断将对业务系统的连续运营产生重大影响;再次,存储系统的性能将影响整个 IT 系统的效率,存储系统的读写速度将决定数据的输入输出效率,从而直接影响业务系统的整体效率; 后,存储系统的扩展能力将影响整个业务系统的扩展性,随着大数据时代的到来,数据量爆发对存储系统的扩展能力提出更高要求。
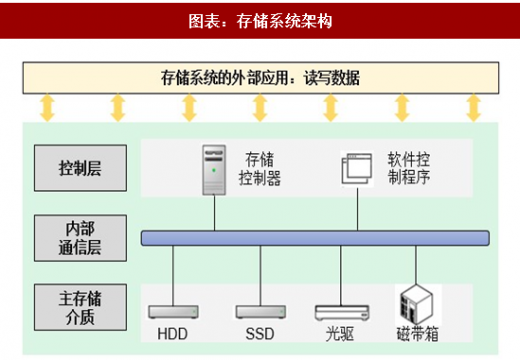
企业级存储的系统架构可分为三个层次:控制层,内部通信层和存储介质层。其中控制层由控制节点组成,负责与外部应用通信、数据读写、向内部通信层收发数据;内部通信层负责连接各控制节点和存储介质层的各物理实体;存储介质层是数据的实际载体,数量众多,位于 底层。
参考观研天下发布《2018年中国移动存储业分析报告-市场深度分析与投资前景研究》
3、通用型存储和应用型存储
根据用户需求和应用场景的不同,企业级存储可分为通用型存储和应用型存储两大类。 通用型存储的发展目标是普适兼容所有的服务器、操作系统和应用软件,不断提升产品的性能和可靠性,从而满足所有存储业务的通常需求。该类存储以设备原生 Block 为 I/O 访问单位,由于 Block 是所有业务数据访问的基本单位,因此通用型存储能够适配所有业务,一般也称为块存储或磁盘阵列。伴随着相关技术的发展和应用需求的提高,通用型存储领域逐步细分出混合阵列、全闪存等产品类型,该类存储的领导品牌包括 EMC、IBM、HDS 等。
通用型存储按照容量、性能、数据可靠性、业务连续性、架构冗余与恢复能力等关键指标,可以分为高中低端不同级别。中高端产品一般应用于对数据完整性、数据一致性、实时响应要求严格的业务场景,以各种数据库、数据仓库、高性能计算、私有云平台等为代表。低端产品一般应用于数据容量要求较大、数据可靠性要求较低、性能要求不高的业务场景,主要是一些部门级应用,比如网盘、文档存储、备份、归档等。
应用型存储的发展目标是为了满足特定应用的特定存储需求,是结合该应用的特点进行针对性开发或优化的产品。应用型存储一般以定制化的软件为核心,以通用服务器或通用磁盘阵列为硬件载体。为达到特定应用的要求,应用型存储往往需要在性能、成本、业务连续性、数据可靠性等相互制约的要素间重新进行设计组合。应用型存储一般按照业务应用要求分类,具体包括:1)专用于数据保护、灾难备份恢复的容灾存储(领导品牌如 EMC、IBM、HDS 等);2)专用于视频编辑、生物计算的集群文件存储(领导品牌如 EMC Isilon 等);3)专用于VDI 等中小规模虚拟化环境的超融合存储(领导品牌如 Vmware、Nutanix 等); 4)专用于某些应用类型大数据分析的对象存储(比如 Google、Facebook 等,此存储一般自研自用);5)专用于公有云海量数据存储的分布式存储(领导品牌如亚马逊、阿里云等);6)专用于视频监控的 NVR/DVR 或低端监控存储(领导品牌如海康、大华、宇视等)。
在应用型存储领域,不同业务应用对数据存储的要求差异很大。一部分在需要配置特定功能的同时,对性能、数据可靠性、业务连续性等指标仍然有较高的要求,比如容灾存储和集群 NAS 存储,该类存储一般结合通用型存储和应用型存储软件形成解决方案;另一部分是超海量数据存储,但实时性能要求不高,数据一致性和可靠性要求较低,因此综合来看需要追求较低的存储成本,比如视频监控存储、公有云存储和大数据分析对象存储,该类存储通常结合通用服务器和应用型存储软件形成解决方案,一般属于“软件定义存储”的范畴。
存储是指 IT 系统中用来存储数据的部分,具体来讲,就是根据不同的应用环境通过采取可靠的方式将数据保存到某些介质上并能够保证有效的访问。总的来讲可以包括两方面的含义:一方面,它是数据临时或长期驻留的物理媒介;另一方面,它是保证数据有效存取的方式或行为。存储即将上述两方面结合起来,向用户提供完整的数据存储解决方案。

图表:存储可分为消费级存储和企业级存储
作为现代信息社会的基础设施,IT 基础架构由计算、网络、存储三大核心要素构成。存储系统是 IT 系统的核心之一。首先,存储系统的稳定性将影响整个业务系统的正常运行,存储系统若出现数据丢失或业务中断将对业务系统的连续运营产生重大影响;再次,存储系统的性能将影响整个 IT 系统的效率,存储系统的读写速度将决定数据的输入输出效率,从而直接影响业务系统的整体效率; 后,存储系统的扩展能力将影响整个业务系统的扩展性,随着大数据时代的到来,数据量爆发对存储系统的扩展能力提出更高要求。
2、消费级存储和企业级存储
根据目标用户的不同,存储可分为消费级存储和企业级存储。消费级存储主要向个人用户提供个人存储设备、移动存储设备或个人云存储服务,比如 PC 内置的硬盘、移动硬盘和网络存储空间等。企业级存储主要向企业用户提供存储产品和存储系统解决方案,比如磁盘阵列、全闪存、容灾备份方案等。企业级存储的系统架构可分为三个层次:控制层,内部通信层和存储介质层。其中控制层由控制节点组成,负责与外部应用通信、数据读写、向内部通信层收发数据;内部通信层负责连接各控制节点和存储介质层的各物理实体;存储介质层是数据的实际载体,数量众多,位于 底层。
图表:存储系统架构
参考观研天下发布《2018年中国移动存储业分析报告-市场深度分析与投资前景研究》
3、通用型存储和应用型存储
根据用户需求和应用场景的不同,企业级存储可分为通用型存储和应用型存储两大类。 通用型存储的发展目标是普适兼容所有的服务器、操作系统和应用软件,不断提升产品的性能和可靠性,从而满足所有存储业务的通常需求。该类存储以设备原生 Block 为 I/O 访问单位,由于 Block 是所有业务数据访问的基本单位,因此通用型存储能够适配所有业务,一般也称为块存储或磁盘阵列。伴随着相关技术的发展和应用需求的提高,通用型存储领域逐步细分出混合阵列、全闪存等产品类型,该类存储的领导品牌包括 EMC、IBM、HDS 等。
通用型存储按照容量、性能、数据可靠性、业务连续性、架构冗余与恢复能力等关键指标,可以分为高中低端不同级别。中高端产品一般应用于对数据完整性、数据一致性、实时响应要求严格的业务场景,以各种数据库、数据仓库、高性能计算、私有云平台等为代表。低端产品一般应用于数据容量要求较大、数据可靠性要求较低、性能要求不高的业务场景,主要是一些部门级应用,比如网盘、文档存储、备份、归档等。
应用型存储的发展目标是为了满足特定应用的特定存储需求,是结合该应用的特点进行针对性开发或优化的产品。应用型存储一般以定制化的软件为核心,以通用服务器或通用磁盘阵列为硬件载体。为达到特定应用的要求,应用型存储往往需要在性能、成本、业务连续性、数据可靠性等相互制约的要素间重新进行设计组合。应用型存储一般按照业务应用要求分类,具体包括:1)专用于数据保护、灾难备份恢复的容灾存储(领导品牌如 EMC、IBM、HDS 等);2)专用于视频编辑、生物计算的集群文件存储(领导品牌如 EMC Isilon 等);3)专用于VDI 等中小规模虚拟化环境的超融合存储(领导品牌如 Vmware、Nutanix 等); 4)专用于某些应用类型大数据分析的对象存储(比如 Google、Facebook 等,此存储一般自研自用);5)专用于公有云海量数据存储的分布式存储(领导品牌如亚马逊、阿里云等);6)专用于视频监控的 NVR/DVR 或低端监控存储(领导品牌如海康、大华、宇视等)。
在应用型存储领域,不同业务应用对数据存储的要求差异很大。一部分在需要配置特定功能的同时,对性能、数据可靠性、业务连续性等指标仍然有较高的要求,比如容灾存储和集群 NAS 存储,该类存储一般结合通用型存储和应用型存储软件形成解决方案;另一部分是超海量数据存储,但实时性能要求不高,数据一致性和可靠性要求较低,因此综合来看需要追求较低的存储成本,比如视频监控存储、公有云存储和大数据分析对象存储,该类存储通常结合通用服务器和应用型存储软件形成解决方案,一般属于“软件定义存储”的范畴。
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。