
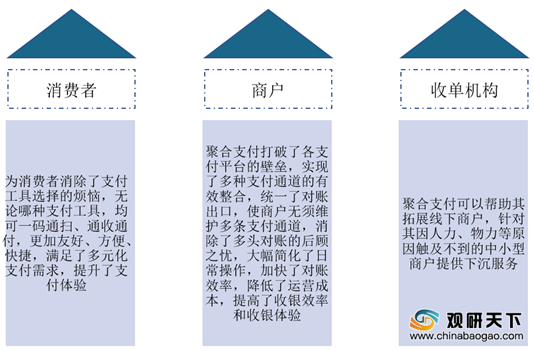
聚合支付也称“融合支付”或“第四方支付”,是指通过技术手段将多种支付方式、支付通道、支付场景进行有效整合,为商户提供一点式接入和一站式资金结算、账务对账的综合支付服务解决方案。聚合支付有效解决了支付市场的诸多痛点,满足了商户、消费者、收单机构等各方需求。
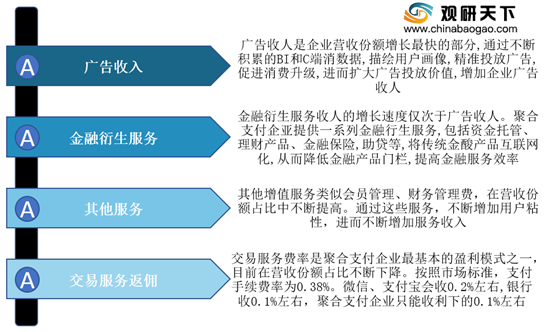
同时,2014-2019年我国聚合支付行业交易规模呈逐年增长态势,年均复合增速高达231%;而且行业主要盈利模式为广告收入、金融衍生服务、其他服务和交易服务返佣,其中广告收入是最主要也是企业营收份额增长最快的部分。

一、供应商的议价能力
目前,我国聚合支付行业百家争鸣、百花齐放,已经诞生了近百家聚合支付企业,商业银行和互联网巨头也纷纷加入。其中,群雄争霸导致聚合支付市场很难形成一家独大的局面,不存在真正的“独角兽”企业,行业集中度不高,供应商的议价能力并不强。其次,聚合支付企业的经营模式同质化比较严重,可复制性强,很难形成很强的议价能力。最后,由于聚合支付企业还处于开疆拓土的阶段,聚合支付企业为了抢占市场、抢夺客户及支付入口,不得不采取低价推广策略,短期内其议价能力难以有效提升。
二、购买者的议价能力
我国聚合支付行业主要消费者是各类商户,这些商户大部分资金实力不强,对价格比较敏感,加之市面上可供选择的聚合支付平台比较多,产品差异化不明显,因此商户的议价能力比较强。此外,得益于互联网的迅猛发展,人们获取信息的能力持续增强,信息不对称的天平已经开始向消费者倾斜,作为聚合支付消费者的商户可以轻而易举地获取各个聚合支付企业的信息,从而选择物美价廉的企业,这在一定程度上也提高了消费者的议价能力。
三、新进入者的威胁
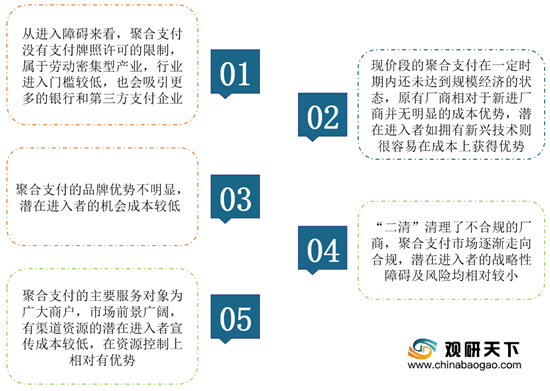
由于我国聚合支付行业属于新兴市场且又有国家政策加持,吸引大量新进入者来瓜分市场份额,因此我国聚合支付行业新进入者威胁较大。
四、替代品的威胁
目前,二维码支付市场已经形成了支付宝和微信两强争霸的局面,其依托庞大的客户群体和二维码获取的便利性,铸就了无可撼动的霸主地位。不过,由于二维码行业准入条件低,获取容易,加之两大巨头的客户黏性高,对聚合支付的发展产生了一定的阻碍,尤其是个体小商户已经习惯了使用支付宝二维码或微信二维码,基于成本考量,其更换聚合支付二维码的意愿不强,因此传统的二维码支付和聚合支付将会长期并存,交替发展。
此外,随着支付不断推陈出新,我国扫码支付的发展势头锐不可当,但是以支付宝、微信为代表的互联网巨头已经未雨绸缪,开始着手研发新型的支付产品——刷脸支付,比如支付宝的“蜻蜓”、微信的“青蛙”。但是,由于刷脸支付行业仍然处于初级阶段,在技术方面尚未成熟,所以未来的市场前景很难定论,但毋庸置疑的是刷脸支付将会在移动支付领域占据一席之地,从而对聚合支付行业产生一定的替代效应。
五、同业竞争者的竞争程度
聚合支付自2014年诞生以来,依靠支付通道的一体化整合推能力有效填补了市场空白,获得了长足的发展。据不完全统计,目前国内拥有自主研发能力的聚合支付公司已经有近百家。2017年,人民银行正式认可聚合支付的行业价值后,传统银行开始大举进军聚合支付市场,比如建行“龙e付”、工行“e支付”、民生“一码通”、恒丰“恒星付”、兴业“钱e付”、招商“一网通支付”等。与此同时,阿里巴巴、腾讯、京东等互联网巨头也通过投资或收购争先布局聚合支付,其中,2018年11月,腾讯入股盛灿科技;2019年1月,阿里巴巴投资“收钱吧”;2019年6月和10月,京东分别收购“哆啦宝”和“乐惠”。前有同行业群雄逐鹿,后有银行和互联网巨头伺机搏杀,聚合支付市场可谓硝烟弥漫,竞争日趋白热化。
同时,我国聚合支付行业企业按照实力水平,呈现着明显梯队竞争的特点。但纵观整个行业,聚合支付行业梯队呈现出两头多(第一梯队、第四梯队企业数量多),中间少(第二梯队、第三梯队企业数量少)的特点。

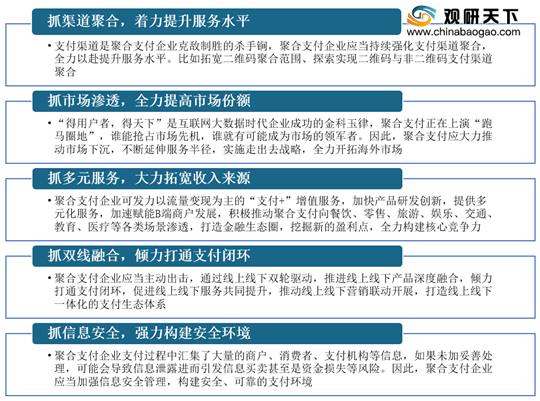
综上所述,通过波特五力模型的分析可知,我国聚合支付行业消费者议价能力较强,潜在进入者和替代品威胁将不断扩大,市场竞争进入白热化阶段。因此,我国聚合支付行业可以实施“5抓”发展策略,
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国聚合支付市场调研报告-市场运营态势与发展前景研究》
《2020年中国聚合支付行业前景分析报告-市场竞争现状与发展趋势预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
聚合支付对于各方面需求满足情况
数据来源:公开资料整理
同时,2014-2019年我国聚合支付行业交易规模呈逐年增长态势,年均复合增速高达231%;而且行业主要盈利模式为广告收入、金融衍生服务、其他服务和交易服务返佣,其中广告收入是最主要也是企业营收份额增长最快的部分。
我国聚合支付行业盈利模式
数据来源:公开资料整理
2014-2019年我国聚合支付行业交易规模及增长情况
数据来源:公开资料整理
一、供应商的议价能力
目前,我国聚合支付行业百家争鸣、百花齐放,已经诞生了近百家聚合支付企业,商业银行和互联网巨头也纷纷加入。其中,群雄争霸导致聚合支付市场很难形成一家独大的局面,不存在真正的“独角兽”企业,行业集中度不高,供应商的议价能力并不强。其次,聚合支付企业的经营模式同质化比较严重,可复制性强,很难形成很强的议价能力。最后,由于聚合支付企业还处于开疆拓土的阶段,聚合支付企业为了抢占市场、抢夺客户及支付入口,不得不采取低价推广策略,短期内其议价能力难以有效提升。
二、购买者的议价能力
我国聚合支付行业主要消费者是各类商户,这些商户大部分资金实力不强,对价格比较敏感,加之市面上可供选择的聚合支付平台比较多,产品差异化不明显,因此商户的议价能力比较强。此外,得益于互联网的迅猛发展,人们获取信息的能力持续增强,信息不对称的天平已经开始向消费者倾斜,作为聚合支付消费者的商户可以轻而易举地获取各个聚合支付企业的信息,从而选择物美价廉的企业,这在一定程度上也提高了消费者的议价能力。
三、新进入者的威胁
由于我国聚合支付行业属于新兴市场且又有国家政策加持,吸引大量新进入者来瓜分市场份额,因此我国聚合支付行业新进入者威胁较大。
我国聚合支付行业吸引新进入者的诱因
数据来源:公开资料整理
四、替代品的威胁
目前,二维码支付市场已经形成了支付宝和微信两强争霸的局面,其依托庞大的客户群体和二维码获取的便利性,铸就了无可撼动的霸主地位。不过,由于二维码行业准入条件低,获取容易,加之两大巨头的客户黏性高,对聚合支付的发展产生了一定的阻碍,尤其是个体小商户已经习惯了使用支付宝二维码或微信二维码,基于成本考量,其更换聚合支付二维码的意愿不强,因此传统的二维码支付和聚合支付将会长期并存,交替发展。
此外,随着支付不断推陈出新,我国扫码支付的发展势头锐不可当,但是以支付宝、微信为代表的互联网巨头已经未雨绸缪,开始着手研发新型的支付产品——刷脸支付,比如支付宝的“蜻蜓”、微信的“青蛙”。但是,由于刷脸支付行业仍然处于初级阶段,在技术方面尚未成熟,所以未来的市场前景很难定论,但毋庸置疑的是刷脸支付将会在移动支付领域占据一席之地,从而对聚合支付行业产生一定的替代效应。
五、同业竞争者的竞争程度
聚合支付自2014年诞生以来,依靠支付通道的一体化整合推能力有效填补了市场空白,获得了长足的发展。据不完全统计,目前国内拥有自主研发能力的聚合支付公司已经有近百家。2017年,人民银行正式认可聚合支付的行业价值后,传统银行开始大举进军聚合支付市场,比如建行“龙e付”、工行“e支付”、民生“一码通”、恒丰“恒星付”、兴业“钱e付”、招商“一网通支付”等。与此同时,阿里巴巴、腾讯、京东等互联网巨头也通过投资或收购争先布局聚合支付,其中,2018年11月,腾讯入股盛灿科技;2019年1月,阿里巴巴投资“收钱吧”;2019年6月和10月,京东分别收购“哆啦宝”和“乐惠”。前有同行业群雄逐鹿,后有银行和互联网巨头伺机搏杀,聚合支付市场可谓硝烟弥漫,竞争日趋白热化。
2019年中国聚合支付行业重要投融资事件汇总情况
| 时间 |
投资公司 |
投融资详情 |
投资方 |
| 2020年5月 |
NETSTARS |
战略投资未域露 |
LUNPartnersGroup |
| 2020年3月 |
Ksher旅行 |
1000万美元 |
Ventures概念资本(领投)、穆棉资本(财务顾问) |
| 2020年2月 |
Dot |
800万美元 |
复星锐正资本(领投)、PayU(领投)、Info Edge Ventures |
| 2020年1月 |
今码付 |
数千万人民币 |
合生资本 |
| 2019年8月 |
钱方好近科技(天津)股份有限公司(钱方好近) |
战略投资2000万美元 |
MDI Ventures、红杉资本中国、经纬中国、VentureSoug、Rakuten Capital |
| 2019年4月 |
Citcon |
战略融资500万美元 |
华美银行 |
| 2019年3月 |
武汉利楚商务服务有限公司(利楚扫呗) |
A轮S000万人民币 |
富友集团、高文投资 |
| 2019年2月 |
BlueOcean Pay |
Pre-A轮数百万美元 |
HBCC港京共创基金、Molecular
Group、IMO Ventures、Asia Phoenix Investments |
| 2019年2月 |
广州云移信息科技有限公司(掌贝) |
B+轮2000万美元 |
和智投资、味千中国、金沙江创投 |
| 2019年1月 |
收钱吧 |
C轮未披露 |
中金公司、恒生电子、阿里巴巴 |
数据来源:公开资料整理
同时,我国聚合支付行业企业按照实力水平,呈现着明显梯队竞争的特点。但纵观整个行业,聚合支付行业梯队呈现出两头多(第一梯队、第四梯队企业数量多),中间少(第二梯队、第三梯队企业数量少)的特点。
聚合支付行业竞争格局
数据来源:公开资料整理
综上所述,通过波特五力模型的分析可知,我国聚合支付行业消费者议价能力较强,潜在进入者和替代品威胁将不断扩大,市场竞争进入白热化阶段。因此,我国聚合支付行业可以实施“5抓”发展策略,
我国聚合支付行业实施“5抓”发展策略
数据来源:公开资料整理(WYD)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国聚合支付市场调研报告-市场运营态势与发展前景研究》
《2020年中国聚合支付行业前景分析报告-市场竞争现状与发展趋势预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。



