咨询热线

400-007-6266

010-86223221

2018年中国供应链行业各企业权益乘数及资产负债率分析由供应链企业融资能力决定(图)

       交易型供应链服务企业的权益乘数体现了公司的融资能力(资本金撬动负债的能力以及对债务风险的管控能力),债权融资越多,杠杆比例越大,会提高ROE,但反过来会增加公司现金流风险和财务费用及偿债压力,股权融资越多,公司的稳定性越强,但会拉低ROE。 

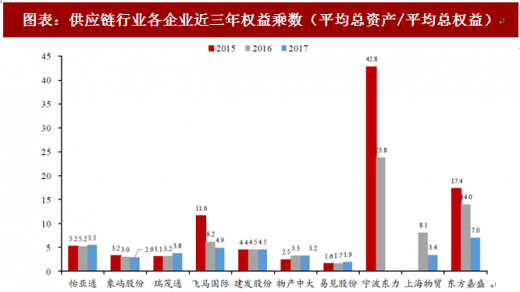
        2017年东方嘉盛、怡亚通权益乘数较高,易见股份、象屿股份权益杠杆较低 

       将权益乘数进行纵向对比发现,除了飞马国际、宁波东力、上海物贸、东方嘉盛,其余企业近三年的权益杠杆比较稳定,16年宁波东力(年富供应链)由于两次增资其权益乘数从42.8下降至23.8,东方嘉盛2017年上市发行股份募集资金,其权益乘数从17.4下降至7.0。将权益乘数进行横向对比发现,怡亚通、飞马国际、建发股份、宁波东力、东方嘉盛的权益杠杆显著高于其它企业。 

图表:供应链行业各企业近三年权益乘数(平均总资产/平均总权益)


 资料来源:观研天下整理

       产业链中议价能力强弱决定各企业有息负债率的横向差异供应链服务行业毛利率、净利润率较低,但通过提高周转速度、负债率可以拉高企业的净资产收益率。通过权益杠杆指标,我们可以看到怡亚通、飞马国际、宁波东力的负债率较高,易见股份的负债率较低。各企业的负债是来自于主动借款或发债而产生的短/长期借款、应付债券,以及延长信用周期而产生的无息应付账款、预收账款。无息负债的运用体现了供应链服务企业在产业链中的议价能力强弱。基于此,我们将各企业的资产负债率与有息负债率(有息负债/总资产)进行比较: 
 
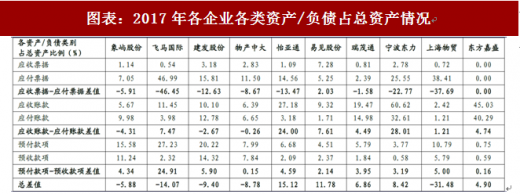
       怡亚通的资产负债率与有息负债率均最高,体现了公司作为供应链服务行业龙头较强的主动融资能力。再进一步分析,将企业运营过程中形成的应收/付票据、应收/付账款、预付/收款项的差值进行对比,我们发现怡亚通高额有息负债率的重要原因在于公司在整个产业链中议价能力较弱(上游是大品牌商,下游有较大的商超)。应收票据、应收账款、预付款项构成企业的资产,应付票据、应付账款、预收账款构成企业的负债,其差值越大,说明现金回流越慢,企业营运资金压力越大,营运周期越长,就会有更多的融资需求来获取现金流。怡亚通的营业周期为116天,应收账款周转天数为66天,均处于行业较低水平。 

       参考观研天下发布《2018年中国供应链金融行业分析报告-市场深度调研与发展趋势研究》

       飞马国际的资产负债率与怡亚通接近,但是公司 21.8%的有息负债率远低于怡亚通 53.6%的水平,主要在于公司通过应付票据对供应商拉长账期以获得更多的现金流,反映公司在产业链中较高的议价能力。 
 
       上海物贸的有息负债率最低,主要原因也在于公司大规模的使用应付票据(含信用证)结算来拉长账期。 
 
       宁波东力的资产负债率最高,但有息负债率并不高,主要在于公司使用票据与信用证结算使得负债中的应付票据、应付账款占比超过 60%,反映了公司对上游企业较高的议价能力。 

图表:供应链行业各企业2017年有息负债率与资产负债率


 资料来源:观研天下整理

图表:2017年各企业各类资产/负债占总资产情况

 资料来源:观研天下整理

资料来源:观研天下整理,转载请注明出处(ZL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


全面节约战略下的工业废水处理行业:从“达标排放”到“循环利用”范式切换

全面节约战略下的工业废水处理行业:从“达标排放”到“循环利用”范式切换

2026年11月4日发布的《实施全面节约战略行动方案》,其产业含义不在于新增了一项环保政策,而在于将水资源节约从“鼓励性导向”升级为“量化约束”。方案明确提出到2030年万元工业增加值用水量比2025年下降10%、主要再生资源年循环利用量达5.1亿吨、推动工业废水循环利用、开展供水管网漏损治理。这意味着,工业废水处理行

2026年11月06日
我国宠物殡葬行业加速渗透 火化率持续上行 市场全链条情感消费成型

我国宠物殡葬行业加速渗透 火化率持续上行 市场全链条情感消费成型

我国宠物殡葬行业产业链趋于完整,上游供给设备耗材,中游提供善终服务,下游依托多元渠道触达宠主。近年市场规模、火化渗透率持续提升,但行业仍存在资质缺失、混烧等乱象,监管规范化进程持续推进。同时赛道衍生出多层次情感产品体系,从基础安葬品到定制纪念艺术品,仪式化、个性化消费特征凸显。

2026年10月20日
国内赛事经济商业化转型 全链条盈利模式渐成型 头部场馆打造竞争壁垒

国内赛事经济商业化转型 全链条盈利模式渐成型 头部场馆打造竞争壁垒

国内体育服务行业整体尚处于发展早期,行业内尚未形成绝对垄断巨头,呈现上市企业引领、新三板及大量中小服务商深耕细分赛道的分层竞争格局。

2026年10月13日
我国太空旅游行业PEST分析:国家战略牵引、资本加速涌入、盈利模式待解

我国太空旅游行业PEST分析:国家战略牵引、资本加速涌入、盈利模式待解

我国太空旅游行业正处于政策定位升级、技术验证加速、资本关注升温的关键窗口期,但监管法规空白、盈利模式尚未跑通、载人安全标准缺失等挑战依然突出,行业从技术突破到商业闭环仍有较长的路要走。

2026年09月26日
拼豆行业阶梯式增长伴随市场激烈洗牌 三大增量方向与出海潜力待释放

拼豆行业阶梯式增长伴随市场激烈洗牌 三大增量方向与出海潜力待释放

拼豆行业历经半个世纪从欧洲康复工具到北美儿童玩具的海外演进,21世纪初进入中国后长期蛰伏于小众教育场景,直至2024年影视IP联动引爆社交媒体裂变,实现从“亚文化手工”到“大众情绪消费赛道”跃迁。在社交端,抖音拼豆话题播放量突破445亿次,小红书话题浏览量超125亿次,热度可见一斑。在此背景下,拼豆行业增速呈阶梯式跨越

2026年09月12日
从“澡堂子”到“情绪疗愈场”:洗浴中心四大维度重构盈利,入境游开辟新增量

从“澡堂子”到“情绪疗愈场”:洗浴中心四大维度重构盈利,入境游开辟新增量

在国内消费市场稳步升级的同时,入境游客正成为洗浴中心行业全新的增长蓝海。依托社交媒体全域传播、高性价比一站式过夜套餐的双重优势,国内洗浴中心彻底突破本地生活服务的边界,升级为城市文旅新名片,成为境外游客来华打卡的新兴地标。

2026年08月31日
性价比优势叠加服务全链升级 中国入境游行业正从规模复苏迈向价值增长

性价比优势叠加服务全链升级 中国入境游行业正从规模复苏迈向价值增长

当前全球旅游业全面复苏,商务会展成为核心增长引擎。依托免签扩容、消费性价比优势及文旅深度融合等多重红利,我国入境游市场实现爆发式增长,客流规模、消费体量持续走高,客源结构持续优化。但当前行业仍存在国际运力不足、国际化服务不完善等发展痛点。

2026年08月27日
净息差收窄下财富管理成为银行转型核心抓手 高净值与大众市场共启行业新周期

净息差收窄下财富管理成为银行转型核心抓手 高净值与大众市场共启行业新周期

在居民财富加速向金融资产转移的背景之下,国内资管市场规模屡创新高,财富管理需求呈现高净值、大众客群双向驱动特征。资管新规历经八年改革,净值化转型全面落地,行业底层运行逻辑彻底重构,市场竞争由渠道比拼转向投研与资产配置能力较量。

2026年08月25日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部