
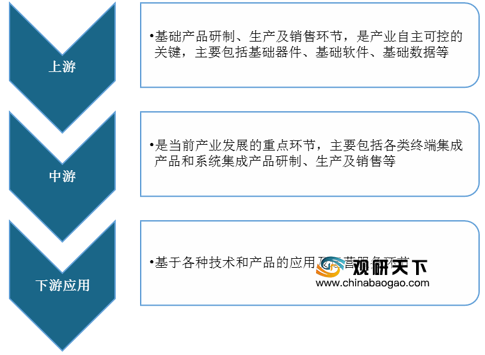
经过多年的发展,我国卫星导航与位置服务产业结构趋于成熟,产业链内循环生态已形成,其上游主要包括基础器件、基础软件、基础数据等环节;中游主要包括各类终端集成产品和系统集成产品研制、生产及销售等环节,下游则是于各种技术和产品的应用及运营服务环节。
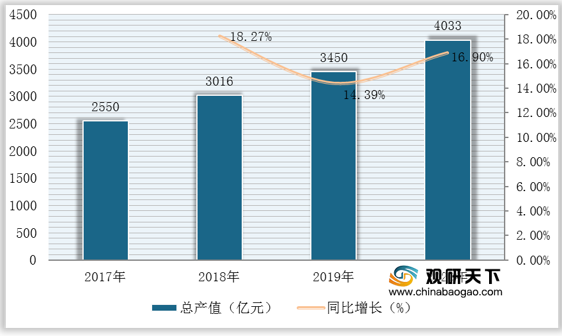
数据显示,随着北斗系统全面融入生产生活,近四年来我国卫星导航与位置服务产业蓬勃发展,截至2020年总产值达4033亿元,较2019年增加了583亿元,同比增长16.90%。
其中,包括与卫星导航技术研发和应用直接相关的芯片、器件、算法、软件、导航数据、终端设备、基础设施等产业的核心产值达1295亿元,同比增长11.06%。
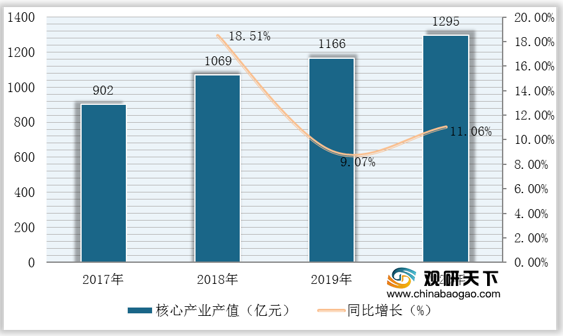
我国卫星导航与位置服务核心产业总产值实现稳定增长,但在卫星导航与位置服务产业总产值占比却有所下滑。数据显示,截至2020年我国卫星导航与位置服务核心产业总产值为1295亿元,占比下滑至32.11%;由卫星导航应用和服务所衍生带动形成的关联产值同比增长约19.9%,达到2738亿元人民币,在总体产值中占比提升至67.89%。

从产业链分布来看,我国卫星导航与位置服务产业链大体可以分为:上游、中游和下游,其中中游环节占据市场主导,下游运营服务在产业链各环节中涨幅最快。
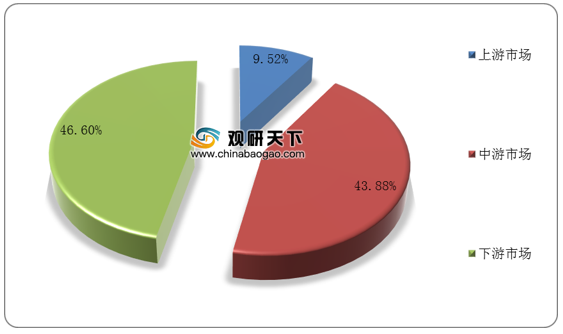
数据显示,截至2020年我国卫星导航与位置服务产业链上游产值实现384亿元,同比增长12.1%,在总体产值中占比为9.52%;中游产值实现1770亿元,同比增长11.9%,在总体产值中占比为43.88%;下游产值达到1879亿元,同比增长23.2%,在总体产值占比为46.65。
细分来看,产业链上游市场中,基础器件、基础软件和基础数据等环节产值占比分别为3.64%、1.78%和4.1%;中游市场中,终端集成环节占比为27.84%,系统集成环节占比为16.04%。
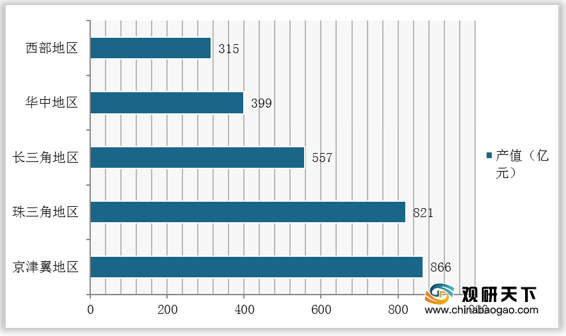
从各地区分布来看,2020年我国卫星导航与位置服务行业产业区域聚集发展优势巩固,保持稳定增长,五大区域实现综合产值2958亿元,在全国总体产值中占比高达73.4%。
其中,京津冀地区综合产值超越珠三角地区成为五大区域发展之首,达866亿元;珠三角、长三角、华中、西部等四大地区卫星导航与位置服务行业综合产值分别为821亿元、557亿元、399亿元、315亿元。
更多深度内容,请查阅观研报告网:
《2021年中国卫星导航与位置服务行业分析报告-行业深度分析与发展趋势预测》
《2021年中国北斗卫星导航系统市场调研报告-市场运营现状与发展动向预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
卫星导航与位置服务产业链
数据来源:中国卫星导航定位协会
2017-2020年我国卫星导航与位置服务产业总产值
数据来源:中国卫星导航定位协会
其中,包括与卫星导航技术研发和应用直接相关的芯片、器件、算法、软件、导航数据、终端设备、基础设施等产业的核心产值达1295亿元,同比增长11.06%。
2017-2020年我国卫星导航与位置服务核心产业总产值
数据来源:中国卫星导航定位协会
我国卫星导航与位置服务核心产业总产值实现稳定增长,但在卫星导航与位置服务产业总产值占比却有所下滑。数据显示,截至2020年我国卫星导航与位置服务核心产业总产值为1295亿元,占比下滑至32.11%;由卫星导航应用和服务所衍生带动形成的关联产值同比增长约19.9%,达到2738亿元人民币,在总体产值中占比提升至67.89%。
2017-2020年我国卫星导航与位置服务产业总产值结构
数据来源:中国卫星导航定位协会
从产业链分布来看,我国卫星导航与位置服务产业链大体可以分为:上游、中游和下游,其中中游环节占据市场主导,下游运营服务在产业链各环节中涨幅最快。
数据显示,截至2020年我国卫星导航与位置服务产业链上游产值实现384亿元,同比增长12.1%,在总体产值中占比为9.52%;中游产值实现1770亿元,同比增长11.9%,在总体产值中占比为43.88%;下游产值达到1879亿元,同比增长23.2%,在总体产值占比为46.65。
2020年我国卫星导航与位置服务产业链总产值结构
数据来源:中国卫星导航定位协会
细分来看,产业链上游市场中,基础器件、基础软件和基础数据等环节产值占比分别为3.64%、1.78%和4.1%;中游市场中,终端集成环节占比为27.84%,系统集成环节占比为16.04%。
2020年我国卫星导航与位置服务产业链上中下游细分市场总产值结构
产业链 |
细分市场 |
占比(%) |
上游市场 |
基础器件 |
3.64% |
基础软件 |
1.78% |
|
基础数据等环节 |
4.1% |
|
中游市场 |
终端集成 |
27.84% |
系统集成 |
16.04% |
|
下游市场 |
基于各种技术和产品的应用及运营服务环节 |
46.6% |
数据来源:中国卫星导航定位协会
从各地区分布来看,2020年我国卫星导航与位置服务行业产业区域聚集发展优势巩固,保持稳定增长,五大区域实现综合产值2958亿元,在全国总体产值中占比高达73.4%。
其中,京津冀地区综合产值超越珠三角地区成为五大区域发展之首,达866亿元;珠三角、长三角、华中、西部等四大地区卫星导航与位置服务行业综合产值分别为821亿元、557亿元、399亿元、315亿元。
2020年我国卫星导航与位置服务行业各区域产值情况
数据来源:中国卫星导航定位协会(shz)
更多深度内容,请查阅观研报告网:
《2021年中国卫星导航与位置服务行业分析报告-行业深度分析与发展趋势预测》
《2021年中国北斗卫星导航系统市场调研报告-市场运营现状与发展动向预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








