参考观研天下发布《2018年中国医疗保险市场分析报告-行业深度调研与投资前景研究》
在医疗实践中相当比例的医疗纠纷是由医疗意外引起的。根据《中华人民共和国侵权责任法》的规定,因医疗意外造成患者死亡伤残等情况,由患方自己承担。因此,在现有制度下患方无法获得有效经济救助。部分患者为获得赔偿,不断纠缠医院,恶化医患关系,以致引发“暴力伤医”事件。不少学者提出建立医疗意外保险来分散患者风险,但在实际中,医疗意外保险具有很大局限性,不能有效地补偿患方损失。基于此,以下将对我国医疗意外险进行分析并提出完善对策,对患者损害提供有效的补偿,有效缓解紧张的医患关系。 图:医疗意外保险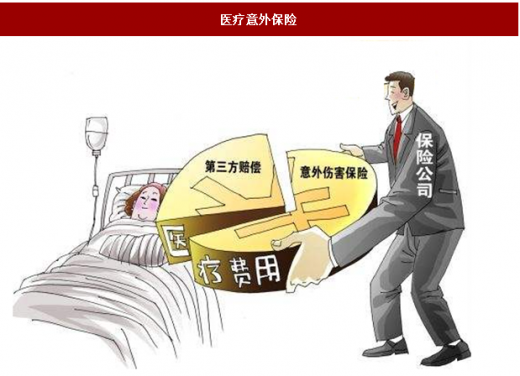
资料来源:互联网
1 医疗意外的界定
对医疗意外的界定主要有以下观点: 其一,医疗意外是指在正常的诊疗护理工作中,由于无法抗拒的原因,导致患者出现难以预料和防范的不良后果的情况; 其二,医疗意外是指医患双方均无过失,由于病情或病人的体质特殊或者其他现实的不可归责医患双方的客观因素,造成患者的严重不良后果。借鉴上述观点我们认为医疗意外是指在医疗活动中,现有医学技术条件下无法预见、避免和克服的风险所致的医疗损害,或由于患者病情或体质特殊所导致的医疗损害,或医疗行为中无过错输血感染及不可抗力造成的不良后果。
医疗意外的发生具有客观性、偶然性、损害结果的灾难性及不可归责性等特征。在医疗活动中,医疗意外风险是客观存在的,国际上公认的医疗确诊率为70%,急症抢救成功率为70% ~ 80%。
钟南山院士指出,2003 - 2005 年,广州地区的医疗纠纷中,354 宗申请的医疗事故鉴定最终只有39 例被鉴定为医方存在过错或过失的医疗事故,其比例为11%。
2 完善我国医疗意外保险制度的对策
我国现行医疗意外险在实践中存在诸多不足,借鉴国外无过错医疗损害补偿机制,可以从以下4个方面对我国医疗意外保险制度加以完善。
2.1、通过立法建立强制性医疗意外保险制度
推行医疗意外保险制度构建的过程中,政府的主导和推动具有十分关键的作用。由政府主导联合保险公司构建医疗意外保险制度,涵盖门诊、住院各科室及各病种。借鉴国外经验,制定医疗意外基本保险条例,将医疗意外险确定为强制性保险,在法律层面上明确所有就诊患者在医疗需求中必须无条件参保。医疗意外保险分为基本医疗意外保险和医疗意外补充保险。其中基本险为强制性保险,采用低保费、低赔偿、广覆盖的原则,使患方及时获得补偿; 补充险采用自愿投保的原则,主要适用于手术及创伤性检查等风险等级较高的医疗服务项目。
2.2、 将投保费用纳入医保统筹
《保险法》第三十一条: 投保人与保险人要有保险利益,不具保险利益的合同无效。患者作为保险受益人,需作为保费的出资人,为减轻患者经济负担、鼓励投保,将医疗意外险的保费纳入社会医疗保险统筹范围内,进行医保报销。在社会医疗保险的基础上附加一项医疗意外风险保险,由单位和职工按照比例或居民个人缴纳,注入社会医疗保险基金池中,在患者就医购买医疗意外保险时保费即可享受医保报销。医疗意外基本险记账比例据医疗需求的风险程度及病种设定50% ~ 70%不等。医疗意外补充险由于其独特的高危性,保费较高,考虑到社保基金压力,建议可设为20% ~30%的记账比例。以医保报销的方式投保,医疗意外保险制度可迅速达到广覆盖的目标,实现保险的“大数法则”。
2.3、简化理赔流程、提高理赔限额
出险后,无论医方是否存在医疗过失责任,患方可直接向保险公司提出理赔并获得保险理赔金,保险公司理赔后通知医方一起向医疗鉴定中心提起鉴定。保险公司的专业人士介入可解决因医患信息不对称而导致患方举证困难的问题,经判定属医疗意外的则保险公司赔付; 属医疗机构过失责任的,则保险公司向医方或承保医方医疗责任险的保险公司追偿; 如纠纷案件既涉及医方责任又有医疗意外因素,则据判定的各自责任范围共同理赔。赔付额度要据当地城镇居民的人均收入水平设定限额,既能实现救济患方的重要目的,又可保证保险公司的运营。另外,建议由医疗机构、民政部门、慈善机构及社会其他组织共同出资成立医疗意外救济基金,如有患者不能在保险赔付中得到有效补偿,可向中心基金申请二次救济,由基金中心依据相关规定来裁定救济额度。
2.4、规范销售渠道和风险宣传
医疗意外保险制度实行政府主导,保险公司运营的方式。基本险的销售渠道是直接设在医院门诊及住院收费处窗口,病人在门诊挂号或预约就医、住院时需同时支付保费的自负部分,在收费窗口放置电子投保确认器,签约电子保单,投保缴费后点击确认则保险合同生效,并出具投保小票给病人妥善保存。医疗意外补充险,患者可先向保险公司咨询后自愿购买。保险公司必须在每家医疗机构的门诊楼、住院楼大厅设有专门的客服小组,就医疗意外保险政策、条款向患者及家属进行宣传、答疑。政府要规范各类媒体关于医疗方面的客观宣传,正面告知公众医疗风险的客观存在,提高公众风险意识,理性面对医疗意外风险所致的不良后果,通过选择医疗意外保险来规避和分散风险。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。