
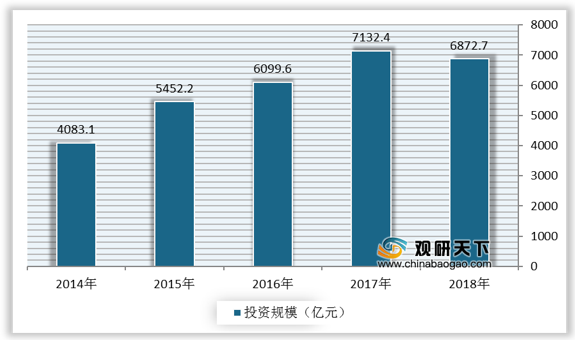
目前我国水务信息化行业已经形成了较为完整的产业链。水务信息化产业链上游为水表、阀门、水泵等供应商,中游为水务信息化服务商,下游为水务行业。
我国水务信息化产业链上游水表、阀门、水泵原材料包括仪器仪表、电子元器件、视频监控类、电池、结构件等,其成本占比达60%左右。仪表、电子元器件、视频监控类、电池、结构件等原材料价格波动将带动水表、阀门、水泵等水务零部件的价格浮动,从而影响产业链中游水务信息化服务商的成本。

| 类别 |
企业名称 |
优势 |
| 水表供应商 |
宁水集团 |
技术方面,公司注重研发,不断更新迭代,在计量技术、行业标准等方面都具有常年累积的优势。作为国内最早生产水表的制造企业之一,公司在业内率先提出智能水表1.0、2.0及3.0产品的概念。2015年率先开始与华为合作研制NB-IoT物联网水表等系列智能产品;2017年3月与深圳水务集团合作推动全球首个NB-IoT商用项目落地。 |
| 营销方面,作为拥有六十余年历史的老品牌,公司对客户需求理解到位,客户黏性高、覆盖广,且公司的直销团队完整、经销网络健全,售后服务支持力度强,技术服务网点也在不断建设当中。智能表单一产品涉及计量、机电转换、电路设计等几大技术构件,公司在计量技术上长年积累,精确性与稳定性优势明显,同时掌握多种机电转换核心技术,能根据不同客户需求及时响应,电子模块部分目前整体方案设计、电路的研发设计都由公司自主完成,拥有自主知识产权。 |
||
| 三川智慧 |
研发方面,自2010年上市至今,三川智慧不断加大产品研发力度,全面依托国家级企业技术中心、博士后科研工作站、院士专家科技服务站、杭州研发分部等技术研发平台,采取自主研发、校企合作等方式,持续开展自主创新、技术改进和新产品研发,企业实力得到长足发展。 |
|
| 技术方面,2015年,NB-IoT技术作为5G的先行者首次在智能水表领域使用,三川智慧充分利用自身技术优势,在行业内率先研发、生产、销售NB-IoT物联网水表。近年来,三川智慧在智慧水务行业也取得了令人瞩目的发展,成绩斐然。目前,公司NB-IoT物联网水表已在北京、上海、天津、深圳等全国许多大中城市上线运行, NB-IoT物联网智能水表市场占有率行业领先。 |
||
| 阀门供应商 |
三花阀门 |
三花作为一家生产和研发制冷空调控件元件和零部件的厂商,有着30多年的历史经验。在汽车、电器和空调行业中, 三花已成为OEM供应商,提供高品质且具竞争力的商品。 |
| 南方阀门 |
二十九年来,南方阀门自主研发、生产了数百款防水锤明星阀门产品,其中多功能水泵控制阀更是南方阀门的首创,在知网可以搜索到无数业主和专家对产品的学术论证,产品由传统的机械驱动、指令控制的方式升级为顺应管道流体的自适应防护阀门。在水锤防护这个属于国际难题的领域,南方阀门已经做到世界一流。 |
|
| 中核阀门 |
公司已成功完成了核电爆破阀的研发、制造与试验,并获首爆试验成功。与设计院签订联合开发协议,力争掌握更多的自主化技术,加速完成相关阀门产品的自主研发工作,提升公司的核心竞争力。 |
|
| 水泵供应商 |
格兰富 |
格兰富水泵有60多年研发生产水泵的丰富知识经验,格兰富是全球泵业的领导者之一,其年生产量每年近1600万台。用于供热空调的循环泵,用于工业、供水及污水处理的离心泵和计量泵是其主要的产品。今天,格兰富已是世界上最大的循环泵生产制造厂,此类泵产品覆盖了大约全世界50%的市场。 |
| 凯泉 |
凯泉智能一体化预制泵站不断优化和升级,“三省”“三防”“三高”优势明显,实现泵站无人值守,入选海绵城市建设先进适用技术与产品目录,成为智慧泵房城市排水系统管理专家。 |
我国水务信息化产业链中游水务信息化服务商提供的主要服务包括系统集成服务、水务管理系统、智能感传终端、技术服务等。
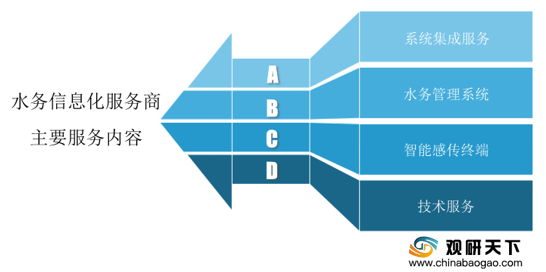
目前,从事水务信息化服务的企业主要分为两个类型,一类是以仪器仪表和自动供水设备等水务信息化硬件产品为核心产品及主要收入来源的设备生产商,通过设备与信息化技术融合为水务企业客户提供水务信息化服务,这类企业以上市公司新天科技、威派格为代表;另一类是以自主研发水务信息系统软件为核心产品的专业领域软件企业,即通过自主研发的软件系统、嵌入式软件智能终端集成外采的传感器、仪器仪表及自动化设备为水务企业提供水务信息服务,该类企业以发行人、三高股份、易维信息为代表。
水务信息化行业的上市企业主要是水务信息化硬件生产商,该类企业的收入规模强于水务信息化软件开发商。目前,尚未有像发行人一样以水务软件(或嵌入式软件)为核心产品及主要收入来源的水务信息化上市公司。也因此,水务信息化硬件生产商发挥其资本优势、客户渠道优势,通过组建软件事业部门或收购专业领域的软件开发商加入水务信息化软件领域的竞争。
| 类别 |
公司名称 |
优势 |
| 以硬件为核心产品的水务信息化服务企业 |
新天科技 |
水务信息化行业的上市企业主要是水务信息化硬件生产商,该类企业的收入规模强于水务信息化软件开发商。水务信息化硬件生产商发挥其资本优势、客户渠道优势,通过组建软件事业部门或收购专业领域的软件开发商加入水务信息化软件领域的竞争。例如,威派格通过收购股份的方式,成为了三高股份的第一大股东;新天科技非公开发行募集资金建设智慧水务云服务平台项目;基本每家智能表生产企业均有自己的软件事业部门或软件开发子公司。 |
| 威派格 |
||
| 以软件和系统集成服务为主要收入来源的水务信息化服务企业 |
三高股份 |
该些企业主要通过为其他公用事业领域客户提供软件及信息系统开发服务以拓展业务。 |
| 武汉易维科技股份有限公司 |
||
| 杭州领图信息科技有限公司 |
||
| 水联网技术服务中心(北京)有限公司 |
||
| 武汉众智鸿图科技有限公司 |
我国水务信息化产业链下游水务企业是各地给排水系统的运营主体。截至2019年末,规模以上水务企业单位数为2098家。除规模以上企业,各地还有更多数量的小型水务企业。

目前,我国行业内水务企业大致分为国有水务企业(央企和地方国企)、外商投资水务企业和民营水务企业三类。其中,国有地方水务企业最为普遍,多为所在地方原事业单位改制形成,其业务结构相对单一,以服务所在区域供水和污水处理为主业,区域垄断性突出,是水务行业的主力军;部分实力较强区域(北京、深圳、成都、重庆等地)的地方国有水务企业和央属水务企业一般具有雄厚的股东背景、资金实力和技术水平。水务企业的整体实力和信息化技术水平往往与其所处行政区域的行政级别、财政实力呈正相关性。
| 类型 |
代表企业 |
供水和污水产能 |
覆盖区域 |
优势 |
| 地方国企 |
北京首创股份有限公司 |
2965 |
覆盖安徽、江苏、河北等部分区县 |
部分实力较强区域(北京、深圳、成都、重庆等地)的地方国有水务企业和央属水务企业一般具有雄厚的股东背景、资金实力和技术水平。 |
| 北控水务集团有限公司 |
2211 |
覆盖广东、湖南、福建等地,并涉及澳大利亚等地 |
||
| 北控水务(中国)投资有限公司 |
1615 |
广东、湖南、山东等地 |
||
| 深圳市水务(集团)有限公司 |
1227 |
以深圳市范围内为主,同时覆盖江苏、浙江等部分区域 |
||
| 广州市水务投资集团有限公司 |
889 |
广州市范围内 |
||
| 重庆市水务资产经营有限公司 |
790 |
重庆市范围内 |
||
| 成都市兴蓉环境股份有限公司 |
605 |
以成都市范围内为主,向海南、江苏、甘肃等地 |
||
| 北京城市排水集团有限责任公司 |
423 |
北京市范围内 |
||
| 上海水务资产经营发展有限公司 |
752 |
上海市范围内 |
||
| 武汉三镇实业控股股份有限公司 |
347 |
武汉市范围内 |
||
| 西安水务(集团)有限责任公司 |
352 |
西安市范围内 |
||
| 央企 |
中国水务投资有限公司 |
801 |
山东、江苏、上海和浙江等地 |
区域垄断性突出,是水务行业的主力军 |
| 外企企业 |
- |
- |
- |
拥有先进的水务技术和较高的管理水平,尤其在污水处理行业处于技术领先地位 |
更多深度内容,请查阅观研报告网:
《2021年中国水务信息化行业分析报告-行业供需现状与发展趋势预测》
《2021年中国水务信息化建设市场分析报告-行业规模现状与前景评估预测》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号


【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








