
小额贷款公司是经过地方政府金融办审批、牌照化管理的类银行信贷机构,主要向中低收入人群和小微企业提供的融资服务,以增加此类群体的收入或就业机会的金融活动。小额贷款的金额一般在1000元以上,且不超过小额贷款公司资本净额的5%。此外,小额贷款可从多个角度划分类别,常见划分有按贷款期限划分、按贷款属性划分、按贷款用途划分。
一、供应商的议价能力
小额贷款的供应商即资金提供方,主要资金来源于股东资金投入,其次可以从两个银行金融机构融入资金,但不得超过资本净额的50%。股东资金来源限制日益成为小额贷款公司瓶颈,因而议价能力较弱;小额贷款公司对商业银行的重要性很低,而资金对于小额贷款公司而言是主要的投入品,并且作为资金供应方的商业银行业有客户群下移的趋势,挤占小额贷款公司市场的现实威胁。因此,小额贷款供应商对资金供给者的议价能力不高。

二、购买者的议价能力
小额信贷需求主体主要包括农户、个体经营户、微型企业、小型企业等被排除在正规金融机构以外的客户群体,首先,目前我国农村正规金融体系还不能满足农户信贷需求,而农村金融需求大;其次,我国中小企业数量巨大,融资需求旺盛;再次,我国设定小额贷款公司贷款利率不得超过央行公布的同期同类贷款基准利率的4倍,小额信贷资金需求者愿意也有能力承担较高的利率水平。因此,小额信贷资金需求者对贷款产品议价控制能力差,利率议价的主动权掌握在小额信贷机构手中。
三、新进入者的威胁
对于新进入者而言,主要面对的壁垒有进入壁垒及规模经济壁垒。尽管政府制定了相关政策进行管控但准入资格依然不明朗并且目前民间资本汹涌,借贷市场利润可观,因此该行业进入壁垒较低。
虽然小额贷款行业存在着较高的规模经济壁垒,但是最近几年互联网公司巨头如阿里巴巴、腾讯、百度、京东等都先后成立了小额贷款企业,由于互联网公司的加入,引发行业内部动荡,竞争更为激烈。
四、替代品的威胁
农信社、农业发展银行、其他中小银行机构、农村新型金融机构、外资银行等机构有着共同的客户和相似的产品,虽然对小额贷款企业的替代性较强,但小额贷款企业具有产权清晰、治理结构完善、开办成本低等优势,是由市场需求推动而形成的。
五、同业竞争者的竞争程度
小额贷款公司自2008年呈现爆发式增长,到2015年全国小额信用贷款公司已经达到8910家。但随着小额贷款市场竞争日趋激烈,加之部分企业对金融规律、金融风险缺乏深刻理解和认识,经营管理粗放,风险控制能力较弱,不良贷款迅速攀升等因素。导致小额贷款公司数量持续减少,2020年小贷公司数量减至7118家.

欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国小额贷款行业分析报告-行业规模现状与发展趋势分析》
《2021年中国小额贷款市场调研报告-市场规模现状与发展趋势分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
小额贷款的分类
| 划分标准 |
细分内容 |
| 按贷款期限划分 |
短期贷款:期限一年以下的贷款 |
| 中短期贷款:期限1-3年的贷款 |
|
| 中期贷款:期限3-5年的贷款 |
|
| 长期贷款:期限5年以上的贷款 |
|
| 按贷款属性划分 |
信用贷款:无抵押、无担保的贷款 |
| 抵押贷款:借款人需要提供抵押物的贷款 |
|
| 按贷款用途划分 |
个人消费贷款:用于日常消费贷款 |
| 经营性贷款:用于商户、企业流动性资金周转、购置设备等经营性获活动 |
|
| 其他分类 |
还可以从贷款利率、贷款渠道、贷款主体、贷款币种等角度划分 |
资料来源:公开资料
一、供应商的议价能力
小额贷款的供应商即资金提供方,主要资金来源于股东资金投入,其次可以从两个银行金融机构融入资金,但不得超过资本净额的50%。股东资金来源限制日益成为小额贷款公司瓶颈,因而议价能力较弱;小额贷款公司对商业银行的重要性很低,而资金对于小额贷款公司而言是主要的投入品,并且作为资金供应方的商业银行业有客户群下移的趋势,挤占小额贷款公司市场的现实威胁。因此,小额贷款供应商对资金供给者的议价能力不高。
2014-2020年中国小额贷款机构实收资本
数据来源:公开资料
二、购买者的议价能力
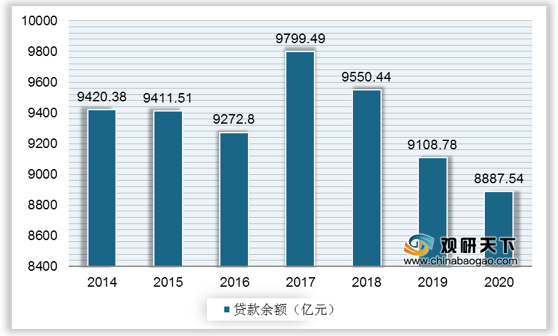
小额信贷需求主体主要包括农户、个体经营户、微型企业、小型企业等被排除在正规金融机构以外的客户群体,首先,目前我国农村正规金融体系还不能满足农户信贷需求,而农村金融需求大;其次,我国中小企业数量巨大,融资需求旺盛;再次,我国设定小额贷款公司贷款利率不得超过央行公布的同期同类贷款基准利率的4倍,小额信贷资金需求者愿意也有能力承担较高的利率水平。因此,小额信贷资金需求者对贷款产品议价控制能力差,利率议价的主动权掌握在小额信贷机构手中。
2014-2020年中国小额贷款机构贷款余额
数据来源:公开资料
三、新进入者的威胁
对于新进入者而言,主要面对的壁垒有进入壁垒及规模经济壁垒。尽管政府制定了相关政策进行管控但准入资格依然不明朗并且目前民间资本汹涌,借贷市场利润可观,因此该行业进入壁垒较低。
虽然小额贷款行业存在着较高的规模经济壁垒,但是最近几年互联网公司巨头如阿里巴巴、腾讯、百度、京东等都先后成立了小额贷款企业,由于互联网公司的加入,引发行业内部动荡,竞争更为激烈。
小额贷款行业主要壁垒
| 壁垒 |
特点 |
| 进入壁垒 |
国家对于小额信用贷款行业的成立门槛有所提升,成立小额信用贷款公司必须满足以下条件:注册资本不得低于2000万;有符合从业条件的高级管理人员和具备专业知识和相关经验的工作人员;有完善的组织架构、业务流程和风控制度;有符合要求的经营场所、安全措施和其他设施;只能在县级以及各市的涉农区设立 |
| 规模经济壁垒 |
行业内现有的几家大型企业均有稳定的资金链支撑,进入行业时间久远,采用信保模式或是P2P模式。信贷行业最重要的就是稳定,需要通过长期摸索总结的运营模式,小型规模的信贷企业在该行业存在成本上的劣势,生存较为艰难。因此本行业存在着较高的规模经济壁垒 |
资料来源:公开资料
四、替代品的威胁
农信社、农业发展银行、其他中小银行机构、农村新型金融机构、外资银行等机构有着共同的客户和相似的产品,虽然对小额贷款企业的替代性较强,但小额贷款企业具有产权清晰、治理结构完善、开办成本低等优势,是由市场需求推动而形成的。
五、同业竞争者的竞争程度
小额贷款公司自2008年呈现爆发式增长,到2015年全国小额信用贷款公司已经达到8910家。但随着小额贷款市场竞争日趋激烈,加之部分企业对金融规律、金融风险缺乏深刻理解和认识,经营管理粗放,风险控制能力较弱,不良贷款迅速攀升等因素。导致小额贷款公司数量持续减少,2020年小贷公司数量减至7118家.
2014-2020年中国小额贷款机构数量
数据来源:公开资料(TC)
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国小额贷款行业分析报告-行业规模现状与发展趋势分析》
《2021年中国小额贷款市场调研报告-市场规模现状与发展趋势分析》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








