
| 模式 |
具体情况 |
| P2P车辆抵押贷款 |
P2P车辆抵押贷款是指借款人将汽车作为抵押物抵押至P2P平台或其关联公司,经P2P平台审核后发布项目,由投资人投资后,借款人获得资金。P2P车抵贷大多实行“押证不押车”模式,即借款人将汽车的相关证件抵押给贷款机构办理抵押登记,贷款机构在汽车上安装GPS后借款人仍可照常使用该汽车。 |
| P2P车辆质押贷款 |
P2P车辆质押贷款是指借款人将汽车作为质押物质押给P2P平台或其关联公司,经P2P平台审核后发布项目由投资人投资,借款人获得资金,借款到期后偿还本息。同P2P车辆抵押贷款不同的是,车质贷通常是“押车不押证”,债务方无法继续使用车辆,当债务方无法偿还债务时,债权方有权将质押物进行拍卖处置。 |
| P2P车商库存车贷款 |
P2P车商库存车贷款主要是指汽车经销商、融资租赁公司、二手车经销商等,在收车、运营、扩大规模时,将库存车辆抵押或质押给P2P 平台,以获取资金保障企业运营周转的一种模式。车商贷可以将经销商的大量库存盘活以确保资金流动性,增强企业的市场竞争力。 |
| P2P汽车融资租赁 |
P2P平台上的汽车融资租赁项目通常采用以租代购的形式,即承租方与汽车融资租赁公司达成相关融资租赁协议,汽车融资租赁公司再将收益权转让给P2P平台。 |
| P2P汽车消费贷款 |
汽车消费抵款即借款人为购买汽车申请贷款,主要融资目的为购车,与P2P个人信贷无显著差别。 |
| P2P汽车垫资 |
汽车垫资业务是一种新型P2P+汽车金融模式,指购车人在按揭购车时,由汽车金融服务公司现行垫付按揭款,随后向银行申请汽车按揭服务,并把按揭款债权转让给P2P平台打包成理财产品进行销售。P2P汽车垫资业务运作周期通常较短,一般在30天以内。 |
一、 优势分析
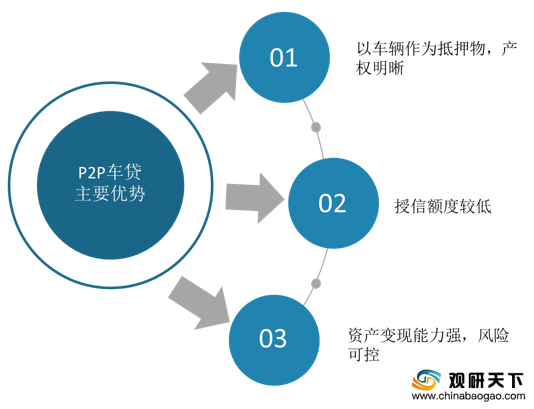
(1)P2P车贷主要优势包括:以车辆作为抵押物,产权明晰;授信额度较低;资产变现能力强,风险可控。
(2)目前部分P2P车贷企业已经开始逐渐转型,为汽车经销商、二手车经销商提供相关融资业务,开发了分期业务、汽车融资租赁、汽车众筹等系列产品,与传统金融机构开展合作互惠互利。
(3)P2P车贷平台借助金融科技充分利用数据,开展汽车分期、车险等汽车金融服务,从根本上打破场景和资金的局限,进一步扩张市场。
二、劣势分析
(1)P2P车贷行业乱象丛生,阻碍行业健康发展:P2P车贷行业乱象包括非法集资、套路贷、暴力催收、车辆二押或多押。
| 行业乱象 |
具体情况 |
| 非法集资 |
平台表面以P2P产品为切入口,实则以高息作为诱饵,虚假宣传吸引投资后,直接控制资金进行牟利,问题出现后负责人失踪,投资人利益受损 |
| 套路贷 |
平台以借款为名,通过非法隐蔽手段,如变相收费、高额利息等名目诱导用户违约,以骗取高额保证金,担保物等。如一些P2P车贷平台在消费者签约过程中,以各种名目进行无理收费,甚至设置还款障碍,导致消费者违约 |
| 暴力催收 |
在P2P车贷行业发展初期,许多公司为实现快速扩张,将风控标准放低,导致后期车贷业务违约现象频发。当借款人无法正常还款时,部分平台就采用暴力催收手段,对借款人进行恐吓、威胁、故意伤害等违法行为,与借款人产生暴力纠纷,严重扰乱了社会秩序 |
| 车辆二押/多押 |
车辆二押是指借款人将已作为抵押物的车辆,再次进行抵押,以骗取更多贷款的行为,因二押甚至多押导致借款人无力偿还借款,导致后期暴力拖车,平台抢车等系列冲突事件频发 |
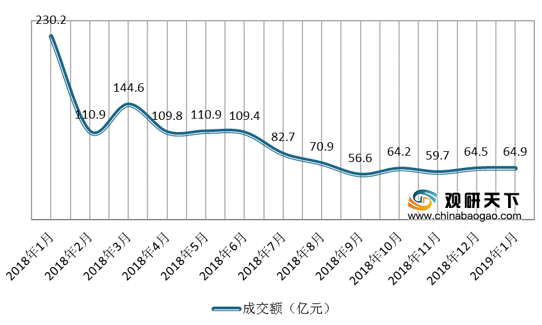
(2)行业“爆雷”不断,消费者信心不足:由于P2P车贷行业初期发展过快,长时间处于监管空白的状态,其中隐藏的风险累积到一定程度后,出现了大规模的爆发,许多不合规甚至存在违法现象的平台纷纷倒闭,清盘在投资人之间引发了大面积恐慌,导致P2P车贷业务成交额下降。
根据数据显示,我国P2P车贷业务成交额由2018年1月的230.2亿元下降至2019年1月的64.9亿元。
三、机遇分析
2018年国内P2P车贷行业风险集中爆发,大量P2P车贷平台实际控制人疯狂诈骗、卷款潜逃等乱象引起国家重视。多个相关政策的出台为P2P车贷的发展提供了良好的环境,行业消费者重拾信心,2020年,P2P车贷交易规模有所回升。
| 时间 |
政策名称 |
制定部门 |
主要内容 |
| 2018.08 |
《P2P合规检查问题清单》 |
互联网金融专项整治工作领导小组 |
其中包含108条合规检查问题。 |
| 2018.08 |
《关于开展P2P网络借贷机构合规检查工作的通知》 |
互联网金融专项整治工作领导小组 |
此次合规检查包括机构自查、行业协会自律检查和地方整治办的行政核查三大部分,本次检查须在2018年12月底前完成。 |
| 2018.08 |
《关于报送P2P平台借款人逃废债信息的通知》 |
互联网金融专项整治工作领导小组 |
要求各地根据前期掌握的信息。上报借贷风险事件恶意逃废债的借款人名单。 |
| 2018.04 |
《关于加大通过互联网开展资产管理业务整治力度及开展验收工作的通知》 |
互联网金融专项整治工作领导小组 |
互联网平台未经许可,依托互联网发行销售资产管理产品的行为,须立即停止。 |
| 2017.12 |
《关于做好P2P网络借贷风险专项整治整改验收工作的通知》 |
原银监会 |
互联网平台未经许可,依托互联网发行销售资产管理产品的行为,须立即停止。 |
| 2017.12 |
《小额贷款公司网络小额贷款业务风险专项整治实施方案》 |
原银监会 |
对网络小额贷款作出明确定义,同时对网络小额贷款公司的审批提出更为严格具体的要求,明确网络小额贷款整改于2018年上旬完成,对资金来源及合作方提出细化要求,强调资金的自有性和放贷的自主性。 |
| 2017.12 |
《关于规范整顿“现金贷”业务的通知》 |
央行、原银监会 |
通知要求有关部门统筹监管,开展对网络小额贷款清理整顿工作,加大力度进一步规范银行金融机构参与“现金贷”业务,持续推进完善P2P网络借贷信息中介机构业务管理,加大对各类违法违规机构处置力度。 |
| 2017.08 |
《网络借贷信息中介机构业务活动信息披露指引》 |
原银监会 |
明确了P2P平台应向公众披露的信息包括备案信息、组织信息、核查信息等。加强了对P2P平合信息披露的要求与监管。 |
| 2017.06 |
《关于进一步做好互联网金融风险专项整治清理整顿工作的通知》 |
央行等17部门 |
要求对互联网金融活动的状态分类.,形成机构分类清单以及清理整顿状态分类阶段总结报告。对合规类P2P网络借贷机构进行备案登记纳入日常监管,对整改类P2P网络借贷机构出具整改意见,对取缔类P2P机构按处置程序处置。 |
| 2017.02 |
《网络借贷资金存管业务指引》 |
原银监会 |
建立客户资金第三方存管制度,防范网络借贷资金挪用风险。存管人应对网络借贷资金存管专用账户内的资金履行安全保管责任,不应外包或委托其他机构代理进行资金账户开立、交易信息处理、交易密码验证等操作。 |
| 2016.11 |
《网络借贷信息中介备案登记管理指引》 |
原银监会、工信部、工商局 |
为新注册及已设立并开展经营的网贷平台登记备案给予指引 |
| 2016.10 |
《互联网金融专项整治实施方案》 |
国务院 |
集中力量对P2P网络借贷、股权众筹、互联网保险、第三方支付、通过互联网开展资产管理及跨界从事金融业务、互联网金融领域广告等重点领域进行整治。完善互联网金融领域各项规章制度制定工作,加强监管,促进互联网金融行业健康发展。 |
根据数据显示,2019年,我国P2P车贷行业交易规模为1620亿元;2020年,我国P2P车贷行业交易规模为1793.8亿元。

四、威胁分析
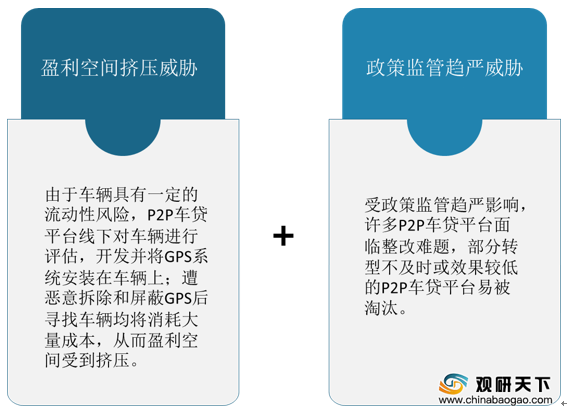
(1)盈利空间挤压威胁:由于车辆具有一定的流动性风险,P2P车贷平台线下对车辆进行评估,开发并将GPS系统安装在车辆上;遭恶意拆除和屏蔽GPS后寻找车辆均将消耗大量成本,从而盈利空间受到挤压。
(2)政策监管趋严威胁:受政策监管趋严影响,许多P2P车贷平台面临整改难题,部分转型不及时或效果较低的P2P车贷平台易被淘汰。
欲了解更多内容,请参阅我们的行业分析报告:
《2021年中国P2P车贷市场分析报告-市场竞争格局与未来趋势预测》
《2020年中国汽车贷款行业前景分析报告-市场供需现状与发展动向研究》
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
中国报告网专注于行业分析与产业研究,多年来持续追踪数千个细分行业,是业内领先的资深行业分析报告提供方,曾为数千家企业(包括多家世界五百强企业和数十家国内五百强企业)提供了详实的行业分析报告,并获得了客户认可。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
客服邮箱:sales@chinabaogao.com

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








