
1、行业的经营模式
(1)产业链模式
儿童服饰产业主要包括三个环节:研发设计、生产加工以及品牌渠道运营。
整体而言,儿童服饰产业商业价值主要集中在研发设计和品牌渠道运营上,生产加工环节的商业价值较低,随着生产工艺的改进与自动化的普及,生产加工环节的商业价值还将进一步降低。
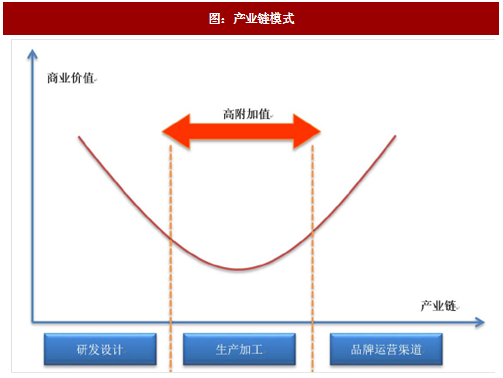
图:产业链模式
参考观研天下相关发布的《2017-2022年中国童装行业竞争现状及投资策略研究报告》①传统生产加工模式
在该模式下,企业本身不具有自主品牌和销售渠道,主要为其他品牌进行代加工,利润来源主要为加工费用。我国大部分中小型儿童服饰生产企业采取这种模式。
②设计与品牌运营相结合模式
该类企业将产品制造和零售分销业务外包,自身则集中于设计开发和品牌推广。这种轻资产的模式可以降低公司资本投入,特别是生产领域大量的固定资产投入,放弃了产业链附加值较低的制造行业,以提高资本回报率。此模式主要以耐克、阿迪达斯等国际知名品牌为代表。
③自主品牌经营模式
自主品牌经营模式亦称为研发、生产和销售混合经营模式,其优势在于可以控制研发设计、产品质量,有效降低产品成本,增加利润空间;同时直接面对消费市场,增强企业对市场需求的快速反应能力。该类企业大部分产品由其他企业代为加工,但通常保有自有工厂,以提升补货速度,并且能够满足特殊产品或个性化产品的需求。
(2)销售运营模式
①经销模式
经销一般是指经销商通过与品牌厂家达成协议,买断产品,在规定的地域内进行销售来赚取差价。经销商具有独立的经营机构,拥有产品的所有权,经营活动过程接受品牌厂家指导,自行承担销售风险,与品牌厂家权责对等。
在经销模式下,品牌厂家可以把精力集中到产品研发、技术创新和品牌建设上,把终端销售工作交给经销商来管理,销售终端按统一的品牌运营标准进行经营,有利于店铺设计、品牌形象、管理理念等的标准化输出。通过充分利用经销商的网点资源,迅速提高品牌知名度、实现快速扩张。
②直营模式
直营模式指由品牌厂家直接设立销售网点,面向消费者进行销售。直营模式可以有效地对销售终端的资源分配和成本控制等环节进行统一管理,具有较强的市场执行力,能更好地展示品牌形象,有利于扁平化管理和精细化营销,同时也为品牌厂家增加零售端的利润。虽然短期内直营模式会导致企业资金占压和成本上升,但从长远来看,随着企业产品线的不断丰富,为消费者提供的各种工艺款式、功能、材质和场景的服饰产品也越来越多,消费者的个性化需求得以满足,品牌的单位利润将持续得到提升。
③代理模式
代理模式一般是指代理商通过代品牌厂家进行销售,获得一定佣金额度。代理商所代理产品的所有权属于品牌厂家,代理商并不承担无法售出的风险。代理商除业务管理外,同时具备品牌管理、促销管理、服务对接、财务管理等各项职能。与经销模式类似,品牌企业通过充分利用代理商的网点资源,迅速提高品牌知名度、实现快速扩张。
(3)终端渠道模式
①线下渠道
儿童服饰企业的线下实体销售终端主要分为商场店中店和独立店两种形式。
商场店中店主要是指在百货商场、超市、购物广场、综合市场等各类大、中型零售商场中设立的专柜。独立店大部分位于城市商圈或知名商业步行街,通过独特的店铺形象设计招徕顾客,两种终端模式对比如下:

表:两种终端模式对比情况
②线上渠道
随着互联网技术的发展与普及,线上渠道成为企业开拓市场的重要销售渠道,一般形式为品牌企业自身官网的销售或利用知名电商平台进行销售。线上渠道可以减少中间环节,及时采集信息,优化仓储物流管理,并为线下实体网点导入流量,与企业线下销售渠道相辅相成。目前,网上销售已经成为越来越多传统儿童服饰企业拓宽销售渠道的重要选择。
2、行业的周期性、地域性与季节性特点
(1)周期性
儿童生长发育快,家长对童鞋童装的购买更换属于刚性需求。相对于其他制造行业,儿童服饰行业原材料供应稳定,童鞋童装生产各个环节对能源的依赖性较弱,所以儿童服饰产品的供给也比较稳定。因此儿童服饰产品受经济周期性波动的影响相对较小。
(2)区域性
我国地域广阔,南北气候差异较大,四季的更替也有较大差别:北方四季更为分明,南方则一年大多温暖湿润。在同一个季节,不同的区域,对儿童服饰产品的舒适度、保暖性和功能性等消费要求会有所不同。
除气候外,各地的经济发展水平也会对儿童服饰产品消费产生重要的影响。
一、二线城市的儿童服饰产品消费对中高端品牌的需求较多,更注重时尚性和品牌,而三、四线城市的儿童服饰产品消费更注重实用性和性价比。随着经济的发展,三、四线城市和广大农村对儿童服饰产品的要求也在逐步接近一、二线城市,对品牌和时尚的敏感度将逐渐提高。
(3)季节性
儿童服饰产品下半年需求高于上半年。一般来说,秋冬款产品的平均单价较春夏款产品高,且冬季产品需要搭配穿着,销售品类主要有儿童棉衣、羽绒服、毛衣、裤子、棉靴等,产品销量较大。因此,儿童服饰行业下半年销售额在全年销售额中占比较高,儿童服饰产品消费呈现明显的季节性。
数据来源:中国统计局,观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




