
童装是以各年龄段孩子为对象的服装的总称,属于服装行业及婴童产业的细分领域,一般泛指从出生到14周岁人群的全部穿着。
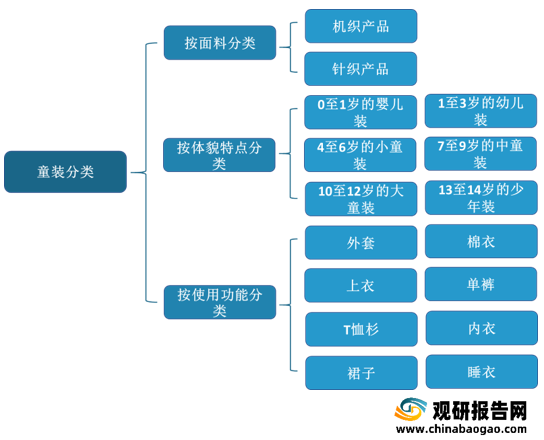
根据儿童不同年龄的体貌特点与对服装的设计需求,童装产品可进一步分为0至1岁的婴儿装、1至3岁的幼儿装、4至6岁的小童装、7至9岁的中童装、10至12岁的大童装及13至14岁的少年装。童装按面料的生产类型主要分为机织产品和针织产品,按照使用功能可分为外套、棉衣、上衣、单裤、T恤杉、裙子、内衣、睡衣等品种。
我国儿童服饰企业整体起步较晚,自有品牌起点低。国外品牌在市场中,特别是高端市场中占据了主导地位。国产童装品牌虽然在数量上占据绝对的优势,但多数集中在中低档市场,质量较差的问题突出,产品同质化情况十分严重,产品结构不合理,童装尺寸、型号标准也不统一,随意性很大。近年来,国内企业不断向精细化经营转型,国产童装质量整体明显提升,然而国际知名的自主品牌仍较少。
我国居民生活水平的不断提高及优生优育观念的不断加强推动了育儿消费支出的快速增长。我国生育政策的调整带来了新一轮的新生儿人口红利。2020年上半年全面爆发的“新冠肺炎”疫情导致全国范围内的居民居家隔离、外出活动减少,对童装行业造成了短期的冲击。自2020年下半年以来,国内疫情形势已经得到基本控制。从中长期来看,对行业产生重大不利影响的因素已基本消除。
2、产业发展区域化特征明显,传统优势区域初步形成“产业集群”
经过二十几年的发展培育,我国童装产业分布已初步呈现产业集群化发展特征,形成几个大的童装产业集群。
产业集群内初步形成较为完整的产业链,各种公共服务设施日趋完善。产业集群化发展可利用空间接近的优势,降低采购原材料所涉及的运输成本支出,并可以通过发达的产业价值链分工,建立稳定的供应链,实行专业化生产以降低产品研发与生产环节的成本。产业集群容易形成稳定充裕的区域性劳动力市场,从而降低企业配置人力资源所花费的成本和费用,以上优势为该地区童装企业在日益激烈的童装市场竞争中奠定成本优势。
3、消费升级推动童装消费理念和渠道模式的变革
随着新生代消费者的育儿理念和对消费品质的提升,童装的选购从偏重价格逐渐转变为注重产品的功能性、舒适性、安全性和时尚性。为应对日益激烈的市场竞争,童装企业不断优化品牌矩阵,差异化发展细分产品,培育不同市场定位、各个年龄段的品牌和产品线。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
根据儿童不同年龄的体貌特点与对服装的设计需求,童装产品可进一步分为0至1岁的婴儿装、1至3岁的幼儿装、4至6岁的小童装、7至9岁的中童装、10至12岁的大童装及13至14岁的少年装。童装按面料的生产类型主要分为机织产品和针织产品,按照使用功能可分为外套、棉衣、上衣、单裤、T恤杉、裙子、内衣、睡衣等品种。
童装分类
数据来源:公开资料整理
我国儿童服饰企业整体起步较晚,自有品牌起点低。国外品牌在市场中,特别是高端市场中占据了主导地位。国产童装品牌虽然在数量上占据绝对的优势,但多数集中在中低档市场,质量较差的问题突出,产品同质化情况十分严重,产品结构不合理,童装尺寸、型号标准也不统一,随意性很大。近年来,国内企业不断向精细化经营转型,国产童装质量整体明显提升,然而国际知名的自主品牌仍较少。
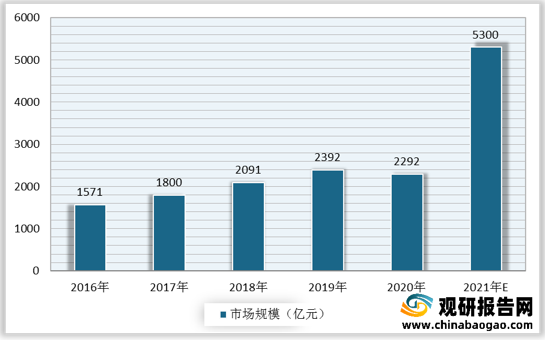
1、市场规模呈现出较快的增速趋势,行业景气度高
我国居民生活水平的不断提高及优生优育观念的不断加强推动了育儿消费支出的快速增长。我国生育政策的调整带来了新一轮的新生儿人口红利。2020年上半年全面爆发的“新冠肺炎”疫情导致全国范围内的居民居家隔离、外出活动减少,对童装行业造成了短期的冲击。自2020年下半年以来,国内疫情形势已经得到基本控制。从中长期来看,对行业产生重大不利影响的因素已基本消除。
2016-2021年我国童装市场规模及预测
数据来源:观研天下整理
2、产业发展区域化特征明显,传统优势区域初步形成“产业集群”
经过二十几年的发展培育,我国童装产业分布已初步呈现产业集群化发展特征,形成几个大的童装产业集群。
我国较大型童装行业产业集群
| 序号 |
产业集群 |
| 1 |
广东佛山 |
| 2 |
浙江织里 |
| 3 |
福建风里 |
| 4 |
山东即墨 |
数据来源:公开数据整理
产业集群内初步形成较为完整的产业链,各种公共服务设施日趋完善。产业集群化发展可利用空间接近的优势,降低采购原材料所涉及的运输成本支出,并可以通过发达的产业价值链分工,建立稳定的供应链,实行专业化生产以降低产品研发与生产环节的成本。产业集群容易形成稳定充裕的区域性劳动力市场,从而降低企业配置人力资源所花费的成本和费用,以上优势为该地区童装企业在日益激烈的童装市场竞争中奠定成本优势。
3、消费升级推动童装消费理念和渠道模式的变革
随着新生代消费者的育儿理念和对消费品质的提升,童装的选购从偏重价格逐渐转变为注重产品的功能性、舒适性、安全性和时尚性。为应对日益激烈的市场竞争,童装企业不断优化品牌矩阵,差异化发展细分产品,培育不同市场定位、各个年龄段的品牌和产品线。
随着电子商务的发展,消费者购物渠道、习惯发生了明显的变化,加之传统线下渠道受疫情影响出现萎缩,童装消费向线上渠道转移趋势明显,童装电商品牌也在不断涌现。近年来,各大线下品牌童装纷纷加码布局电商渠道,通过数字化改造,探索线上线下全渠道融合模式,通过多维度渠道增加品牌与消费者触点。
行业分析报告是决策者了解行业信息、掌握行业现状、判断行业趋势的重要参考依据。随着国内外经济形势调整,未来我国各行业的发展都将进入新阶段,决策和判断也需要更加谨慎。在信息时代中谁掌握更多的行业信息,谁将在未来竞争和发展中处于更有利的位置。
报告订购咨询请联系:
电话:400-007-6266 010-86223221
客服微信号:guanyankf
客服QQ:1174916573
Email:sales@chinabaogao.com
更多好文每日分享,欢迎关注公众号

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。




