
受益于全球PCB产能向中国转移以及下游蓬勃发展的电子终端产品制造的影响,我国PCB行业近二十余年发展迅速。2006年,我国PCB产值超越日本成为全球第一大PCB制造基地。Prismark数据显示,我国2009年-2014年PCB行业年复合增长率高达9.8%,远超全球平均增长率。2008年全球金融危机对全球PCB行业形成了较大的冲击,中国PCB行业产值亦出现下滑,但在国家经济刺激政策和全球经济有所好转的大背景下,2010年中国的PCB产业出现了全面复苏。据Prismark数据统计,2013年中国PCB行业产值为243.17亿美元,占全球市场份额的43.8%;2014年中国PCB行业产值为260.74亿美元,占全球市场份额的45.40%。
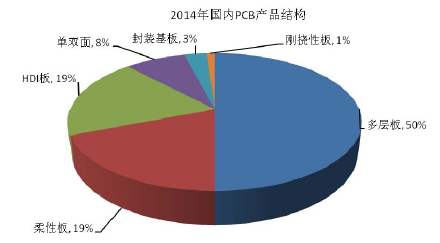
根据世界电子电路联盟(WECC)数据统计,2014年我国PCB行业中刚性板占比最多,其中多层板占比50%,柔性板和HDI板各占比19%,单双面板占比8%,封装基板占比3%,而刚挠性板仅占1%。同比其他产品类别,目前我国封装基板和刚挠结合板占比偏小,在高端印制电路板领域,行业发展仍有所欠缺。
参考观研天下发布《2018-2023年中国印制电路板(PCB) 行业调查与投资趋势研究报告》
珠三角、长三角地区具备较强的经济优势、区位优势及人才优势,目前我国PCB产业在上述地区形成了聚集地。然而,近年来受劳动力成本不断上涨影响,部分PCB企业为缓解劳动成本等上涨带来经营压力,逐步将生产基地转移至内陆地区,如江西、湖南、安徽、湖北等地区。PCB企业的内迁有助于中西部地区建设相关产业、完善产业链的配套环境,从而推动区域经济的发展。随着区域优势的不断增强,未来珠三角、长三角地区有望形成高端PCB研发制造中心,内陆地区将逐渐发展成主要生产制造基地。充分利用各地区的不同优势、完善资源优化配置是促进PCB制造商实现良好的成本管控、保持竞争优势的重要举措。
国内PCB产品的下游应用领域广泛,包括计算机、通信设备、消费电子、汽车电子、工业控制、航空航天等。根据WECC统计,通讯类产品占比为32%,在PCB应用市场中占比最高,其次是消费电子和汽车电子。2014年中国PCB应用市场情况如下图所示:
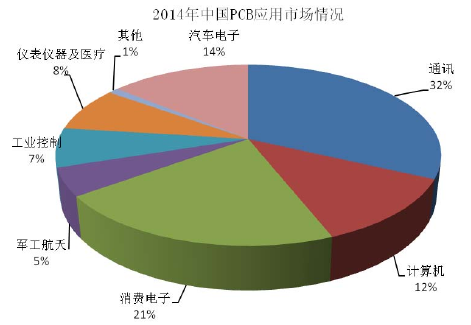
通讯类产品需求量的迅速增长主要得益于智能手机近年来的飞速发展,移动互联网产品日益丰富为智能通讯设备带来了大量终端用户。除此之外,消费电子、汽车电子在PCB应用领域占比较高,分别占有21%和14%的市场份额。作为PCB传统应用领域,计算机占12%的市场份额。全球电子信息产业的长足发展壮大了产业规模,也大力推进PCB行业的整体发展,无论是传统行业还是新型产业都将从中受益。目前,智能手机、平板电脑、可穿戴设备等智能终端设备成为新的消费增长点,有效增强了PCB行业的发展潜力。此外,汽车多媒体交互系统、智能管理系统等汽车电子的发展也为PCB市场的发展带来新方向。
根据世界电子电路联盟(WECC)数据统计,2014年我国PCB行业中刚性板占比最多,其中多层板占比50%,柔性板和HDI板各占比19%,单双面板占比8%,封装基板占比3%,而刚挠性板仅占1%。同比其他产品类别,目前我国封装基板和刚挠结合板占比偏小,在高端印制电路板领域,行业发展仍有所欠缺。
参考观研天下发布《2018-2023年中国印制电路板(PCB) 行业调查与投资趋势研究报告》
珠三角、长三角地区具备较强的经济优势、区位优势及人才优势,目前我国PCB产业在上述地区形成了聚集地。然而,近年来受劳动力成本不断上涨影响,部分PCB企业为缓解劳动成本等上涨带来经营压力,逐步将生产基地转移至内陆地区,如江西、湖南、安徽、湖北等地区。PCB企业的内迁有助于中西部地区建设相关产业、完善产业链的配套环境,从而推动区域经济的发展。随着区域优势的不断增强,未来珠三角、长三角地区有望形成高端PCB研发制造中心,内陆地区将逐渐发展成主要生产制造基地。充分利用各地区的不同优势、完善资源优化配置是促进PCB制造商实现良好的成本管控、保持竞争优势的重要举措。
国内PCB产品的下游应用领域广泛,包括计算机、通信设备、消费电子、汽车电子、工业控制、航空航天等。根据WECC统计,通讯类产品占比为32%,在PCB应用市场中占比最高,其次是消费电子和汽车电子。2014年中国PCB应用市场情况如下图所示:
通讯类产品需求量的迅速增长主要得益于智能手机近年来的飞速发展,移动互联网产品日益丰富为智能通讯设备带来了大量终端用户。除此之外,消费电子、汽车电子在PCB应用领域占比较高,分别占有21%和14%的市场份额。作为PCB传统应用领域,计算机占12%的市场份额。全球电子信息产业的长足发展壮大了产业规模,也大力推进PCB行业的整体发展,无论是传统行业还是新型产业都将从中受益。目前,智能手机、平板电脑、可穿戴设备等智能终端设备成为新的消费增长点,有效增强了PCB行业的发展潜力。此外,汽车多媒体交互系统、智能管理系统等汽车电子的发展也为PCB市场的发展带来新方向。
资料来源:观研天下整理,转载请注明出处(YS)。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


