
中高压电器用电接触主要为铜基电接触材料,由于中高压电器产品的市场需求远低于低压电器,铜基电接触材料在整个电接触材料行业中的市场比重较小。
但是,为减少空气污染与提高新能源使用效率,我国近年来加快了高压输电网建设,近几年我国高压输变电网的大力建设待带动了相关产业的快速发展。受益于高压输变电网的建设,我国高压电器行业发展迅猛,21世纪以来,高压电器行业保持20%左右的利润增长率。由于我国电力资源区域性差异,国家电网在“十二五”规划中提出,今后我国将建设联接大型能源基地与主要负荷中心的“三纵三横”高压骨干网架和13项直流输电工程(其中特高压直流10项),形成大规模“西电东送”、“北电南送”的能源配置格局,将推动高压电器市场的发展。(资料来源:《中国电器工业年鉴》)。
根据《配电网建设改造行动计划(2015-2020年)》,2015-2020年配电网建设改造投资不低于2万亿元,其中2015年投资不低于3000亿元,“十三五”期间累计投资不低于1.7万亿元。预计到2020年,高压配电网变电容量达到21亿千伏安、线路长度达到101万公里,分别是2014年的1.5倍、1.4倍,中压公用配变容量达到11.5亿千伏安、线路长度达到404万公里,分别是2014年的1.4倍、1.3倍。据估计2015年我国至少兴建了5条特高压输电线路,相比2014年的3条大幅增加。未来几年,预估国家电网将于2016年至2019年分别开工6条、7条、7条和9条特高压输电线路。据此,2014年至2019年特高压设备总投资额年复合增长率达29%。
参考观研天下发布《2017-2022年中国低压电器行业市场发展现状及十三五运行态势预测报告》
受益于我国高压输变电网尤其是特高压输变电网的快速发展,高压电器用电接触市场未来几年将会迅速发展与壮大。
轻负载电接触(主要为复层触头材料)为用于电子信息技术领域及控制、测量、调节系统的电接触材料,其应用领域主要在电压要求较低、电流要求较小的电子信息制造业。
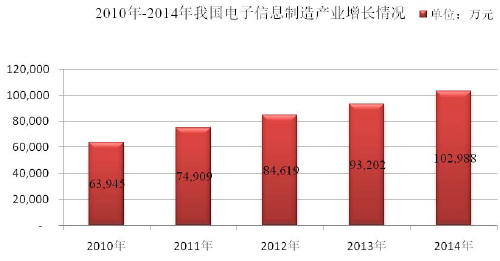
2010年至2014年,电子信息制造业年均复合增长率为12.65%。
2014年,我国规模以上电子信息产业企业个数超过5万家,其中电子信息制造业企业1.87万家;全年电子信息制造业实现主营业务收入10.3万亿元。
过去几年电子信息制造业的发展,一方面为电接触材料市场提供广阔的空间,另一方面,由于其产品代际更新加快,相应环保要求以及性能要求的提升,对电接触材料的研发能力提出了更高的要求。因此,随着未来几年全球电子通讯设备保持持续增长与代际更新,为整个电子材料供应市场提供广阔的市场空间。
但是,为减少空气污染与提高新能源使用效率,我国近年来加快了高压输电网建设,近几年我国高压输变电网的大力建设待带动了相关产业的快速发展。受益于高压输变电网的建设,我国高压电器行业发展迅猛,21世纪以来,高压电器行业保持20%左右的利润增长率。由于我国电力资源区域性差异,国家电网在“十二五”规划中提出,今后我国将建设联接大型能源基地与主要负荷中心的“三纵三横”高压骨干网架和13项直流输电工程(其中特高压直流10项),形成大规模“西电东送”、“北电南送”的能源配置格局,将推动高压电器市场的发展。(资料来源:《中国电器工业年鉴》)。
根据《配电网建设改造行动计划(2015-2020年)》,2015-2020年配电网建设改造投资不低于2万亿元,其中2015年投资不低于3000亿元,“十三五”期间累计投资不低于1.7万亿元。预计到2020年,高压配电网变电容量达到21亿千伏安、线路长度达到101万公里,分别是2014年的1.5倍、1.4倍,中压公用配变容量达到11.5亿千伏安、线路长度达到404万公里,分别是2014年的1.4倍、1.3倍。据估计2015年我国至少兴建了5条特高压输电线路,相比2014年的3条大幅增加。未来几年,预估国家电网将于2016年至2019年分别开工6条、7条、7条和9条特高压输电线路。据此,2014年至2019年特高压设备总投资额年复合增长率达29%。
参考观研天下发布《2017-2022年中国低压电器行业市场发展现状及十三五运行态势预测报告》
受益于我国高压输变电网尤其是特高压输变电网的快速发展,高压电器用电接触市场未来几年将会迅速发展与壮大。
轻负载电接触(主要为复层触头材料)为用于电子信息技术领域及控制、测量、调节系统的电接触材料,其应用领域主要在电压要求较低、电流要求较小的电子信息制造业。
2010年至2014年,电子信息制造业年均复合增长率为12.65%。
2014年,我国规模以上电子信息产业企业个数超过5万家,其中电子信息制造业企业1.87万家;全年电子信息制造业实现主营业务收入10.3万亿元。
过去几年电子信息制造业的发展,一方面为电接触材料市场提供广阔的空间,另一方面,由于其产品代际更新加快,相应环保要求以及性能要求的提升,对电接触材料的研发能力提出了更高的要求。因此,随着未来几年全球电子通讯设备保持持续增长与代际更新,为整个电子材料供应市场提供广阔的市场空间。
资料来源:观研天下整理,转载请注明出处(YS)。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。





